Что относится к ГСМ: полный список от топлива до тормозной жидкости
Разбираем, что входит в ГСМ: топливо, масла, смазки, антифриз, тормозная жидкость. Что не относится к ГСМ и почему точный список важен для списания и учёта.
Бухгалтер списывает бензин и дизель без вопросов — а вот антифриз, тормозную жидкость или смазку для шасси в компании нередко проводят то как ГСМ, то как обычные материалы. От того, к какой категории отнести расход, зависит и то, по каким нормам его списывать, и то, какие документы для этого нужны. Разбираем полный состав ГСМ и то, что в него не входит.
Что такое ГСМ и почему список не всегда очевиден
ГСМ — горюче-смазочные материалы. Термин используется повсеместно — в бухгалтерии, в путевых листах, в приказах об учётной политике, — но единого закрытого перечня, утверждённого одним нормативным актом, в законодательстве нет. Состав ГСМ сложился из практики бухгалтерского и налогового учёта, а также методических рекомендаций Минтранса по нормированию расхода топлив и смазочных материалов на автомобильном транспорте.
Из-за этого на практике бывает путаница. Топливо все безоговорочно относят к ГСМ. С маслами и смазками разногласий тоже почти нет. А вот антифриз, тормозную и незамерзающую жидкости в одних компаниях списывают как ГСМ, в других — как обычные хозяйственные материалы. Обе позиции встречаются в учётной практике, и обе можно обосновать — важно, чтобы выбранный подход был закреплён в учётной политике компании и применялся последовательно.
Полный список: что входит в ГСМ
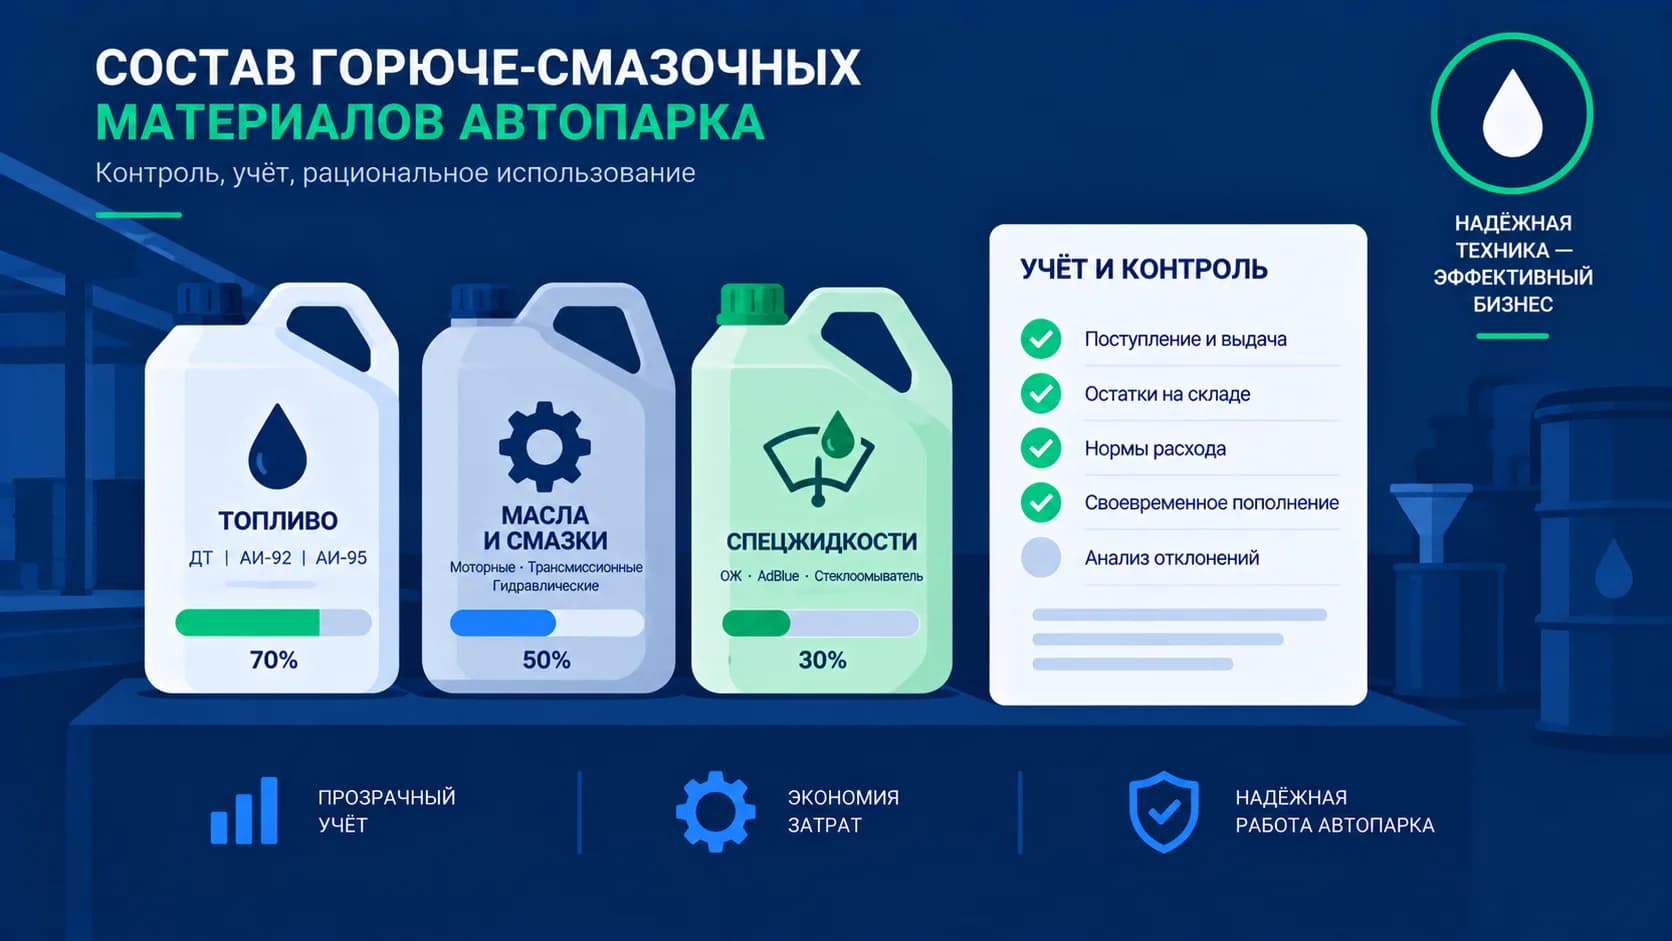
Состав ГСМ логично делится на три группы.
Топливо. Основная и самая крупная статья расходов: бензин, дизельное топливо, сжиженный и компримированный природный газ, а для отдельных видов техники — керосин. Именно на топливо распространяются самые известные нормы расхода — те, что считаются на 100 км пробега по методике Минтранса.
Масла и смазочные материалы. Сюда входят моторное масло, трансмиссионное масло (для коробки передач и мостов), масло гидроусилителя руля, различные смазки — солидол, литол и другие пластичные смазки для узлов трения, шарниров и подшипников. Расход масел и смазок тоже нормируется — но не на 100 км, а в литрах на 1000 км пробега или на определённый объём заправленного топлива, в зависимости от модели транспортного средства.
Специальные технические жидкости. Это охлаждающая жидкость — антифриз или тосол, тормозная жидкость, жидкость для гидроусилителя руля (если она не входит в предыдущую группу), а также незамерзающая жидкость для омывателя стекол. Все они непосредственно участвуют в работе транспортного средства и требуют периодической замены или долива, поэтому методически относятся к той же категории расходов, что топливо и масла.
К ГСМ не относят конструктивно расходуемые технические жидкости разового или редкого применения, если их замена не связана с текущей эксплуатацией, — например, жидкость системы кондиционирования при плановом обслуживании чаще учитывается отдельной статьей затрат на ремонт, а не как ГСМ.
Отдельно стоит сказать про газобаллонное оборудование: если транспорт переведён на газ, метан или пропан-бутан учитываются как топливо на общих основаниях, а масло для газовых редукторов — по той же логике, что и обычные масла, если оно требует отдельной периодической замены сверх штатного регламента.
Антифриз и тормозная жидкость: почему вопрос вообще возникает
Главная причина споров — периодичность расхода. Топливо и масло расходуются каждую поездку, их объём напрямую зависит от пробега, и норму легко привязать к путевому листу. Антифриз и тормозная жидкость расходуются иначе: они заливаются один раз и доливаются или полностью заменяются раз в один-два года либо по регламенту технического обслуживания, а не пропорционально каждой поездке.
Из-за этого некоторые компании учитывают такие жидкости не как ГСМ, а в составе расходов на техническое обслуживание — вместе с фильтрами, свечами и прочими расходниками, которые меняются по регламенту ТО. Формально это тоже допустимо: ключевое требование налоговой — не в том, к какой именно статье отнесён расход, а в том, что он документально подтверждён, экономически обоснован и не задвоен в учёте.
Практический ориентир: если компания использует нормы Минтранса как основу учётной политики, разумно относить к ГСМ всё, что упомянуто в этих методических рекомендациях, — включая специальные жидкости. Если приняли собственные нормы — стоит явно прописать в приказе, какие материалы входят в состав ГСМ именно в этой компании, чтобы у налоговой не осталось пространства для трактовки.
Что не относится к ГСМ
Не менее важно понимать, что в ГСМ не входит — иначе есть риск завысить эту статью расходов и привлечь лишнее внимание при проверке.
К ГСМ не относятся:
- Шины и аккумуляторы. Это отдельная категория расходных материалов со своим порядком учёта и списания — по пробегу или сроку службы, но не через акт списания ГСМ.
- Запчасти. Любые детали, которые меняются при ремонте или обслуживании — от тормозных колодок до ремней ГРМ, — учитываются как материалы для ремонта, а не как ГСМ.
- Услуги мойки и химчистки салона. Даже если оплачены топливной картой на АЗС, это отдельная статья прочих расходов, а не ГСМ.
- Присадки и добавки в топливо, если они не входят в норму расхода. Спорная категория: если присадка напрямую влияет на расход и предусмотрена регламентом производителя, её можно включить в ГСМ, но это стоит обосновать отдельно.
- Дистиллированная вода для доливки, не связанная с системой охлаждения. Как правило, проходит как хозяйственные материалы.
Чёткое разграничение важно не столько ради красоты учёта, сколько ради того, чтобы при налоговой проверке инспектор увидел логичную и последовательную картину: одна категория расходов — топливо и технические жидкости, нормируется одним способом; другая — запчасти и обслуживание, учитывается иначе.
В бухгалтерском учёте это разграничение видно и по счетам: ГСМ, как правило, приходуются на субсчёт 10-3 «Топливо» плана счетов, тогда как запчасти и материалы для ремонта проходят по субсчёту 10-5 «Запасные части». Если в компании антифриз или тормозная жидкость по ошибке попадают на субсчёт запчастей вместо ГСМ, это само по себе не критично для налога, но искажает управленческую отчётность по статье «Расходы на топливо» — руководитель увидит заниженную цифру и не поймёт, откуда рост затрат на ремонт.
Зачем точно знать состав ГСМ
Разграничение — не формальность, а вопрос с прямыми финансовыми последствиями.
Нормирование расхода. Топливо, масла и специальные жидкости нормируются по-разному: топливо — на 100 км, масла — на 1000 км или на объём топлива, специальные жидкости — по регламенту замены. Если объединить всё в одну статью без разбивки, посчитать отклонение от нормы и обосновать его перед налоговой станет практически невозможно.
Документальное подтверждение. Каждая категория ГСМ подтверждается своим комплектом документов: расход топлива — путевыми листами и актом списания, замена масла и специальных жидкостей — актами выполненных работ или дефектными ведомостями при плановом ТО. Смешение категорий в одном документе усложняет проверку и повышает риск отказа в признании расходов.
Налоговый учёт. Расходы на ГСМ признаются в налоговом учёте только при экономической обоснованности и документальном подтверждении. Если специальные жидкости отнесены к ГСМ, но их расход не подтверждён регламентом ТО или актом замены, налоговая может усомниться в обоснованности всей суммы — включая корректно оформленное топливо в том же документе.
Учёт по видам транспорта. Для разных типов техники состав ГСМ и нормы отличаются заметнее всего. У легковых и грузовых автомобилей основную долю расходов занимает топливо. У спецтехники — экскаваторов, погрузчиков, тракторов — расход масел и смазок в пересчёте на моточас может быть сопоставим с расходом топлива, а нормы для них считаются отдельно, не по пробегу, а по наработке.
Как вести раздельный учёт ГСМ на практике
Разделить категории проще всего на этапе внесения данных в карточку транспортного средства: указать не только тип и объём бака под топливо, но и марки применяемых масел, тип охлаждающей и тормозной жидкости, периодичность их замены по регламенту производителя. Тогда при формировании отчётов по расходам система сразу разносит суммы по нужным статьям, а не собирает всё в одну строку «ГСМ».
Второй важный момент — источники данных. Расход топлива подтверждается путевыми листами и чеками АЗС или транзакциями по топливной карте. Расход масел и специальных жидкостей — актами технического обслуживания, дефектными ведомостями, накладными на приобретение расходных материалов у сервиса. Если оба потока данных попадают в разные документы, но хранятся в одной системе учёта автопарка, свести их в единый отчёт по каждому транспортному средству не составляет труда — в отличие от ситуации, когда часть данных лежит в бухгалтерии, а часть — в блокноте у механика.
Коротко о главном
К ГСМ относятся три группы материалов: топливо, масла и смазки, специальные технические жидкости — антифриз, тормозная и незамерзающая жидкости. Единого обязательного перечня в законе нет, поэтому состав ГСМ стоит закрепить в учётной политике компании и придерживаться его последовательно. Не относятся к ГСМ шины, аккумуляторы, запчасти и услуги вроде мойки — их учитывают отдельными статьями расходов. Чёткое разграничение категорий упрощает нормирование, документальное подтверждение и снимает вопросы при налоговой проверке.
Как ЮС АВТО помогает с учётом ГСМ
В карточке транспортного средства в ЮС АВТО можно зафиксировать не только тип топлива и нормы расхода, но и параметры технического обслуживания — регламент замены масел, охлаждающей и тормозной жидкостей. Модуль «Списание ГСМ» автоматически собирает данные о заправках из личного кабинета топливного оператора и привязывает их к путевым листам, а вкладка «Готовность ТС» показывает, для каких автомобилей ещё не заполнены необходимые параметры. Все данные — по топливу и по специальным жидкостям — хранятся в одной системе, поэтому свести отчёт по каждой категории расходов можно в пару кликов, а не вручную по разным источникам.