Что относится к запчастям автотранспорта: границы с расходниками, ГСМ и основными средствами
Что считать запчастью автомобиля, а что — расходником, ГСМ, инвентарём или основным средством. Разбираем субсчёт 10-5, шины, АКБ, агрегаты и доп. оборудование.
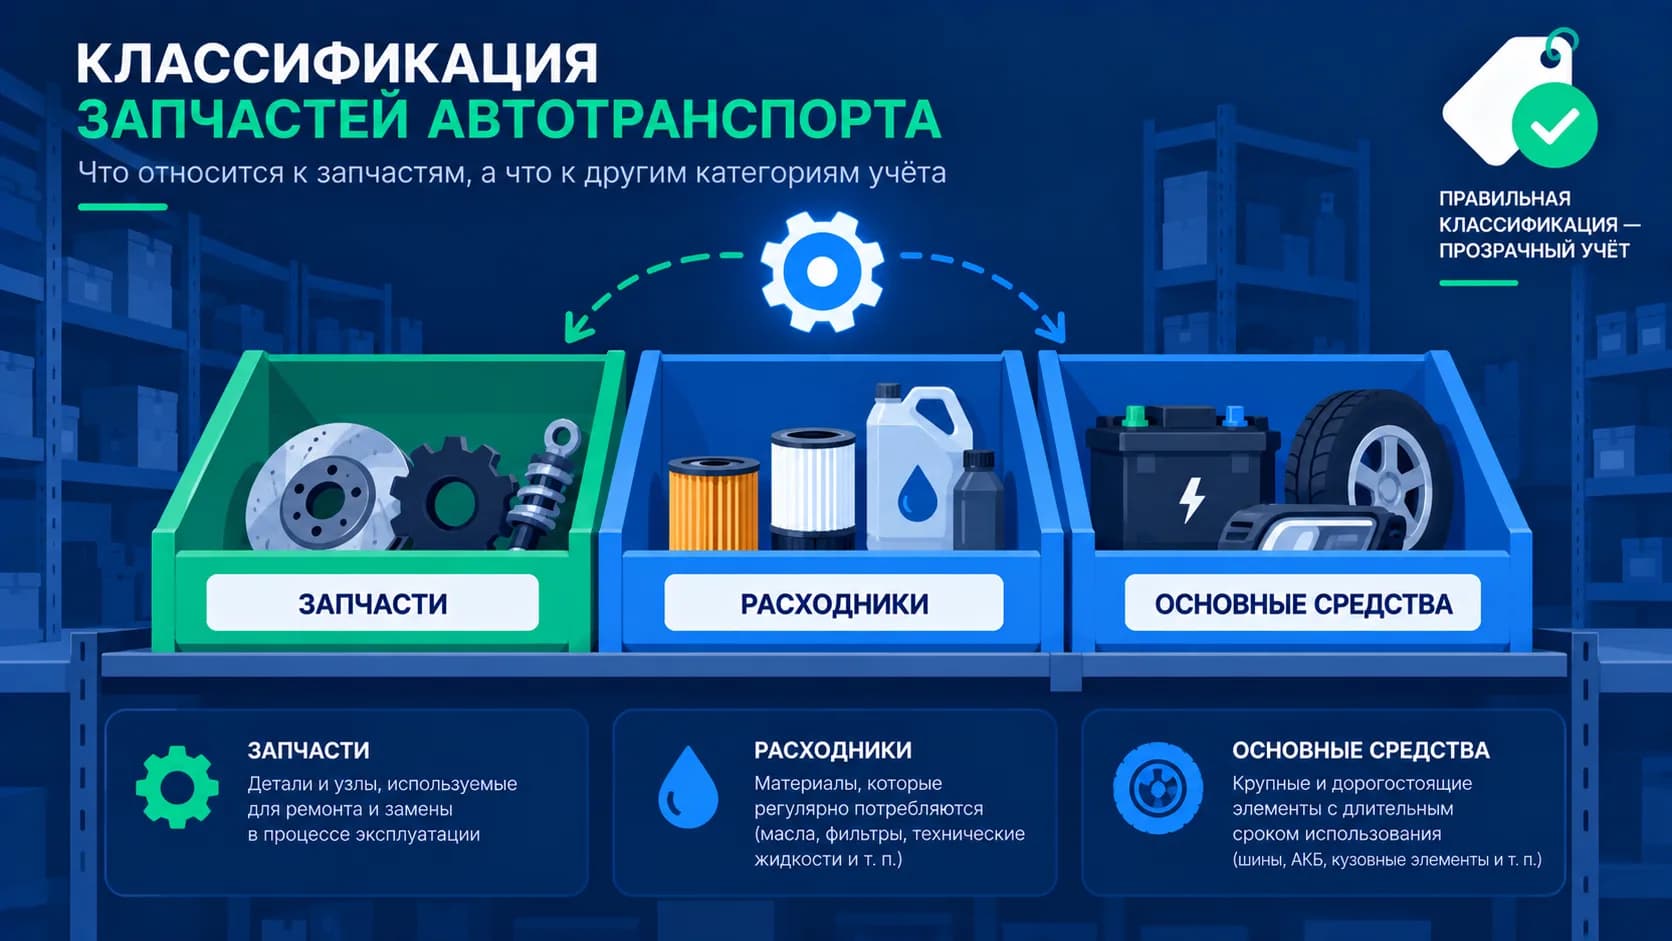
Тормозные колодки — это запчасть или расходник? Новый двигатель на замену — запчасть или основное средство? А шины, аккумулятор, видеорегистратор, тахограф? На практике один и тот же автопарк сегодня проводит аккумулятор как запчасть, а через квартал — как «прочие материалы», потому что счёт оформлял другой бухгалтер. Для налоговой это сигнал о непоследовательном учёте, а для руководителя — искажённая картина затрат на ремонт. Разбираем, что действительно относится к запчастям автотранспорта и где проходят границы с соседними категориями.
Порядок оприходования, выдачи и списания запчастей мы подробно разбирали в статье «Учёт и списание запчастей автопарка». Здесь — именно про классификацию: что считать запчастью, а что нет.
Что такое запчасть с точки зрения учёта
Бытовое определение простое: запчасть — это деталь, которую ставят вместо изношенной или сломанной. Бухгалтерское определение почти такое же, но с важными уточнениями.
По инструкции к Плану счетов (приказ Минфина № 94н) на субсчёте 10-5 «Запасные части» учитываются приобретённые или изготовленные запасные части, предназначенные для ремонта и замены изношенных частей машин, оборудования и транспортных средств, а также автомобильные шины в запасе и обороте. Там же учитывается обменный фонд — полнокомплектные двигатели, узлы и агрегаты, которые держат в ремонтных подразделениях для замены износившихся.
Из этого определения вытекают три признака запчасти:
- Назначение — ремонт или замена. Деталь предназначена для того, чтобы восстановить работоспособность существующего транспортного средства, а не создать новое или улучшить его.
- Это запас, а не объект основных средств. Пока деталь лежит на складе, она учитывается как материально-производственный запас по ФСБУ 5/2019 «Запасы», даже если стоит дорого.
- Она «растворяется» в автомобиле. После установки деталь становится частью транспортного средства и отдельно не учитывается — её стоимость списывается в расходы на ремонт.
Что точно относится к запчастям
Сюда входят детали, узлы и агрегаты, которые меняются при ремонте и техническом обслуживании:
- Детали двигателя и трансмиссии — поршни, кольца, вкладыши, ремни и цепи ГРМ, сцепление, подшипники, шестерни коробки передач, приводы.
- Детали ходовой части и подвески — амортизаторы, рычаги, сайлентблоки, шаровые опоры, ступицы, пружины и рессоры.
- Тормозная система — колодки, диски, барабаны, суппорты, тормозные шланги и цилиндры.
- Рулевое управление — рулевые тяги и наконечники, рейка, насос гидроусилителя.
- Электрооборудование — генератор, стартер, датчики, реле, лампы, проводка, блоки управления.
- Кузовные детали — бамперы, крылья, стёкла, зеркала, фары.
- Агрегаты целиком — двигатель, коробка передач, мост, если они куплены для замены вышедшего из строя агрегата на том же автомобиле.
- Автомобильные шины в запасе и обороте — это прямо указано в инструкции к Плану счетов.
Расходники: запчасть или нет
Самый частый спор — о фильтрах, свечах, щётках стеклоочистителя, тормозных колодках и прочих деталях, которые меняются по регламенту ТО. В обиходе их называют «расходниками», и возникает соблазн учитывать их отдельно.
С точки зрения Плана счетов отдельного субсчёта для «расходников» нет. Масляный, воздушный и топливный фильтры, свечи зажигания, колодки, ремни навесного оборудования — это детали, которые заменяют изношенные части транспортного средства, поэтому они относятся к запасным частям и учитываются на субсчёте 10-5.
Исключение — эксплуатационные материалы, которые не являются деталями, а расходуются в процессе работы: масла, смазки, охлаждающая и тормозная жидкости. Их принято относить к ГСМ (субсчёт 10-3 «Топливо»), а не к запчастям — подробнее в статье «Что относится к ГСМ». Граница здесь такая: если это деталь, которую снимают и ставят, — запчасть; если это жидкость или смазка, которую заливают, — ГСМ.
Для управленческого учёта расходники всё же удобно выделять в отдельную группу номенклатуры внутри субсчёта 10-5. Это позволяет видеть, сколько автопарк тратит на плановое ТО, а сколько — на внеплановый ремонт, и не путать эти статьи в отчётах.
Шины и аккумуляторы: отдельный разговор
Шины. Инструкция к Плану счетов прямо относит к субсчёту 10-5 шины «в запасе и обороте» — то есть купленные на замену и лежащие на складе, а также сезонный комплект, который снимается и хранится. При этом шины, которые стоят на автомобиле в момент его покупки, включаются в первоначальную стоимость самого транспортного средства и отдельно не учитываются.
Особенность шин — их списание привязано к износу по пробегу или остаточной глубине протектора, а не к факту ремонта. Поэтому многие автопарки ведут по шинам отдельную карточку учёта с пробегом, даже если в бухгалтерии они проходят как обычные запчасти.
Аккумуляторы. Аккумуляторная батарея — такая же сменная деталь электрооборудования, как стартер или генератор, и в большинстве компаний учитывается на субсчёте 10-5. Как и с шинами, есть смысл вести по аккумуляторам срок службы — по дате установки, — чтобы обосновать замену и не держать лишний запас.
Где запчасть становится основным средством
Здесь проходит самая важная с точки зрения налогов граница. Запчасть списывается в расходы сразу после установки. Основное средство — постепенно, через амортизацию. Ошибка в классификации приводит либо к завышению текущих расходов, либо к их незаконному «размазыванию» по годам.
Деталь или агрегат перестаёт быть запчастью в двух случаях.
Модернизация и дооборудование. Если замена улучшает характеристики автомобиля — увеличивает грузоподъёмность, мощность, меняет назначение, продлевает срок полезного использования, — это уже не ремонт. Затраты увеличивают стоимость основного средства (в налоговом учёте — п. 2 ст. 257 НК РФ). Пример: замена штатного двигателя на более мощный, установка гидроборта или крана-манипулятора на грузовик.
Самостоятельный объект со своим сроком службы. Если приобретается оборудование, которое может функционировать отдельно от автомобиля, служит больше 12 месяцев и стоит выше лимита, установленного в учётной политике, — оно может учитываться как отдельное основное средство по ФСБУ 6/2020 «Основные средства». В налоговом учёте лимит для амортизируемого имущества — 100 000 рублей.
Обратная ситуация тоже бывает: агрегат из обменного фонда, который держат для оперативной замены, — это запчасть на субсчёте 10-5, а не основное средство, хотя это полнокомплектный двигатель или коробка.
Дополнительное оборудование: регистраторы, тахографы, трекеры
Видеорегистраторы, тахографы, ГЛОНАСС-трекеры, датчики уровня топлива, предпусковые подогреватели — это не запчасти, потому что они ничего не заменяют: их устанавливают дополнительно к штатной комплектации.
Как их учитывать, зависит от стоимости и учётной политики:
- Дешёвое оборудование ниже лимита основных средств — учитывается как материалы (обычно на субсчёте 10-9 «Инвентарь и хозяйственные принадлежности» или 10-6 «Прочие материалы») и списывается при вводе в эксплуатацию.
- Оборудование дороже лимита со сроком службы больше года — отдельное основное средство либо увеличение стоимости автомобиля как дооборудование, если оно неотделимо от транспортного средства.
Важно зафиксировать выбранный подход в учётной политике и применять его одинаково ко всему парку — иначе трекер на одной машине окажется основным средством, а на соседней — материалом.
Что точно не относится к запчастям
Для полноты картины — чего на субсчёте 10-5 быть не должно:
- ГСМ — топливо, масла, смазки, технические жидкости (субсчёт 10-3).
- Инструмент и гаражное оборудование — ключи, домкраты, компрессоры, подъёмники. Это инвентарь (10-9) или основные средства, в зависимости от стоимости.
- Хозяйственные материалы — ветошь, перчатки, моющие средства, автохимия для мойки (10-6 или 10-9).
- Аптечки, огнетушители, знаки аварийной остановки — обязательное оснащение, а не детали; как правило, учитываются как инвентарь.
- Снятые изношенные детали — это уже не запчасти, а возвратные отходы или материалы, пригодные для дальнейшего использования (обычно субсчёт 10-6), их приходуют по рыночной стоимости или стоимости возможного использования.
- Услуги СТО — работа сервиса оплачивается отдельно и учитывается как услуга, даже если в одном заказ-наряде указаны и детали, и работы. Детали из заказ-наряда при этом стоит выделять отдельной строкой.
Как закрепить классификацию в компании
Закон не даёт исчерпывающего перечня, что считать запчастью, поэтому многое решает учётная политика. Чтобы классификация была последовательной, стоит:
- Прописать в учётной политике лимит стоимости основных средств, порядок учёта дополнительного оборудования, шин и агрегатов обменного фонда.
- Создать справочник номенклатуры с группами: запчасти для ремонта, расходники ТО, шины, аккумуляторы, агрегаты — чтобы каждая новая позиция сразу попадала в правильную группу.
- Привязывать каждую запчасть к конкретному автомобилю при выдаче со склада. Тогда видно, сколько на самом деле стоит содержание каждой машины, и легче принять решение о замене изношенного транспорта.
- Разделять детали и работы в заказ-нарядах сторонних СТО — это разные статьи расходов с разными документами-основаниями.
Коротко о главном
К запчастям автотранспорта относятся детали, узлы и агрегаты, предназначенные для ремонта и замены изношенных частей, а также шины в запасе и обороте — всё это учитывается на субсчёте 10-5. Фильтры, свечи и колодки — тоже запчасти, а масла и технические жидкости — ГСМ. Запчасть превращается в основное средство, если замена улучшает характеристики автомобиля или приобретается самостоятельное дорогое оборудование со сроком службы больше года. Регистраторы, тахографы и трекеры — не запчасти, а дополнительное оборудование. Главное правило — закрепить классификацию в учётной политике и применять её одинаково ко всему автопарку.
Как ЮС АВТО помогает с учётом запчастей
В ЮС АВТО каждое транспортное средство имеет собственную карточку, к которой привязываются ремонты, техническое обслуживание и затраты на них. Это позволяет видеть, какие запчасти и расходники ушли на конкретную машину и во сколько обходится её содержание, а не собирать эти данные из накладных и заметок механика. График ТО напоминает о плановой замене расходников по регламенту, а данные по ремонтам и ГСМ хранятся в одной системе — так проще разделить затраты по категориям и подготовить обоснование расходов для бухгалтерии.
Другие статьи
Лицензия на перевозку пассажиров автобусами в 2026 году: кому нужна и как получить
Какие документы нужны для открытия автопарка: полный список на старте