Как вести учёт ГСМ в организации: пошаговая схема для автопарка
Как вести учёт ГСМ в организации: какие приказы нужны, кто отвечает за топливо, как связать учёт ГСМ и путевых листов, месячный цикл и контроль остатков.
Топливо — вторая или третья по величине статья расходов почти любого автопарка, и при этом самая «текучая»: оно приходит разными путями, распределяется по десяткам баков, частично остаётся в машинах на конец месяца и списывается по расчёту, а не по факту отгрузки со склада. Поэтому вопрос «как вести учёт ГСМ» на практике — это не про одну форму или проводку, а про систему: кто за что отвечает, какие документы когда появляются и где они сверяются между собой.
Разберём, как выстроить учёт ГСМ в организации с нуля или навести порядок в существующем: какие внутренние документы утвердить, как распределить ответственность, как связать учёт ГСМ и путевых листов и какой месячный цикл позволяет закрывать период без недостач и вопросов от налоговой.
Из чего состоит учёт ГСМ на предприятии
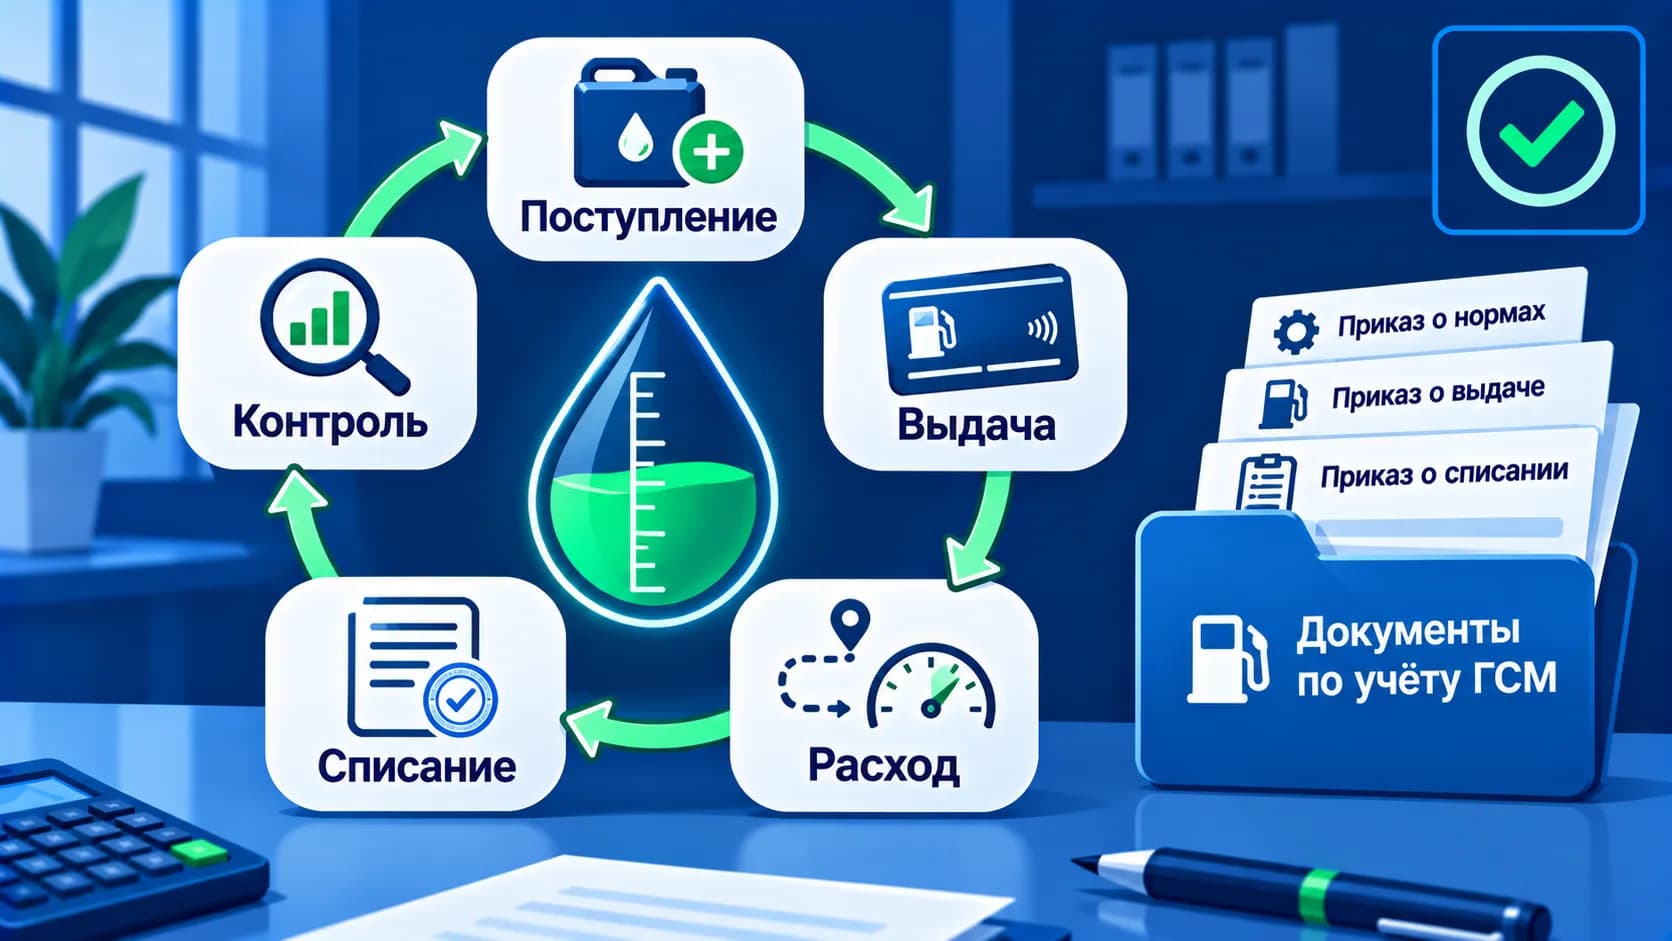
Любой учёт топлива проходит через пять этапов. Если хотя бы один из них выпадает, цифры на выходе перестают сходиться с реальностью.
| Этап | Что происходит | Ключевой документ |
|---|---|---|
| Поступление | Компания покупает топливо: по картам, в ёмкость, талонами, через подотчёт | Счёт-фактура, УПД, отчёт оператора карт, кассовый чек |
| Выдача | Топливо или средство заправки передаётся водителю | Ведомость выдачи, журнал выдачи топливных карт |
| Расход | Машина работает, топливо расходуется | Путевой лист с пробегом и остатками |
| Списание | Расход признаётся в учёте по норме | Акт списания ГСМ |
| Контроль | Сверка остатков, выявление отклонений, инвентаризация | Ведомость списания, инвентаризационная опись |
В бухгалтерском учёте ГСМ — это материально-производственные запасы по ФСБУ 5/2019, топливо учитывается на субсчёте 10.03 «Топливо». Но бухгалтерия видит только начало и конец цепочки: поступление и итоговое списание. Всё, что между ними, происходит в гараже, у механика и у водителей. Именно здесь учёт ГСМ в организации обычно и ломается.
Шаг 1. Утвердить внутренние документы
Учёт ГСМ начинается не с первой заправки, а с приказов. Без них любое списание топлива уязвимо: налоговая вправе спросить, на каком основании компания признала в расходах именно столько литров (ст. 252 НК РФ требует, чтобы расходы были обоснованы и документально подтверждены).
Минимальный пакет внутренних документов:
- Учётная политика — раздел о ГСМ: способ оценки при списании (по средней себестоимости или ФИФО), формы первичных документов и регистров, порядок учёта остатков в баках, периодичность списания (как правило, ежемесячно).
- Приказ об утверждении норм расхода топлива — по каждой марке и модели ТС, с базовой нормой, зимними и прочими надбавками и датами их действия. Нормы берутся из распоряжения Минтранса № АМ-23-р или устанавливаются по результатам контрольных замеров. Подробнее — в статье «Нормы списания ГСМ в 2026 году».
- Приказ о назначении ответственных — кто выдаёт топливо и карты, кто проверяет путевые листы, кто входит в комиссию по списанию. Образцы формулировок — в статье «Приказ на списание ГСМ».
- Договоры о материальной ответственности — с работниками, которые хранят и выдают топливо (кладовщик, заправщик, механик).
- Положение (регламент) об учёте ГСМ — необязательный, но очень полезный документ, который сводит всё вышеперечисленное в одну инструкцию: кто, что, когда и в какой форме делает.
Шаг 2. Распределить ответственность
Самая частая причина хаоса в учёте ГСМ на предприятии — ситуация, когда «за топливо отвечают все»: бухгалтер разносит чеки, механик смотрит путевые листы, диспетчер выдаёт карты, но никто не сводит эти данные вместе. Роли нужно закрепить письменно.
| Роль | Зона ответственности |
|---|---|
| Водитель | Заправка только закреплённого ТС, отметки о заправке и остатках в путевом листе, сохранение чеков, сохранность карты |
| Механик / диспетчер | Выдача и приём путевых листов, проверка показаний одометра и остатков топлива при выпуске и возвращении машины |
| Ответственный за ГСМ (кладовщик, заправщик) | Приём топлива в ёмкость, выдача под подпись, выдача и учёт талонов и карт |
| Бухгалтер | Оприходование топлива, сверка с реестрами операторов, расчёт списания, проводки, акт |
| Комиссия по списанию | Проверка расчёта, подписание акта, разбор перерасхода |
| Руководитель | Утверждение норм и акта, решение по перерасходу |
В небольшой компании одна и та же должность может совмещать несколько ролей — это нормально. Важно, чтобы один человек не выдавал топливо и сам же не проверял его расход: это базовое разделение, без которого контроль теряет смысл.
Шаг 3. Настроить поступление и выдачу топлива
То, как вести учёт ГСМ на этапе поступления, зависит от способа закупки. У большинства автопарков их два-три одновременно.
- Топливные карты. Документ-основание — ежемесячный отчёт оператора и УПД. Топливо оприходуется на дату перехода права собственности (обычно на дату заправки по договору), сверяется с отметками о заправке в путевых листах. Весь цикл разобран в статье «Учёт ГСМ по топливным картам».
- Собственная ёмкость. Приход — по накладной поставщика с замером уровня, выдача — по ведомости выдачи под подпись водителя.
- Талоны. Талоны сами по себе не топливо, а денежные документы: оприходуются на счёт 50.03, а в счёт 10.03 переходят только после заправки по отметке в путевом листе.
- Подотчёт. Водитель заправляется за наличные или свою карту, сдаёт авансовый отчёт с кассовыми чеками. Самый неудобный для контроля способ — лучше оставлять его только для исключений.
На этапе выдачи ключевой документ — ведомость учёта выдачи ГСМ: именно подпись водителя в ней фиксирует, что топливо перешло под его ответственность. Карты тоже выдаются под подпись — по журналу, с закреплением «одна карта — одна машина».
Шаг 4. Связать учёт ГСМ и путевых листов
Путевой лист — центральный документ всей системы. Списание топлива строится на нём: из путевого листа берутся пробег (или моточасы), остатки топлива при выезде и возвращении, сведения о заправках. Списать топливо без путевых листов в отдельных случаях можно, но это гораздо сложнее и рискованнее — об этом в статье «Можно ли списывать ГСМ без путевых листов».
Чтобы учёт ГСМ и путевых листов работал как единое целое, соблюдайте несколько правил:
- Остатки в баке переходят из листа в лист. Остаток при возвращении в одном путевом листе должен совпадать с остатком при выезде в следующем. Разрыв — первый признак ошибки или слива.
- Каждая заправка — в путевом листе. Литры в отметке о заправке совпадают с чеком, транзакцией по карте или строкой ведомости выдачи.
- Пробег сверяется с одометром и, если есть, с GPS/ГЛОНАСС. Механик при приёме путевого листа проверяет показания, а не переписывает их со слов водителя.
- Путевые листы закрываются вовремя. Лист, который «потерялся» и сдан через две недели, нарушает весь месячный расчёт.
Требования к самим путевым листам — реквизиты, порядок заполнения, сроки хранения — установлены приказом Минтранса № 390 от 28.09.2022. Порядок расчёта списания по ним с примером — в статье «Списание ГСМ по путевым листам».
Для накопительного учёта по машинам многие автопарки ведут книгу учёта ГСМ по форме № 38 — она позволяет видеть расход каждого автомобиля нарастающим итогом.
Шаг 5. Месячный цикл: как закрывать период
Учёт ГСМ в организации удобнее всего вести циклом, который повторяется каждый месяц. Примерный календарь:
| Когда | Что делать | Кто |
|---|---|---|
| Ежедневно | Выпуск и приём машин, проверка показаний в путевых листах, выдача топлива под подпись | Механик, ответственный за ГСМ |
| Еженедельно | Промежуточная сверка заправок по картам с путевыми листами, разбор аномалий | Механик или бухгалтер |
| 1–5 число | Получение отчётов операторов карт, УПД, авансовых отчётов; оприходование топлива | Бухгалтер |
| 3–7 число | Закрытие всех путевых листов прошлого месяца, расчёт расхода по норме и по факту по каждой машине | Механик, бухгалтер |
| 5–10 число | Разбор перерасхода, решение руководителя, акт списания ГСМ, проводки | Комиссия, бухгалтер, руководитель |
| По итогам | Перенос остатков в баках на следующий месяц | Бухгалтер |
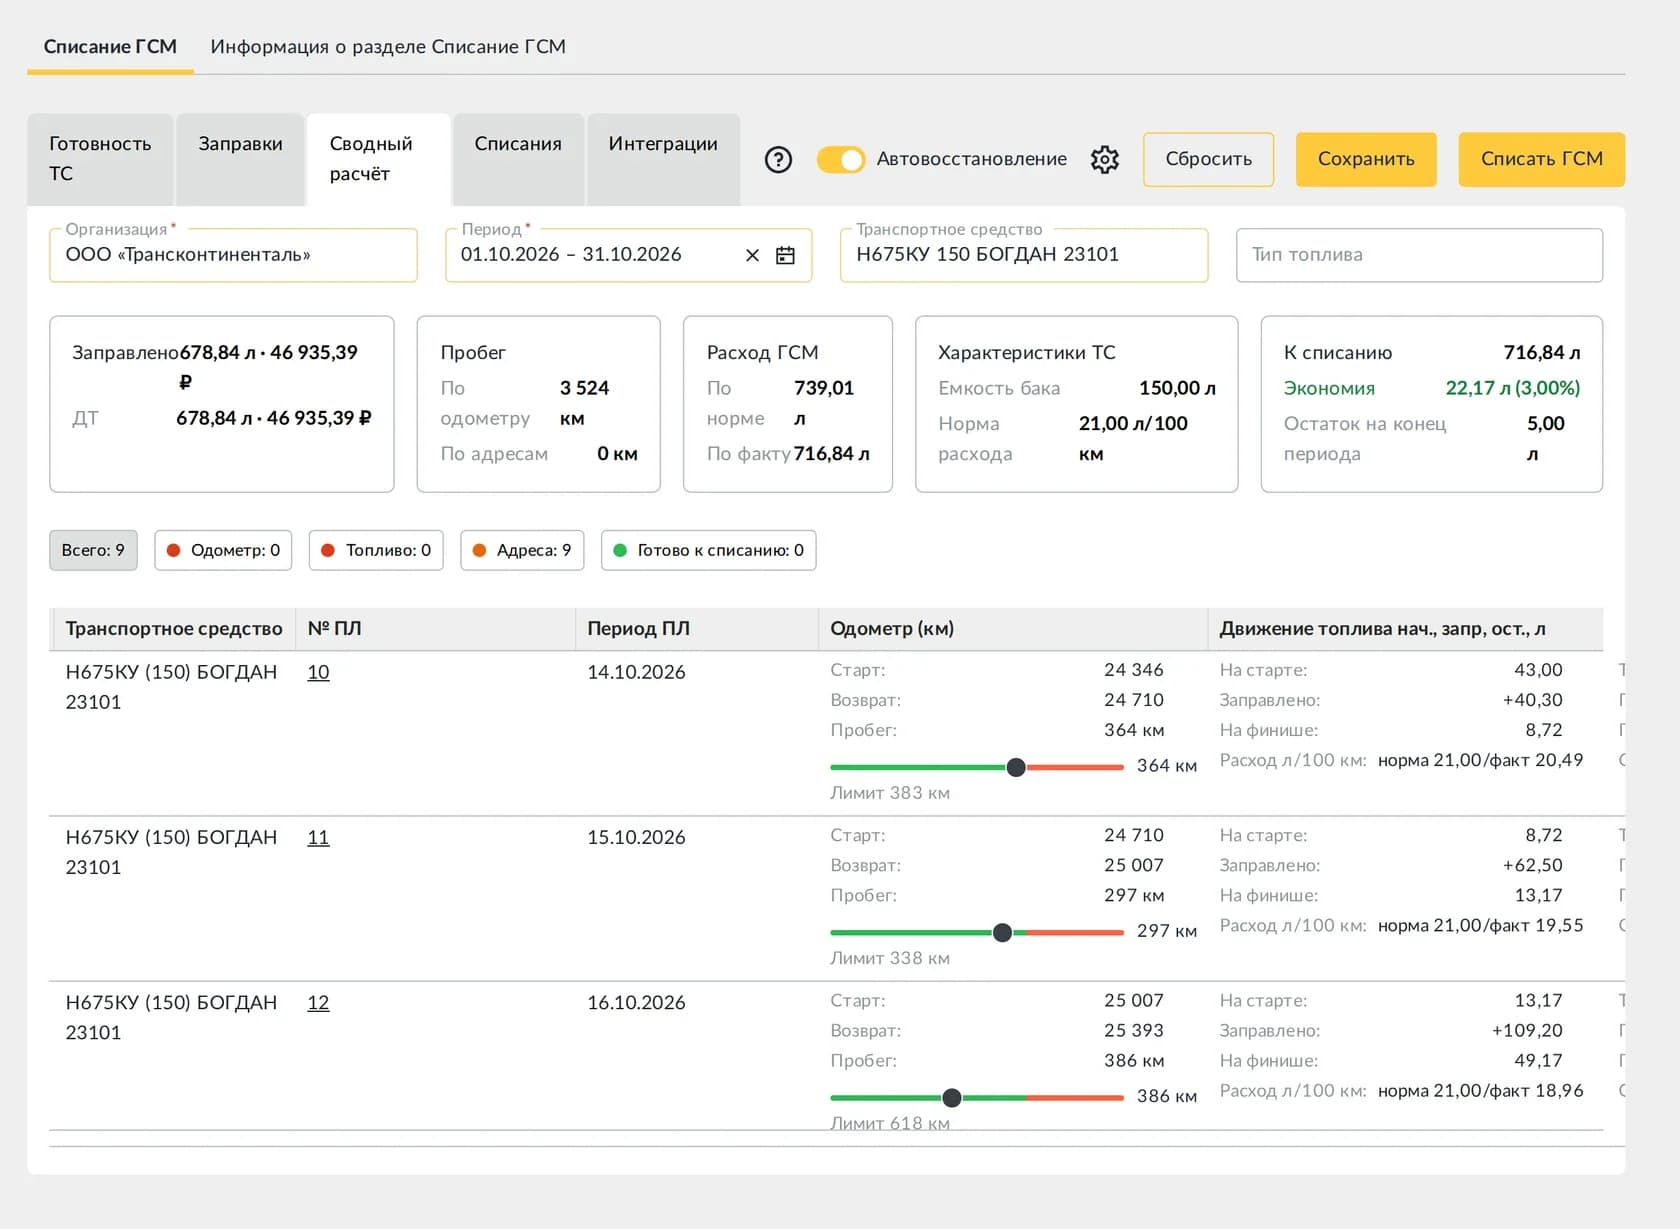
Расчёт расхода на этапе закрытия строится на простой формуле: фактический расход = остаток на начало + заправлено − остаток на конец. Нормативный расход = пробег × норма с надбавками / 100. Разница между ними и есть экономия или перерасход. Как применять формулу и надбавки — в статье «Списание ГСМ в 2026 году: порядок, нормы и документы».
Перерасход сверх нормы можно обосновать (работа с прицепом, простой в пробках с работающим двигателем, надбавки, не учтённые в путевом листе), удержать с виновного работника в пределах, установленных ТК РФ, или списать за счёт собственных средств без признания в налоговых расходах. Как это отражается проводками и в налоговом учёте — в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт».
Шаг 6. Контроль и инвентаризация
Даже идеально оформленные документы не гарантируют, что топливо не уходит «налево». Поэтому в системе учёта нужны точки независимой проверки.
- Сравнение расхода по машинам. Одинаковые модели на похожих маршрутах должны давать близкий расход. Машина, которая стабильно расходует на 15% больше соседних, требует проверки.
- Подозрительная экономия. Расход заметно ниже нормы так же настораживает, как перерасход: он может означать завышенный пробег в путевых листах.
- Транзакции по картам вне графика. Заправки в выходные, ночью, на АЗС вдали от маршрута, несколько заправок подряд в один бак сверх его объёма.
- Датчики уровня топлива и мониторинг. Сравнение заправок по карте с ростом уровня в баке по ДУТ — самый надёжный способ поймать слив. Подробно — в статье «Слив топлива: как выявить и доказать».
- Инвентаризация. Обязательна перед составлением годовой отчётности и при смене материально ответственного лица (ст. 11 закона № 402-ФЗ). Для топлива в ёмкостях — замер с составлением описи, для топлива в баках — фиксация остатков по показаниям приборов или замером на определённую дату.
Типичные ошибки при организации учёта ГСМ
- Нет приказа о нормах. Расход считается по справочным цифрам из интернета или «как привыкли», которые руководитель не утверждал.
- Не закреплены ответственные. Топливо и карты выдаются без подписи, при недостаче спросить не с кого.
- Учёт ГСМ и путевых листов ведётся отдельно. Бухгалтерия разносит чеки, механик проверяет пробег, но никто не сверяет литры из одного источника с литрами из другого.
- Путевые листы сдаются с опозданием. Месяц невозможно закрыть, акт составляется «по памяти» или с переносом на следующий период.
- Зимние надбавки применяются без даты в приказе. Надбавка должна действовать с конкретной даты, утверждённой документом, а не «с первого снега».
- Документы не хранятся. Путевые листы, акты и ведомости нужно хранить не менее пяти лет — сводная таблица сроков есть в статье «Сроки хранения путевых листов и документов по ГСМ».
Коротко о главном
Вести учёт ГСМ в организации — значит выстроить замкнутый цикл: поступление → выдача → расход → списание → контроль. Основу составляют внутренние документы: учётная политика, приказ о нормах расхода, приказ о назначении ответственных и договоры о материальной ответственности.
Центральный документ системы — путевой лист: из него берутся пробег, заправки и остатки в баках, на нём строится списание. Учёт ГСМ и путевых листов нужно вести как единое целое, сверяя литры из путевых листов, чеков, реестров карт и ведомостей выдачи. Период закрывается ежемесячно: путевые листы → расчёт по норме и по факту → разбор отклонений → акт списания → перенос остатков. А регулярное сравнение расхода между машинами, проверка транзакций и инвентаризация позволяют поймать потери до того, как они станут заметны в отчётности.
Как ЮС АВТО помогает вести учёт ГСМ в организации
ЮС АВТО закрывает именно те стыки, на которых учёт ГСМ на предприятии обычно разваливается. Электронные путевые листы фиксируют пробег, моточасы и остатки топлива при выезде и возвращении, автоматически переносят остатки из листа в лист. Заправки подтягиваются из реестров топливных карт или вносятся при выдаче из ёмкости и сразу сверяются с путевыми листами. Нормы расхода с сезонными надбавками хранятся в карточке каждой машины, а модуль «Списание ГСМ» сам считает расход по норме и по факту, подсвечивает перерасход и подозрительную экономию и формирует ведомость и акт списания за месяц. Механик, бухгалтер и руководитель работают с одними и теми же данными, а не сводят их вручную из разных таблиц. О том, какие ещё этапы можно передать программе, — в статье «Автоматизация учёта и списания ГСМ».
Другие статьи
Учёт служебных поездок и командировок водителей: оформление, суточные и документы
Положение по учёту ГСМ: образец регламента учёта и списания топлива на предприятии