Инвентаризация автопарка: как провести по ФСБУ 28/2023 без потерь
Как провести инвентаризацию автопарка: когда она обязательна, что проверять у машин, как замерить топливо в баках, оформить описи и отразить недостачи и излишки.
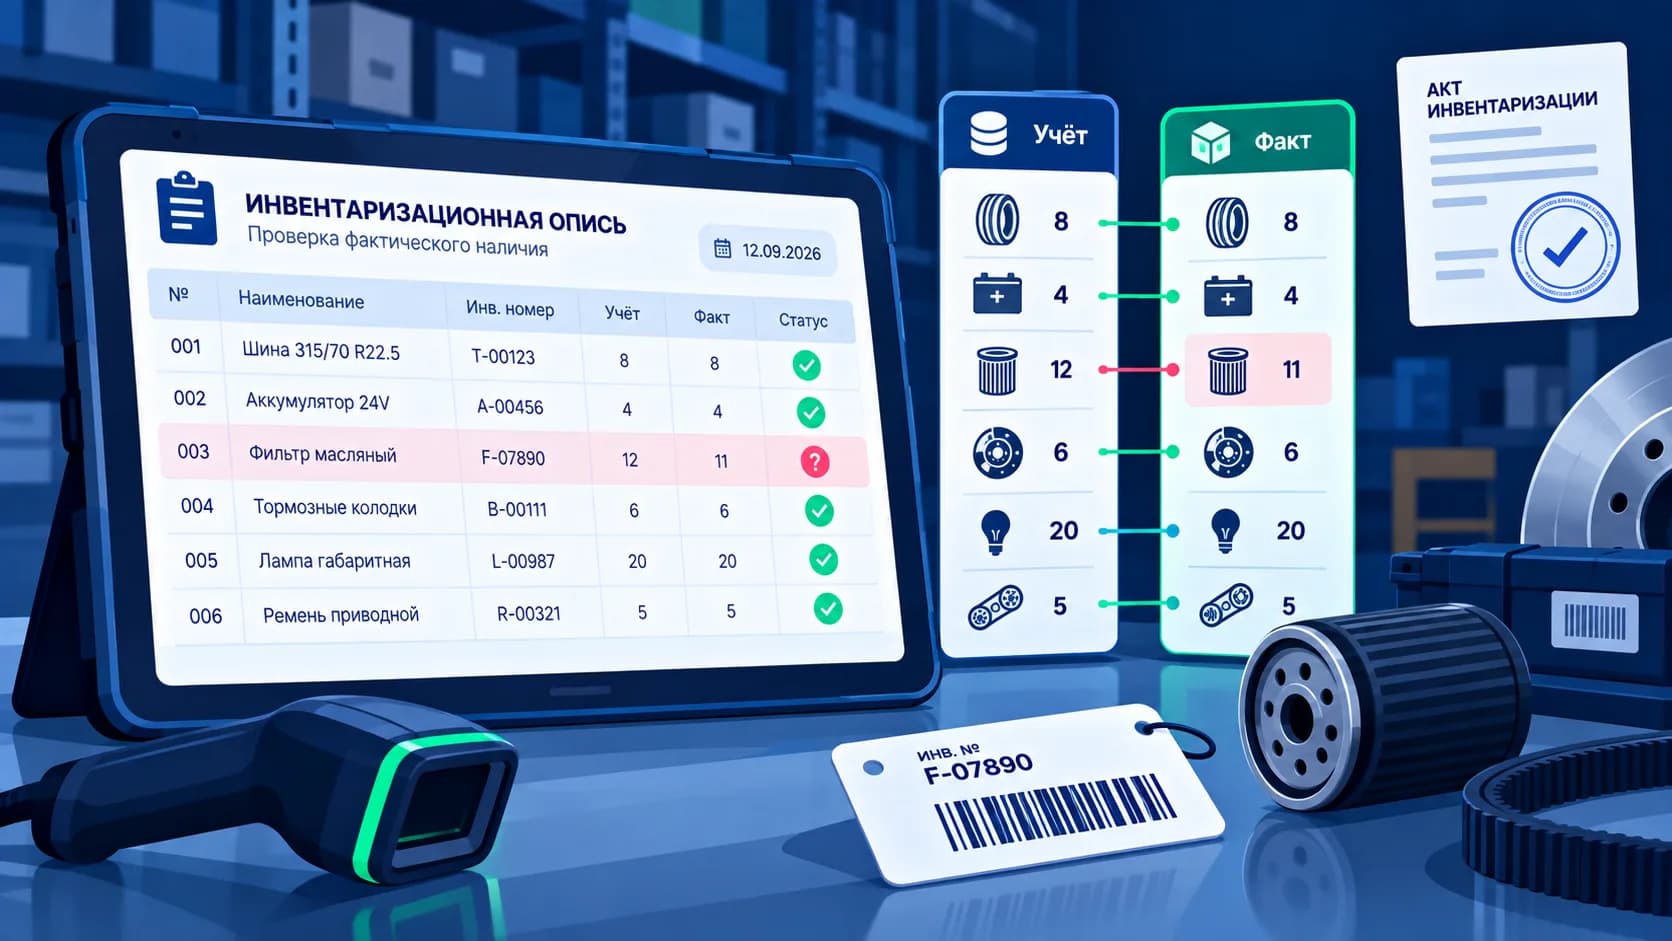
Инвентаризацию в автопарке часто воспринимают как формальность перед годовым отчётом: бухгалтерия распечатывает список основных средств, механик расписывается, что всё на месте. А потом при продаже машины выясняется, что у неё другой номер двигателя, запасное колесо «уехало» на соседний автомобиль, а в баках по документам 3 тонны топлива, которых физически нет.
Разбираем, как провести инвентаризацию автопарка по действующим правилам: когда она обязательна, что именно проверять у транспорта, запасов и ГСМ, какие документы оформлять и как отражать результаты в учёте.
Какие правила действуют в 2026 году
Обязанность проводить инвентаризацию установлена статьёй 11 закона № 402-ФЗ «О бухгалтерском учёте». Порядок её проведения с 1 апреля 2025 года определяет федеральный стандарт ФСБУ 28/2023 «Инвентаризация», утверждённый приказом Минфина от 13.01.2023 № 4н. Старые Методические указания по инвентаризации (приказ Минфина № 49 от 13.06.1995), на которые до сих пор ссылаются многие образцы в интернете, для организаций, перешедших на стандарт, больше не применяются.
Что важно знать о ФСБУ 28/2023:
- Цель инвентаризации — подтвердить, что объекты существуют, их состояние и оценка соответствуют данным учёта, а выявленные расхождения отражены в отчётности.
- Формы документов компания утверждает сама. Унифицированные формы ИНВ-1, ИНВ-3, ИНВ-18, ИНВ-19 (постановление Госкомстата № 88) можно использовать как основу, но они не обязательны.
- Сроки и периодичность плановых инвентаризаций, состав комиссий и порядок оформления закрепляются в учётной политике или отдельном распорядительном документе.
- Результаты отражаются в том отчётном периоде, в котором инвентаризация завершена.
Когда инвентаризация обязательна
| Ситуация | Что инвентаризировать |
|---|---|
| Перед составлением годовой бухгалтерской отчётности | Все активы и обязательства, в том числе транспорт, запасы и ГСМ |
| Смена материально ответственного лица (завгар, кладовщик, водитель с закреплённой машиной) | Имущество, которое передаётся |
| Выявлено хищение, злоупотребление или порча имущества | Объекты, по которым есть подозрение |
| Пожар, стихийное бедствие, авария, иные чрезвычайные ситуации | Пострадавшее имущество |
| Реорганизация или ликвидация организации | Всё имущество и обязательства |
Кроме обязательных, компания может назначать внеплановые выборочные инвентаризации — например, ежемесячную сверку остатков топлива или внезапную проверку склада запчастей. Для автопарка это один из самых действенных инструментов против слива топлива и «потери» шин: о ней не знают заранее, и подготовить «правильные» остатки не получится. Как устроить такую проверку по топливу, мы разбирали в статье «Слив топлива в автопарке: как обнаружить и доказать».
Что входит в инвентаризацию автопарка
Автопарк — это не только машины. В опись попадает всё, что числится в учёте и связано с эксплуатацией транспорта:
- Транспортные средства — собственные (счёт 01), полученные в лизинг с учётом на балансе лизингополучателя по ФСБУ 25/2018 (права пользования), арендованные (забалансовый счёт 001).
- Бортовое оборудование — тахографы, терминалы ГЛОНАСС/GPS, видеорегистраторы, рации. Если они учитываются как отдельные объекты, их проверяют отдельно от машин.
- Гаражное и ремонтное оборудование — подъёмники, компрессоры, шиномонтажные станки, диагностические стенды.
- Запасы — запчасти, шины (в том числе сезонный комплект на хранении), аккумуляторы, инструмент, спецодежда.
- ГСМ — топливо на складе и в баках автомобилей, масла, технические жидкости.
- Бланки строгой отчётности и документы — если компания ещё ведёт бумажные путевые листы, остаток чистых бланков тоже стоит пересчитать.
Порядок проведения: пошагово
1. Приказ и комиссия
Руководитель издаёт приказ о проведении инвентаризации. В нём указывают объекты, сроки начала и окончания, состав комиссии. Для автопарка в комиссию обычно включают главного механика или начальника гаража, представителя бухгалтерии и независимого сотрудника — например, юриста или специалиста службы безопасности. Материально ответственное лицо в комиссию не входит, но обязательно присутствует при проверке.
2. Расписка материально ответственного лица
До начала проверки МОЛ подтверждает, что все документы о поступлении и выбытии имущества сданы в бухгалтерию, а неоприходованного или списанного «на словах» имущества нет. Это защищает и компанию, и самого сотрудника: расхождения после расписки уже нельзя объяснить «забытой накладной».
3. Подготовка учётных данных
Бухгалтерия готовит перечень объектов с инвентарными номерами и количеством, механик — список машин с госномерами, VIN, местонахождением и статусом (на линии, в ремонте, на консервации). Удобно сразу собрать из системы учёта последние показания одометров и остатки топлива по путевым листам.
4. Осмотр и сверка
Комиссия проверяет каждый объект физически. Отметка «на месте» по памяти или по телефонному звонку водителя — главная причина, по которой инвентаризация не находит реальных проблем.
5. Описи и сличительные ведомости
Результаты осмотра заносят в инвентаризационные описи: отдельно по основным средствам, по запасам, по ГСМ. Если фактические данные расходятся с учётными, составляют сличительную ведомость с указанием разницы и её причины. Описи подписывают все члены комиссии и МОЛ.
6. Решение руководителя и отражение в учёте
По итогам комиссия готовит протокол с предложениями: кого признать виновным, что списать, что оприходовать. Руководитель утверждает решение, бухгалтерия отражает результаты в учёте.
Что проверять у машин
Для транспортного средства недостаточно убедиться, что «машина стоит в гараже». В описи стоит зафиксировать:
- Идентификацию: госномер, VIN, марку и модель, год выпуска — и сверить с СТС и электронным ПТС. Несовпадение VIN или номера кузова — повод для отдельного разбирательства.
- Пробег по одометру — и сравнить с последним путевым листом. Существенная разница указывает на неучтённые поездки или неисправный одометр.
- Комплектность: запасное колесо, домкрат, аптечка, огнетушитель, знак аварийной остановки, ключи и брелоки сигнализации, бортовое оборудование с серийными номерами.
- Техническое состояние: видимые повреждения, неисправности, машины, фактически не пригодные к эксплуатации, но числящиеся «рабочими».
- Документы: СТС, полис ОСАГО, действующая диагностическая карта (подробнее — в статье «Диагностическая карта для юридических лиц»), карта и пломбы тахографа (см. «Тахограф в автопарке»).
Машины на линии и в дальних рейсах. ФСБУ 28/2023 допускает дистанционные способы подтверждения наличия — фото- и видеофиксацию, данные систем мониторинга. Для машины в рейсе можно запросить у водителя фото VIN-таблички, одометра и комплекта с геометкой и временем, а местоположение подтвердить по данным ГЛОНАСС. Такой способ должен быть заранее прописан в учётной политике или приказе об инвентаризации.
Машины в ремонте у подрядчика. Наличие подтверждают актом сверки с сервисом или выездом члена комиссии. В описи отмечают, где находится машина и на каком основании.
Арендованные и лизинговые машины включают в отдельную опись. Расхождения по ним — это не только вопрос учёта, но и претензии от собственника при возврате.
Инвентаризация топлива в баках
Остатки ГСМ — самая «плавающая» позиция автопарка. Чтобы проверка была точной:
- Проведите замер одновременно по всем машинам, по возможности в начале смены до выезда. Так топливо не «переедет» из бака в бак.
- Используйте объективные данные: показания датчиков уровня топлива из системы мониторинга, контрольную заправку «до полного» или мерную линейку. Указатель на приборной панели для инвентаризации не подходит — его погрешность слишком велика.
- Сравните факт с учётным остатком по путевым листам: остаток при возвращении из последнего рейса плюс заправки минус расход по норме.
- Учтите естественную убыль при хранении на складе — в пределах норм, утверждённых приказом Минэнерго № 364 от 13.08.2009. Потери в пределах норм списываются в расходы, сверх норм — относятся на виновных или на прочие расходы.
Если расхождения по топливу повторяются из инвентаризации в инвентаризацию, это повод пересмотреть нормы расхода. Как они рассчитываются, мы описывали в статье «Как рассчитать расход топлива: формулы и нормы».
Как отразить результаты в учёте
| Результат | Проводка | Комментарий |
|---|---|---|
| Излишек основного средства (например, неучтённое оборудование) | Дт 08 Кт 91.1, затем Дт 01 Кт 08 | Приходуется по справедливой стоимости как прочий доход |
| Излишек запасов, запчастей, топлива | Дт 10 Кт 91.1 | Оценка — по справедливой стоимости |
| Недостача основного средства | Дт 02 Кт 01 (амортизация), Дт 94 Кт 01 (остаточная стоимость) | Сначала на счёт 94, затем решение по виновным |
| Недостача запасов и ГСМ | Дт 94 Кт 10 | В пределах норм естественной убыли — сразу на счёта затрат |
| Недостача отнесена на виновного | Дт 73.2 Кт 94 | Взыскание — в пределах трудового законодательства |
| Виновные не установлены или во взыскании отказано | Дт 91.2 Кт 94 | Для налога на прибыль нужен документ уполномоченного органа об отсутствии виновных |
Взыскать ущерб с водителя или кладовщика можно в пределах среднего месячного заработка, а в полном размере — только при наличии договора о полной материальной ответственности или в случаях, прямо указанных в статье 243 ТК РФ. Без такого договора с водителем взыскать полную стоимость пропавшего топлива не получится. Подробнее о проводках по ГСМ — в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт».
Типичные ошибки
- Проверка «по бумагам». Комиссия сверяет список с другим списком, а не с реальными машинами. Расхождения при этом не находятся никогда.
- Нет фиксации VIN и пробега. Машину «нашли», но не проверили, та ли это машина и сколько она проехала.
- Сезонные шины не попадают в опись. Комплект лежит у стороннего шиномонтажа без акта приёма-передачи и фактически выпадает из учёта. Как этого избежать — в статье «Учёт шин в автопарке».
- Топливо считают по стрелке на приборной панели. Такие данные не годятся ни для выявления недостачи, ни для её взыскания.
- Снятые детали не учитываются. Демонтированные при ремонте агрегаты, годные к использованию, должны быть оприходованы — иначе они «исчезают» между ремонтами. Порядок оформления — в статье «Учёт и списание запчастей автопарка».
- Результаты не доводятся до решения. Сличительная ведомость составлена, но приказа руководителя нет, и недостача годами висит на счёте 94.
- Документы не хранятся. Описи и сличительные ведомости — первичные учётные документы, их хранят не менее пяти лет (см. «Сроки хранения путевых листов и документов по ГСМ»).
Коротко о главном
С 1 апреля 2025 года инвентаризация проводится по ФСБУ 28/2023, старые Методические указания № 49 больше не применяются. Обязательно инвентаризировать имущество перед годовой отчётностью, при смене материально ответственного лица, при хищении или порче, после чрезвычайных ситуаций и при реорганизации. В автопарке проверяют не только машины, но и бортовое оборудование, запчасти, шины и ГСМ — в том числе топливо в баках. У каждой машины фиксируют госномер, VIN, пробег, комплектность и документы; машины в рейсе можно подтверждать фото с геометкой и данными мониторинга, если это прописано в учётной политике. Излишки приходуются как прочий доход, недостачи проходят через счёт 94 и относятся на виновных или на прочие расходы. Формы документов компания утверждает сама.
Как ЮС АВТО помогает с инвентаризацией автопарка
В ЮС АВТО у каждой машины есть карточка с госномером, VIN, документами и историей ремонтов и ТО, а показания одометра и остатки топлива фиксируются в путевых листах той же системы. Перед инвентаризацией не нужно собирать данные из разных таблиц: учётный пробег, последний остаток топлива и список запчастей, установленных на машину, уже под рукой. Это ускоряет сверку и сразу показывает, где факт расходится с документами — по топливу, пробегу или комплектации.
Другие статьи
Водитель отказывается от медосмотра: что делать работодателю
Удалённый предрейсовый техосмотр: законно ли проверять машину по фото и видео