Компенсация за использование личного автомобиля в служебных целях в 2026 году
Как оформить компенсацию за личный автомобиль сотрудника: договор, приказ, новые лимиты 2026 года для НДФЛ и налога на прибыль, типичные ошибки.
Отдел продаж ездит на встречи на личных машинах, курьер развозит документы на своём авто, региональный менеджер добирается до объектов там, где нет служебного транспорта. Компания может организовать это тремя способами: купить машины в парк, оформить аренду у сотрудника или просто платить компенсацию. Третий вариант — самый быстрый в оформлении, но именно поэтому с ним чаще всего ошибаются: платят «на глаз», без документов, а потом теряют расходы при налоговой проверке. Разбираем, как оформить компенсацию правильно и что изменилось в лимитах с 2026 года.
Правовая база
Право сотрудника на компенсацию за использование личного имущества в служебных целях закреплено статьёй 188 Трудового кодекса РФ. Норма распространяется не только на автомобиль — под неё подпадает любое личное имущество, инструмент, оборудование, — но именно личный транспорт встречается в практике чаще всего.
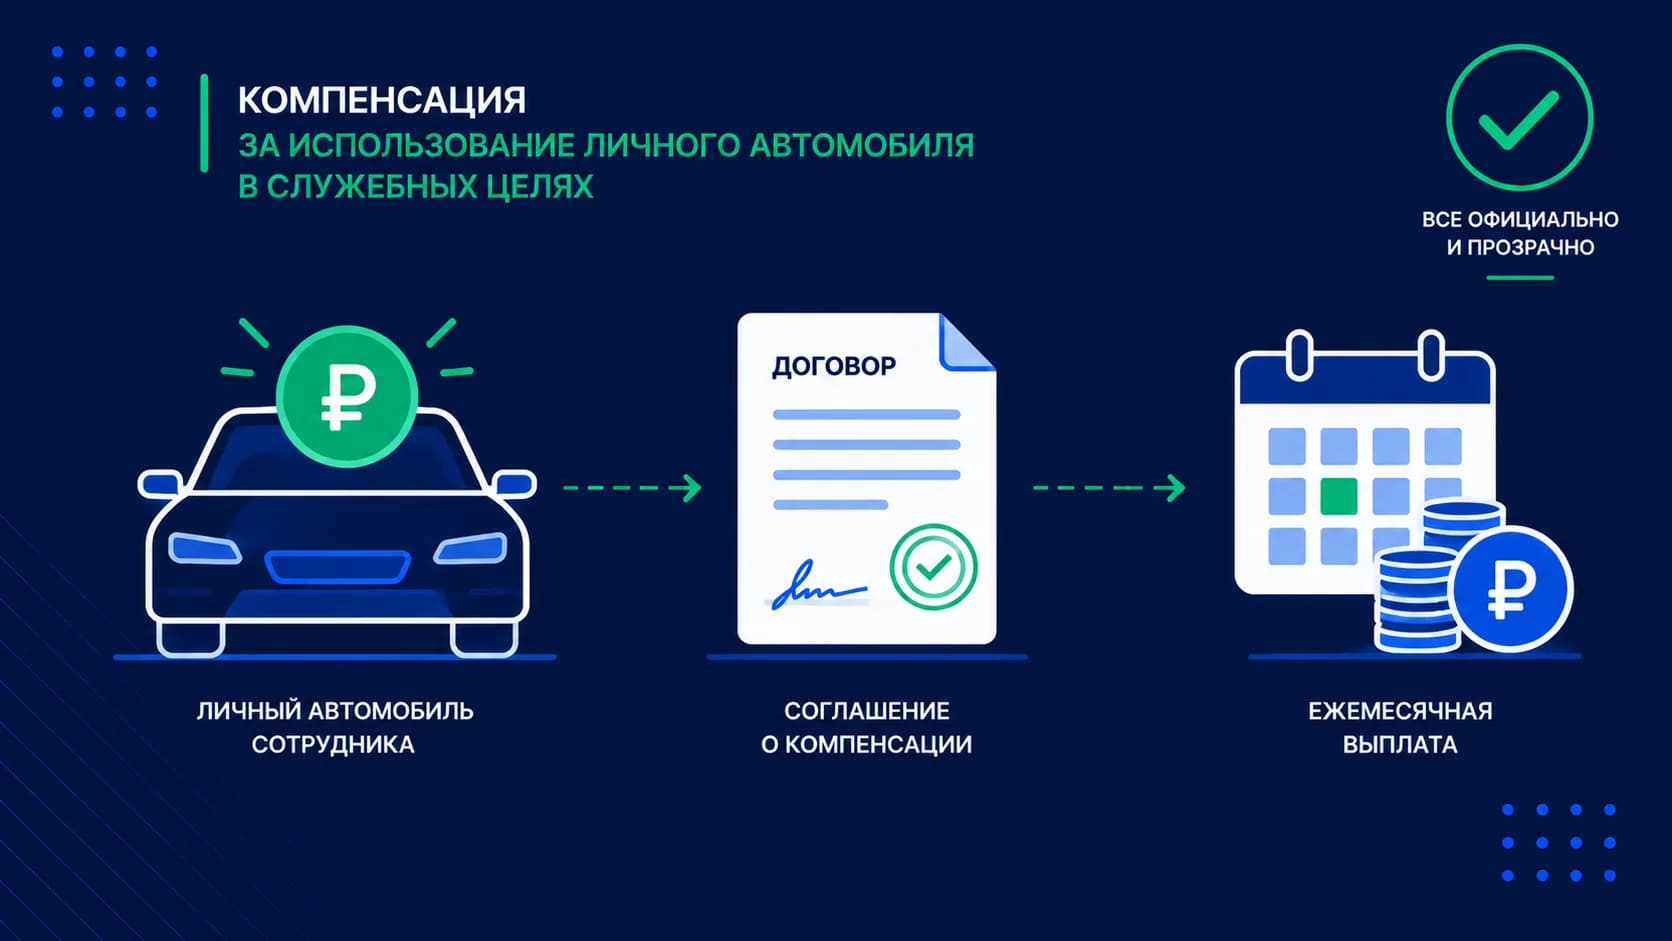
Ключевое условие статьи 188 ТК РФ — письменное соглашение между работодателем и работником. Устная договорённость «плачу тебе сверху пять тысяч за бензин» юридически компенсацией не является: без бумаги это просто необоснованная выплата, которую сложно защитить и перед налоговой, и перед трудовой инспекцией.
Отдельно регулируется налоговая сторона вопроса:
- Налог на прибыль и УСН — расход принимается в пределах норм, которые исторически устанавливало Постановление Правительства РФ № 92 от 08.02.2002.
- НДФЛ и страховые взносы — компенсация не облагается в пределах суммы, согласованной сторонами (ст. 217 НК РФ), но до 2026 года точный необлагаемый лимит для этой цели законодательно не был закреплён напрямую, что регулярно приводило к спорам с налоговой.
С 25 мая 2026 года ситуация изменилась: Федеральный закон от 25.04.2026 № 104-ФЗ закрепил предельные размеры компенсации непосредственно в Налоговом кодексе — теперь один и тот же лимит ориентир и для налога на прибыль, и для освобождения от НДФЛ и взносов. Подробнее — в разделе про размер компенсации ниже.
Чем компенсация отличается от аренды автомобиля
У компании есть два принципиально разных способа использовать машину сотрудника для работы — и это влияет и на документы, и на путевые листы.
Компенсация по ст. 188 ТК РФ — сотрудник остаётся собственником и пользователем автомобиля, просто использует его периодически в интересах работодателя и получает фиксированную ежемесячную выплату. Машина юридически не переходит «под управление» компании.
Договор аренды транспортного средства (с экипажем или без) — автомобиль передаётся компании во временное владение и пользование, и с этого момента фактически эксплуатируется работодателем на общих основаниях, включая обязанность оформлять путевые листы, как на служебный транспорт. Разница между двумя схемами и её влияние на путевые листы подробно разобрана в статье «Нужен ли путевой лист для служебной легковой машины».
Для разовых или редких поездок компенсация проще: не нужно оформлять договор аренды, ставить машину на баланс использования, вести путевые листы на общих основаниях. Для регулярной интенсивной эксплуатации — аренда даёт больше контроля и позволяет учитывать реальные расходы, а не фиксированную сумму.
Что компенсация покрывает, а что нет
Компенсация — это не возврат чеков за бензин, а фиксированная ежемесячная сумма, которая по умолчанию считается покрывающей весь комплекс расходов на эксплуатацию личного автомобиля в служебных целях:
- износ (амортизацию) транспортного средства;
- горюче-смазочные материалы;
- техническое обслуживание и текущий ремонт;
- мойку, парковку в рамках служебных поездок.
Именно поэтому компенсация и отдельное списание ГСМ по этому же автомобилю — это задвоение расходов, которое налоговая снимет при проверке в первую очередь. Подробно этот риск и правильные проводки разобраны в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт».
Отдельно от компенсации могут возмещаться расходы, которые не входят в стандартный комплекс: например, платные парковки за пределами обычного маршрута или мойка перед конкретной важной поездкой — но такие возмещения нужно обосновывать отдельными документами, а не включать в фиксированную сумму компенсации задним числом.
Компенсация не покрывает и не заменяет собой транспортный налог и ОСАГО — эти расходы несёт собственник автомобиля, то есть сотрудник, независимо от факта получения компенсации от работодателя.
Как оформить компенсацию
Шаг 1 — письменное соглашение. Оформляется как дополнительное соглашение к трудовому договору или отдельным документом. В нём фиксируются: марка и объём двигателя автомобиля, реквизиты ПТС или СТС, размер компенсации, периодичность выплаты, порядок использования (какие именно поездки признаются служебными).
Шаг 2 — приказ руководителя. На основании соглашения издаётся приказ о назначении компенсации конкретному сотруднику с указанием суммы и даты начала выплат.
Шаг 3 — документы, подтверждающие право на автомобиль. Копия свидетельства о регистрации ТС (СТС) или паспорта транспортного средства (ПТС). Если автомобиль оформлен не на самого сотрудника, а, например, на супруга, — понадобится доверенность или иной документ, подтверждающий право сотрудника на управление и использование машины.
Шаг 4 — подтверждение служебного характера поездок. Формальных требований к форме документа нет, но при проверке нужно доказать, что поездки действительно были рабочими: должностная инструкция с разъездным характером работы, служебные записки, журнал поездок или маршрутные листы. Путевой лист в классическом виде для компенсации не обязателен именно потому, что автомобиль не переходит под управление компании, — но внутренний учёт поездок работодателю всё равно нужен, чтобы обосновать экономическую целесообразность выплаты.
Размер компенсации: что изменилось в 2026 году
До 2026 года ситуация с лимитами была запутанной. Постановление № 92 от 08.02.2002 устанавливало нормы только для целей налога на прибыль и УСН: 1 200 ₽ в месяц для легковых автомобилей с объёмом двигателя до 2 000 куб. см и 1 500 ₽ — для объёма свыше 2 000 куб. см. Для НДФЛ и страховых взносов прямого лимита в законе не было — освобождение действовало в пределах суммы, согласованной сторонами, что регулярно вызывало споры при проверках: налоговая нередко пыталась применить к НДФЛ те же скромные нормы, что и к налогу на прибыль.
С 25 мая 2026 года Федеральный закон от 25.04.2026 № 104-ФЗ закрепил единые предельные размеры компенсации напрямую в Налоговом кодексе — и одновременно эти суммы выросли:
| Транспортное средство | Новый лимит с 25.05.2026 |
|---|---|
| Легковой автомобиль, объём двигателя до 2 000 куб. см включительно | 2 400 ₽ в месяц |
| Легковой автомобиль, объём двигателя свыше 2 000 куб. см | 3 000 ₽ в месяц |
| Мотоцикл | 1 200 ₽ в месяц |
Эти лимиты теперь работают в обе стороны: в пределах указанных сумм компенсация не облагается НДФЛ и страховыми взносами и принимается в расходах по налогу на прибыль (УСН). Сумма, которую стороны согласовали сверх лимита, продолжает выплачиваться — трудовое законодательство это не запрещает, — но с превышения нужно удержать НДФЛ и начислить страховые взносы, а в налоговом учёте по прибыли учесть только часть в пределах нормы.
Типичные ошибки
Компенсация без письменного соглашения. Устная договорённость или просто повышенная надбавка к зарплате «за использование машины» не даёт права ни на льготу по НДФЛ, ни на учёт в расходах — при проверке это обычная облагаемая выплата.
Двойной учёт расходов на топливо. Компенсация уже включает ГСМ — отдельно списывать бензин по личному автомобилю сотрудника поверх компенсации нельзя, это прямой риск доначислений.
Выплата фиксированной суммы вне зависимости от факта использования. Если сотрудник в отпуске, на больничном или в командировке без личного автомобиля, а компенсация продолжает начисляться в полном размере, — налоговая может оспорить экономическую обоснованность выплаты за этот период. Соглашение должно предусматривать порядок пересчёта или приостановки выплат.
Компенсация без подтверждения права на автомобиль. Если машина оформлена на другого члена семьи и нет доверенности, формально сотрудник не подтверждает право распоряжаться автомобилем — это ставит под сомнение всю схему.
Путаница между компенсацией и арендой. Если по факту компания использует автомобиль сотрудника постоянно, с фиксированным графиком и фактическим контролем над транспортом, — это по существу аренда, а не разовое использование личного имущества, и оформлять её нужно соответствующим договором с путевыми листами на общих основаниях.
Коротко о главном
Компенсация за личный автомобиль сотрудника — это фиксированная выплата по письменному соглашению (ст. 188 ТК РФ), которая покрывает износ, ГСМ и обслуживание автомобиля целиком, без отдельного списания топлива поверх неё. С 25 мая 2026 года предельные размеры компенсации закреплены в Налоговом кодексе Федеральным законом № 104-ФЗ и одновременно выросли: 2 400 ₽ в месяц для двигателей до 2 000 куб. см, 3 000 ₽ — свыше, 1 200 ₽ — для мотоциклов. В пределах этих сумм компенсация не облагается НДФЛ и взносами и принимается в расходах по налогу на прибыль; с превышения нужно платить налоги и взносы на общих основаниях.
Как ЮСАВТО помогает с учётом использования личного транспорта
Когда в компании одновременно есть служебные автомобили и сотрудники, получающие компенсацию за личный транспорт, легко потерять целостную картину расходов на автопарк. В ЮСАВТО данные о каждом транспортном средстве — включая привязку к сотруднику и назначение — хранятся в одной системе вместе с путевыми листами и учётом ГСМ по служебным машинам, так что бухгалтеру не нужно вручную сверять, какие расходы уже учтены в компенсации, а какие относятся к парку компании.