Амортизация автомобиля в автопарке: как считать в бухгалтерском и налоговом учёте
Как считать амортизацию автомобилей в автопарке: срок полезного использования, способы по ФСБУ 6/2020 и НК РФ, расчёт по пробегу, примеры и проводки.
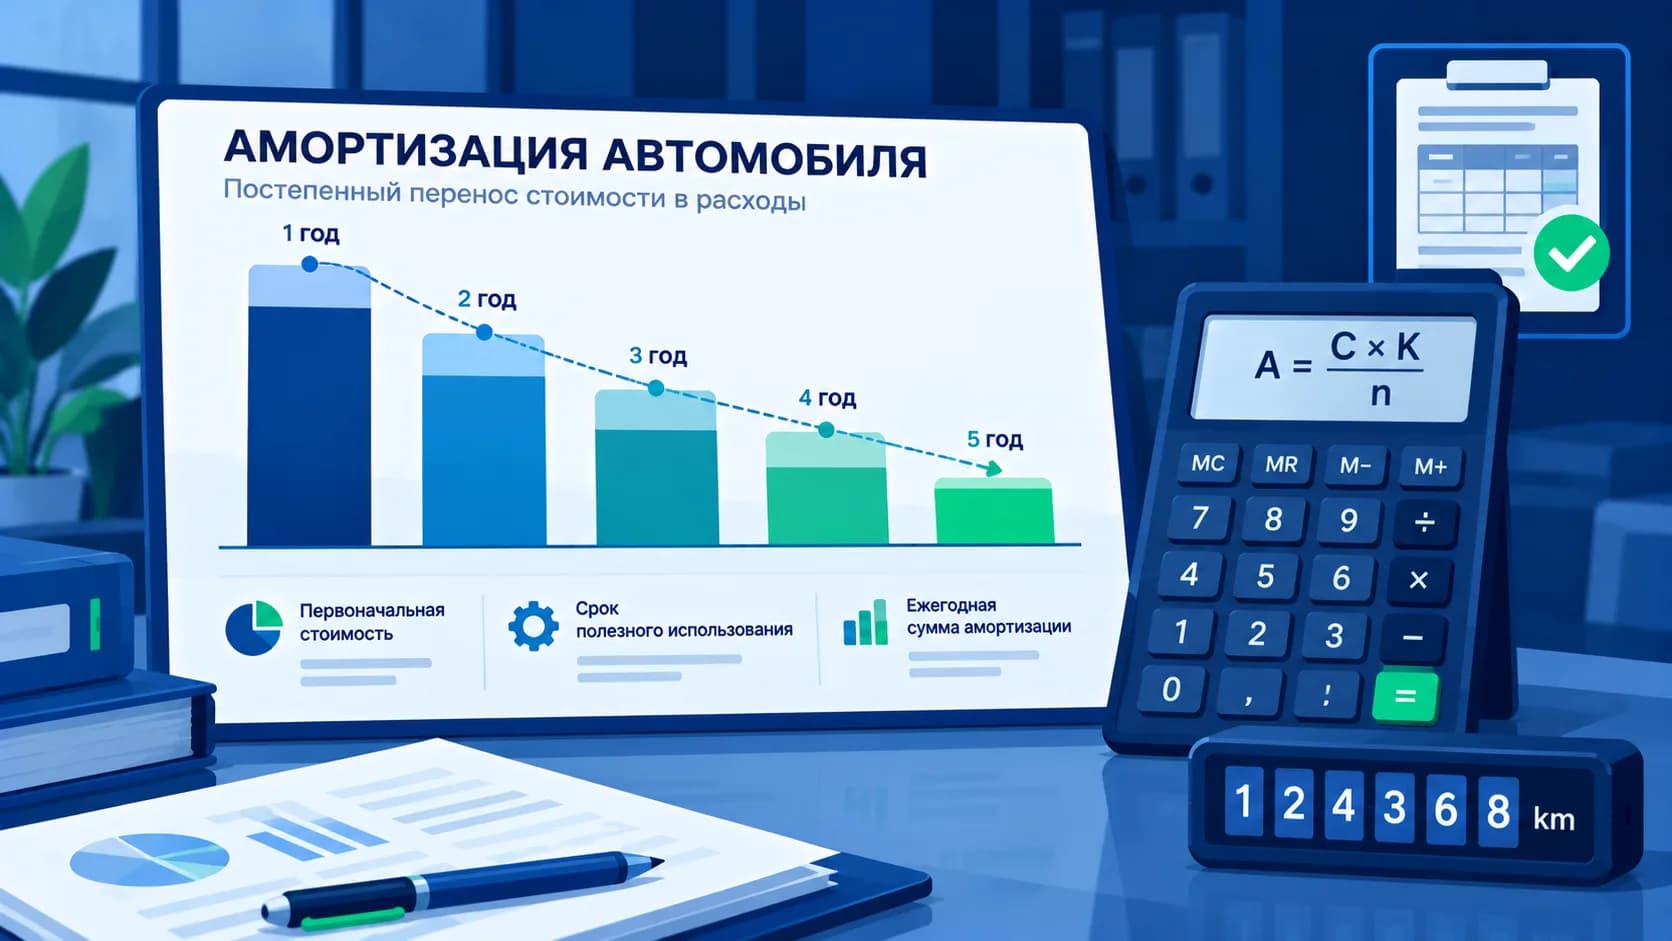
Автомобиль — самый дорогой актив большинства автопарков, и списать его стоимость в расходы одной суммой нельзя ни в бухгалтерском, ни в налоговом учёте. Стоимость переносится на расходы постепенно, через амортизацию. От того, как выбраны срок и способ, зависят себестоимость перевозок, налог на прибыль, а заодно и то, насколько честно отчётность показывает реальную стоимость парка.
Разбираем, как считать амортизацию автомобиля в 2026 году: какие правила действуют в бухгалтерском и налоговом учёте, как определить срок полезного использования, когда выгоден расчёт по пробегу и какие ошибки чаще всего встречаются у транспортных компаний.
Два учёта — два набора правил
Амортизацию автомобиля приходится считать дважды, и результаты почти никогда не совпадают:
| Бухгалтерский учёт | Налоговый учёт (налог на прибыль) | |
|---|---|---|
| Основной документ | ФСБУ 6/2020 «Основные средства» (приказ Минфина от 17.09.2020 № 204н) | Статьи 256–259.3 НК РФ |
| Срок полезного использования | Компания определяет сама, исходя из ожидаемого периода использования | По Классификации основных средств (постановление Правительства от 01.01.2002 № 1) |
| Ликвидационная стоимость | Учитывается — амортизируется только разница между стоимостью и ликвидационной стоимостью | Не учитывается — амортизируется вся первоначальная стоимость |
| Способы | Линейный, уменьшаемого остатка, пропорционально объёму продукции (работ) | Линейный или нелинейный |
| Начало начисления | С даты признания объекта или с 1-го числа следующего месяца — как закреплено в учётной политике | С 1-го числа месяца, следующего за вводом в эксплуатацию |
| Лимит стоимости | Компания устанавливает сама для несущественных объектов | Амортизируемое имущество — дороже 100 000 рублей |
Разница между двумя учётами — нормальна. Её отражают через отложенные налоги по ПБУ 18/02, а не подгоняют один учёт под другой.
Из чего складывается первоначальная стоимость
Амортизация начинается с правильной базы. В первоначальную стоимость автомобиля включают:
- цену покупки без НДС (если компания плательщик НДС и машина используется в облагаемой деятельности);
- таможенные пошлины и утилизационный сбор при ввозе;
- расходы на доставку до места эксплуатации;
- стоимость дооборудования до состояния готовности к использованию — например, установку тахографа или изотермического фургона, если без них машина не может работать по назначению;
- вознаграждения посредникам и регистрационные сборы.
Не включают ОСАГО и КАСКО — это расходы периода, их списывают в течение срока действия полиса. Бортовой терминал ГЛОНАСС, купленный отдельно и способный работать на другой машине, обычно учитывают как самостоятельный объект или запас — граница подробно разобрана в статье «Что относится к запчастям автотранспорта».
Срок полезного использования
В бухгалтерском учёте
Срок компания определяет сама — исходя из того, сколько реально собирается эксплуатировать машину. Учитываются интенсивность работы (одна или две смены, городской цикл или магистраль), планы по обновлению парка, условия эксплуатации, ограничения договоров лизинга и аренды. Если такси меняют каждые три года, а магистральный тягач работает семь лет, — так и нужно указывать, а не брать срок из налоговой классификации «по умолчанию».
Важная особенность ФСБУ 6/2020: срок, ликвидационную стоимость и способ амортизации проверяют в конце каждого года. Если машина ездит интенсивнее, чем планировалось, или компания решила обновить парк раньше, элементы амортизации пересматривают, а изменения отражают как изменение оценочного значения — перспективно, без пересчёта прошлых периодов.
В налоговом учёте
Срок выбирают в пределах амортизационной группы по Классификации основных средств. Группа определяется по коду ОКОФ транспортного средства:
| Группа | Срок полезного использования | Что обычно попадает |
|---|---|---|
| Третья | от 3 до 5 лет включительно | Легковые автомобили |
| Четвёртая | от 5 до 7 лет включительно | Часть грузовых автомобилей, ряд прицепов |
| Пятая | от 7 до 10 лет включительно | Отдельные виды грузовых машин и автобусов |
Группа для конкретной модели зависит от её кода ОКОФ, поэтому для грузовиков, автобусов и спецтехники её стоит сверять по актуальной редакции Классификации, а не по аналогии с соседней машиной.
Подержанный автомобиль. Если машина куплена с пробегом, срок в налоговом учёте можно уменьшить на количество месяцев эксплуатации у прежних владельцев (пункт 7 статьи 258 НК РФ). Если машина уже отслужила весь срок по классификации, компания устанавливает срок самостоятельно с учётом требований безопасности. Подтверждают предыдущий срок документами — ПТС с датой выпуска и регистрации, договором купли-продажи.
Способы начисления в бухгалтерском учёте
ФСБУ 6/2020 разрешает три способа. Выбранный способ закрепляют в учётной политике — он может различаться для разных групп машин.
Линейный способ
Амортизация начисляется равными суммами каждый месяц. Самый распространённый и понятный вариант.
Формула: (первоначальная стоимость − ликвидационная стоимость) ÷ срок в месяцах.
Пример. Компания купила фургон за 3 000 000 рублей без НДС и планирует продать его через 5 лет примерно за 600 000 рублей.
- Амортизируемая величина: 3 000 000 − 600 000 = 2 400 000 рублей.
- Срок: 60 месяцев.
- Ежемесячная амортизация: 2 400 000 ÷ 60 = 40 000 рублей.
Способ уменьшаемого остатка
В первые годы амортизация больше, к концу срока — меньше. Подходит, если машина теряет стоимость быстрее всего в начале эксплуатации — а для автомобилей это как раз так: рыночная цена сильнее всего падает в первые два-три года.
Формула годовой суммы: балансовая стоимость на начало года × (коэффициент ÷ срок в годах). Коэффициент компания выбирает сама и закрепляет в учётной политике — чаще всего 2.
Пример для того же фургона, срок 5 лет, коэффициент 2 (годовая норма 40%):
| Год | Балансовая стоимость на начало года | Амортизация за год |
|---|---|---|
| 1-й | 3 000 000 | 1 200 000 |
| 2-й | 1 800 000 | 720 000 |
| 3-й | 1 080 000 | 432 000 |
| 4-й | 648 000 | 48 000 |
| 5-й | 600 000 | 0 |
Начисление останавливается, когда балансовая стоимость дошла до ликвидационной — 600 000 рублей. Поэтому в четвёртом году начислено только 48 000, а в пятом — ничего.
Пропорционально пробегу
ФСБУ 6/2020 позволяет начислять амортизацию пропорционально объёму продукции (работ) в натуральном выражении. Для автомобилей естественная единица — километры пробега, для спецтехники — моточасы.
Формула: амортизируемая величина ÷ ожидаемый пробег за весь срок × фактический пробег за месяц.
Пример. Тот же фургон, ожидаемый пробег за весь срок использования — 300 000 км.
- Ставка на километр: 2 400 000 ÷ 300 000 = 8 рублей.
- В январе машина прошла 4 200 км: 4 200 × 8 = 33 600 рублей.
- В августе стояла в ремонте и прошла 900 км: 900 × 8 = 7 200 рублей.
Этот способ точнее всего связывает расходы с реальной работой машины: в месяц простоя амортизация маленькая, в месяц интенсивных рейсов — большая. Себестоимость рейса и рентабельность конкретного автомобиля становятся честными. Но у способа есть условие — надёжный учёт пробега. Источником служат путевые листы и данные системы мониторинга, и если пробег в них «рисуется», то вместе с ним искажается и амортизация. Для спецтехники аналогичный расчёт ведут по моточасам — как их учитывать, мы разбирали в статье «Как считаются моточасы на погрузчике, экскаваторе и тракторе».
Способы начисления в налоговом учёте
Линейный метод
Норма амортизации в месяц: 1 ÷ срок в месяцах × 100%. Ликвидационная стоимость не учитывается.
Для фургона за 3 000 000 рублей со сроком 60 месяцев: 3 000 000 ÷ 60 = 50 000 рублей в месяц. В бухгалтерском учёте при линейном способе получилось 40 000 рублей — разница в 10 000 рублей ежемесячно образует налогооблагаемую временную разницу и отложенное налоговое обязательство.
Нелинейный метод
Амортизация считается не по каждой машине, а по суммарному балансу амортизационной группы. Ежемесячные нормы установлены в пункте 5 статьи 259.2 НК РФ: для третьей группы — 5,6%, для четвёртой — 3,8%, для пятой — 2,7%. Метод даёт ускоренное списание в первые годы, но сложнее в администрировании и применяется ко всем объектам (кроме зданий и сооружений 8–10 групп), а сменить его на линейный можно не чаще раза в пять лет. Транспортные компании выбирают его редко.
Амортизационная премия
Налоговый учёт позволяет сразу включить в расходы часть стоимости машины (пункт 9 статьи 258 НК РФ):
- до 10% — для любых основных средств;
- до 30% — для объектов третьей–седьмой амортизационных групп, то есть для большинства автомобилей.
Остаток стоимости амортизируется в обычном порядке. Если машину со списанной премией продать взаимозависимому лицу раньше, чем через пять лет после ввода в эксплуатацию, премию придётся восстановить и включить в доходы.
Когда амортизация приостанавливается
| Ситуация | Бухгалтерский учёт | Налоговый учёт |
|---|---|---|
| Машина простаивает, но не законсервирована | Начисление продолжается (при способе по пробегу — фактически близко к нулю) | Начисление продолжается |
| Консервация на срок более 3 месяцев | Начисление не приостанавливается | Машина исключается из амортизируемого имущества на время консервации (п. 3 ст. 256 НК РФ) |
| Реконструкция или модернизация свыше 12 месяцев | Начисление не приостанавливается | Машина исключается из амортизируемого имущества |
| Ликвидационная стоимость сравнялась с балансовой | Начисление прекращается | — |
| Продажа, списание, недостача | Прекращается с даты выбытия | Прекращается с 1-го числа месяца, следующего за выбытием |
Важно: в бухгалтерском учёте по ФСБУ 6/2020 простой и даже консервация не останавливают амортизацию — в отличие от правил, действовавших до 2022 года. Для машин, которые стоят в резерве, это ещё один аргумент в пользу способа по пробегу.
Проводки
| Операция | Дебет | Кредит |
|---|---|---|
| Амортизация автомобилей, занятых в перевозках | 20 «Основное производство» | 02 |
| Амортизация машин ремонтной мастерской, вспомогательного транспорта | 23 | 02 |
| Амортизация служебных легковых машин управления | 26 | 02 |
| Амортизация транспорта торговой компании | 44 | 02 |
| Списание накопленной амортизации при выбытии | 02 | 01 |
Если машина работает на несколько направлений, амортизацию можно распределять пропорционально пробегу или времени работы по каждому из них. Подробнее о том, как амортизация входит в общий состав затрат на транспорт, — в статье «Транспортные расходы организации: учёт».
Ремонт или модернизация: что делать со стоимостью
Обычный ремонт, замена шин, ТО и расходных материалов в стоимость автомобиля не включаются — это текущие расходы. Порядок их учёта — в статьях «Учёт и списание запчастей автопарка» и «Учёт шин в автопарке».
Модернизация и реконструкция — другое дело: установка рефрижераторной установки, переоборудование под перевозку пассажиров, замена кузова на манипулятор. Такие затраты увеличивают балансовую стоимость машины, после чего в бухгалтерском учёте пересматривают срок полезного использования и ликвидационную стоимость. В налоговом учёте срок можно увеличить в пределах амортизационной группы, но не обязательно — если срок не увеличивается, оставшуюся стоимость распределяют на оставшийся срок.
Лизинг и аренда
- Лизинг с учётом у лизингополучателя. По ФСБУ 25/2018 лизингополучатель отражает право пользования активом и амортизирует его. Срок — период, в течение которого компания будет пользоваться машиной; если по договору она перейдёт в собственность, — срок полезного использования самого автомобиля.
- Налоговый учёт лизинга зависит от того, на чьём балансе по условиям договора числится предмет лизинга. Если у лизингодателя, лизингополучатель учитывает лизинговые платежи как расходы, а амортизацию не начисляет.
- Аренда без выкупа. Арендатор амортизацию в налоговом учёте не начисляет — у него расходом являются арендные платежи; в бухгалтерском учёте применяется ФСБУ 25/2018 с учётом его упрощений.
Типичные ошибки
- Срок в бухгалтерии скопирован из налоговой классификации. ФСБУ 6/2020 требует ориентироваться на ожидаемый период использования. Если машины фактически меняют раньше, расходы и стоимость активов искажаются.
- Ликвидационная стоимость равна нулю «по привычке». Для легковых автомобилей и коммерческого транспорта, которые компания продаёт на вторичном рынке, она почти никогда не нулевая — и при значительной сумме её нужно учитывать.
- Элементы амортизации не пересматривают в конце года. Стандарт прямо требует такую проверку; без неё учётная политика формально не соблюдается.
- Амортизация «останавливается» при простое в бухгалтерском учёте. Это правило устаревших ПБУ 6/01, по ФСБУ 6/2020 так делать нельзя.
- Способ по пробегу без надёжного учёта пробега. Если путевые листы заполняются задним числом и данные одометра не сверяются с мониторингом, амортизация становится такой же условной, как и пробег.
- Временные разницы не отражаются. Расхождение между бухгалтерской и налоговой амортизацией нужно фиксировать через отложенные налоги, иначе налог на прибыль в отчётности не сойдётся с декларацией.
Коротко о главном
Амортизацию автомобиля считают отдельно в бухгалтерском учёте по ФСБУ 6/2020 и в налоговом — по статьям 256–259.3 НК РФ. В бухгалтерии срок и ликвидационную стоимость компания определяет сама и пересматривает их каждый год; доступны линейный способ, способ уменьшаемого остатка и расчёт пропорционально пробегу. В налоговом учёте срок берётся из Классификации основных средств (легковые автомобили — третья группа, 3–5 лет), ликвидационная стоимость не учитывается, метод — линейный или нелинейный, а часть стоимости можно списать сразу амортизационной премией до 30%. Для подержанных машин налоговый срок уменьшают на срок эксплуатации у прежних владельцев. Простой и консервация в бухгалтерском учёте амортизацию не останавливают. Расчёт по пробегу точнее всего отражает реальный износ, но требует достоверных данных о километрах.
Как ЮС АВТО помогает считать амортизацию автопарка
Главное условие честной амортизации по пробегу — достоверные километры по каждой машине. В ЮС АВТО пробег фиксируется в электронных путевых листах и сверяется с данными мониторинга, а в карточке автомобиля собраны документы, история ремонтов, ТО и установленных запчастей. Бухгалтерия получает готовый пробег за месяц по каждой машине для расчёта амортизации, а руководитель видит полную стоимость владения автомобилем: топливо, ремонты и износ — в одном месте. Это помогает вовремя понять, какую машину выгоднее продать, пока её ликвидационная стоимость ещё высока.
Другие статьи
Водитель отказывается от медосмотра: что делать работодателю
Удалённый предрейсовый техосмотр: законно ли проверять машину по фото и видео