Учёт ГСМ в 1С 8.3: поступление, остатки и инвентаризация топлива
Учёт ГСМ в 1С 8.3 пошагово: поступление топлива от поставщика, по топливным картам, через подотчёт и талоны, контроль остатков в баках и инвентаризация.
Когда говорят про учёт ГСМ в 1С, обычно имеют в виду одну операцию — списание топлива в конце месяца. Но списание — только последнее звено. Прежде чем что-то списать, топливо нужно правильно оприходовать: по накладной поставщика, по отчёту оператора топливных карт, по авансовому отчёту водителя или через талоны. И если на входе допущена ошибка — заправка попала не на тот склад, не в тот месяц или вовсе потерялась, — никакое списание её уже не исправит.
В этой статье разбираем весь цикл учёта ГСМ в 1С 8.3 (конфигурация «Бухгалтерия предприятия», редакция 3.0) до момента списания: как оформлять поступление топлива при разных способах заправки, как контролировать остатки в баках и как провести инвентаризацию. Само списание — требование-накладная, счета затрат, перерасход — подробно описано в отдельной статье «Списание ГСМ в 1С: пошаговая инструкция для 1С 8.3».
Из чего состоит учёт ГСМ в 1С
Весь путь топлива в программе укладывается в пять этапов:
- Поступление — топливо приходует на счёт 10.03 «Топливо» (масла и смазки — тоже на 10.03 или на 10.01, как закреплено в учётной политике)
- Перемещение — если топливо сначала попадает на общий склад или в собственную ёмкость, его перемещают на склад-автомобиль
- Хранение — пока топливо в баке, оно числится остатком на складе-автомобиле
- Списание — по итогам путевых листов за месяц топливо уходит на счета затрат
- Инвентаризация — периодическая сверка учётных остатков с фактическими
1С здесь работает с топливом как с обычным материалом. Путевых листов, пробега и норм расхода в типовой «Бухгалтерии» нет — их ведут во внешней системе или в отраслевой конфигурации. Зато всё, что касается денег, количества литров и остатков, — зона ответственности 1С.
Подготовка: что настроить перед началом учёта
Базовые настройки — номенклатура по видам топлива, единица измерения «литр», счёт 10.03 в регистре «Счета учёта номенклатуры», отдельный склад на каждый автомобиль — подробно описаны в статье о списании ГСМ в 1С. Для учёта поступлений к ним стоит добавить ещё три вещи:
- Контрагенты-операторы топливных карт — с отдельными договорами по каждой карточной программе. Так проще сверять авансы и отчёты оператора
- Подотчётные лица — все водители, которые могут заправляться за свой счёт или за выданные наличные, должны быть заведены в справочнике «Физические лица»
- Склад «Основной склад ГСМ» или «Ёмкость» — если у компании есть собственная заправочная ёмкость или топливо закупается оптом
Ответственное лицо на складе-автомобиле — закреплённый за машиной водитель. Если машину передают другому водителю, остаток топлива в баке перемещают документом «Перемещение товаров» на дату передачи — и фиксируют показания в путевом листе.
Учёт ГСМ в 1С 8.3: пошаговая инструкция по поступлению топлива
Способ оформления прихода зависит от того, как водитель получает топливо. В большинстве автопарков используется две-три схемы одновременно.
Схема 1. Покупка топлива у поставщика по безналу
Подходит для оптовых закупок в собственную ёмкость или бочки для спецтехники.
- Раздел «Покупки» → «Поступление (акты, накладные, УПД)» → вид операции «Товары»
- Склад — «Основной склад ГСМ» (ёмкость) или сразу склад-автомобиль, если заправка шла в бак
- Табличная часть — вид топлива, количество в литрах, цена и сумма по УПД
- Регистрация счёта-фактуры поставщика — внизу документа
Проводки: Дт 10.03 Кт 60.01 — стоимость топлива без НДС, Дт 19.03 Кт 60.01 — входящий НДС. Вычет НДС — через «Формирование записей книги покупок» при закрытии квартала.
Выдача из ёмкости в бак оформляется документом «Перемещение товаров» (раздел «Склад») — со склада-ёмкости на склад-автомобиль. Количество берут из ведомости выдачи топлива, подписанной водителем.
Схема 2. Учёт ГСМ по топливным картам в 1С
Топливные карты — самый распространённый способ заправки автопарка, и у учёта по ним есть особенность: компания платит оператору авансом, а количество и стоимость топлива узнаёт только из отчёта оператора.
- Оплата аванса — «Списание с расчётного счёта» с видом операции «Оплата поставщику», проводка Дт 60.02 Кт 51
- Поступление топлива — по отчёту оператора (обычно раз в месяц или раз в полмесяца) создаётся «Поступление (акты, накладные, УПД)». Если в отчёте видна разбивка по картам, а каждая карта закреплена за машиной, топливо приходуют сразу на соответствующие склады-автомобили — отдельным документом на каждый склад
- Зачёт аванса — происходит автоматически при проведении поступления: Дт 60.01 Кт 60.02
- НДС — по сводному счёту-фактуре оператора: Дт 19.03 Кт 60.01, затем к вычету
Главная ловушка — даты. Заправка была 28-го числа, а отчёт оператора пришёл 5-го следующего месяца. Если провести поступление датой отчёта, на момент списания остаток на складе-автомобиле будет меньше реального, и требование-накладная спишет топливо с нулевой стоимостью или уйдёт в минус. Поступление проводят датой заправки (или датой окончания отчётного периода оператора), а не датой получения документов. Как выбрать оператора и связать данные заправок с путевыми листами, мы разбирали в статье «Топливные карты для автопарка: как выбрать».
Если машин и заправок много, строки отчёта оператора удобно не вбивать вручную, а загружать в табличную часть документа через кнопку «Загрузить» → из Excel-файла — большинство операторов выгружают отчёт в табличном виде.
Схема 3. Покупка топлива водителем через подотчёт
Водитель заправляется на свои или выданные под отчёт деньги и приносит кассовый чек.
- Выдача денег под отчёт (если выдавали заранее) — «Выдача наличных» или «Списание с расчётного счёта» на карту, проводка Дт 71.01 Кт 50.01 (51)
- Авансовый отчёт — раздел «Банк и касса» → «Авансовые отчёты», вкладка «Товары»: вид топлива, количество, сумма, склад-автомобиль
- Проводка Дт 10.03 Кт 71.01
НДС из кассового чека без счёта-фактуры к вычету не принимают — он включается в стоимость топлива. Ещё одна частая проблема: в чеке указан только вид топлива и сумма, а склад-автомобиль бухгалтер угадывает по фамилии водителя. Если водитель за месяц ездил на двух машинах, такой чек нужно сверить с путевым листом — иначе остаток уедет не на тот склад.
Схема 4. Талоны на топливо
Талоны в 1С учитываются не как топливо, а как денежные документы — до момента, пока по ним не заправились.
- Покупка талонов — «Поступление денежных документов», проводка Дт 50.03 Кт 60.01
- Выдача талонов водителю — «Выдача денежных документов», проводка Дт 71.01 Кт 50.03
- Отчёт водителя о заправке — «Авансовый отчёт», вкладка «Товары» с указанием склада-автомобиля: Дт 10.03 Кт 71.01
Неиспользованные талоны на конец месяца остаются на счёте 50.03 или 71.01 — их нужно проверять при инвентаризации кассы так же, как наличные.
Сводка по счетам для всех схем — с налоговыми нюансами и особенностями для перевозчиков — в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт».
Как контролировать остатки топлива в 1С
Правильно настроенный учёт ГСМ в 1С отвечает на один вопрос: сколько топлива должно быть в баке каждой машины прямо сейчас. Для этого в «Бухгалтерии» есть три отчёта.
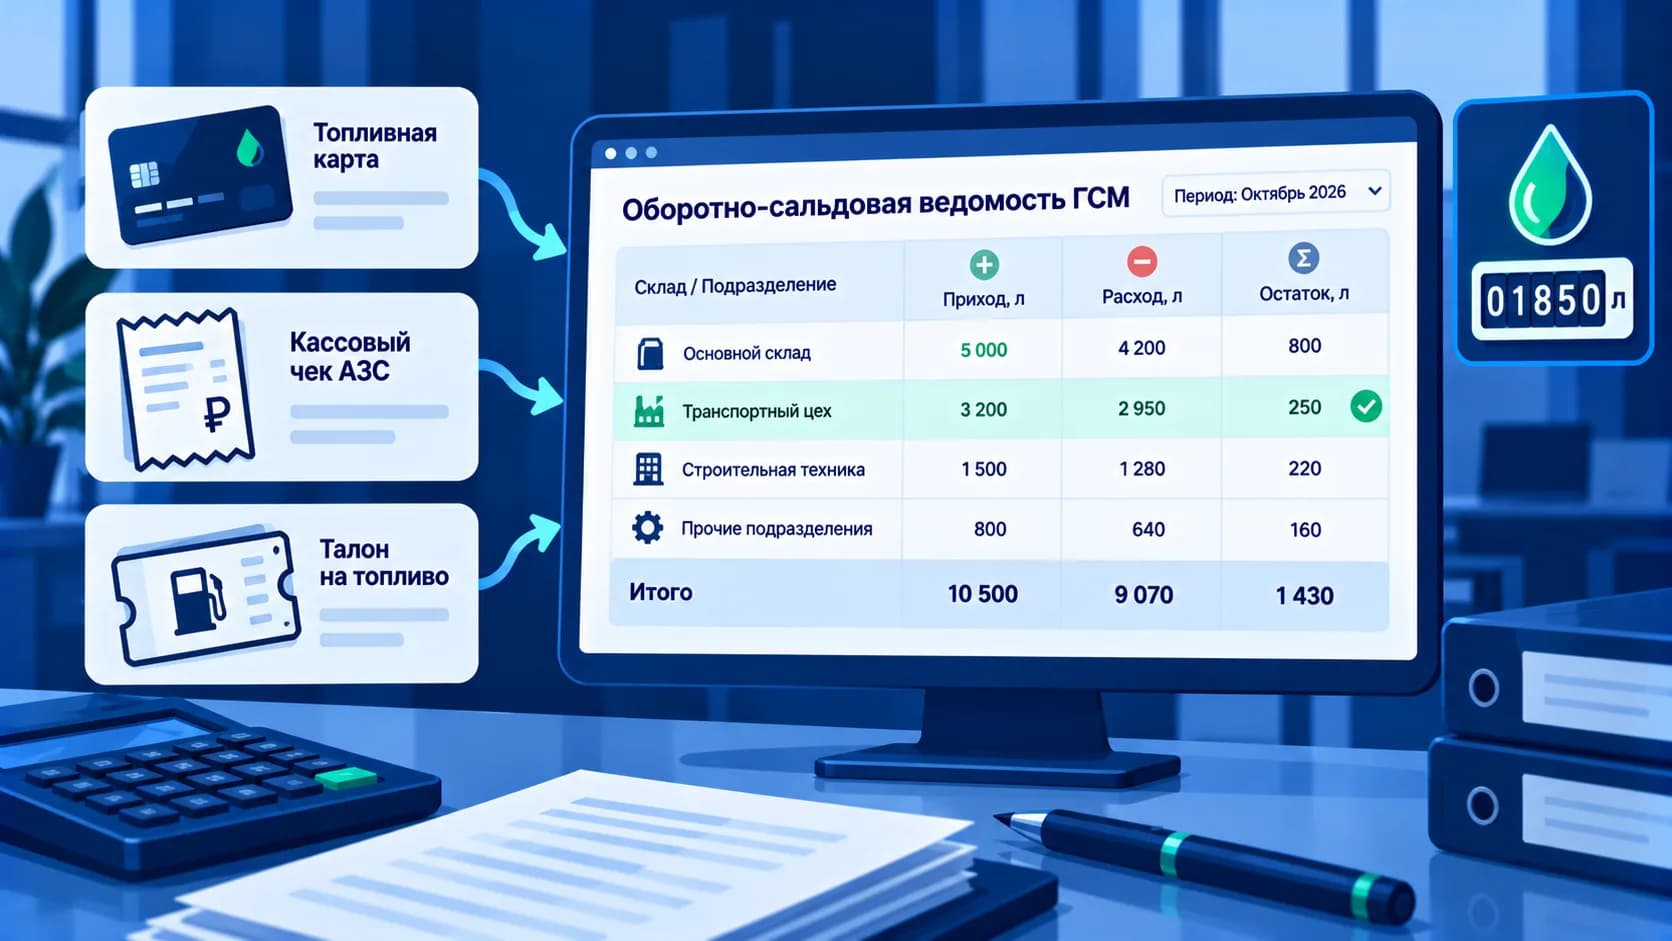
Оборотно-сальдовая ведомость по счёту 10.03 (раздел «Отчёты» → «Оборотно-сальдовая ведомость по счёту»). В настройках включите детализацию по складам и номенклатуре и показатель «Количество». Отчёт покажет по каждой машине остаток на начало, приход, расход и остаток на конец периода — в литрах и рублях.
Карточка счёта 10.03 с отбором по складу. Нужна, когда остаток не сходится: в ней видна вся хронология документов по конкретной машине, и легко найти заправку, проведённую не тем числом или не на тот склад.
«Анализ субконто» по субконто «Склады» и «Номенклатура». Удобен для сводного взгляда: сколько бензина и дизеля закуплено за квартал, на какие машины, у каких поставщиков.
Цифры из ОСВ сверяют с путевыми листами: остаток на складе-автомобиле на конец месяца должен совпадать с остатком топлива в баке по последнему путевому листу. Отрицательный или подозрительно большой остаток — сигнал искать ошибку в поступлениях до того, как проводить списание.
Инвентаризация ГСМ в 1С
Остаток топлива в баках проверяют фактическим замером — при плановой инвентаризации (обычно перед годовой отчётностью), при смене водителя, при подозрении на слив.
Порядок в 1С:
- Раздел «Склад» → «Инвентаризация товаров», склад — склад-автомобиль или ёмкость. Кнопка «Заполнить» подставит учётный остаток
- В колонку «Количество факт» вносят результат замера (по показаниям датчика уровня топлива, мерной линейки или контрольной заправки до полного бака)
- Недостача оформляется документом «Списание товаров» на основании инвентаризации: Дт 94 Кт 10.03. Дальше — по решению комиссии: в пределах норм естественной убыли (для хранения в ёмкостях — приказ Минэнерго России от 13.08.2009 № 364) на счета затрат, сверх норм при установленном виновнике — Дт 73.02 Кт 94, без виновника — Дт 91.02 Кт 94
- Излишки — документом «Оприходование товаров»: Дт 10.03 Кт 91.01
Расхождения в баках чаще всего объясняются не хищением, а ошибками учёта: неточными показаниями в путевых листах, списанием по норме вместо факта или заправками, проведёнными не тем периодом. Если же недостачи повторяются у одной и той же машины, стоит проверить её по признакам из статьи «Слив топлива: как выявить и доказать хищение ГСМ».
Какую конфигурацию 1С выбрать для учёта ГСМ
Вопрос «где вести учёт ГСМ в 1С» обычно сводится к трём вариантам:
| Вариант | Что есть в программе | Кому подходит |
|---|---|---|
| «1С:Бухгалтерия предприятия» 3.0 | Поступление, остатки, списание, проводки. Нет путевых листов и норм | Компании, где путевые листы и нормы ведутся во внешней системе |
| «1С:Управление автотранспортом» | Путевые листы, нормы, расчёт расхода, топливные карты, ремонты | Крупные перевозчики со штатом программистов 1С |
| «1С:Бухгалтерия» + внешняя система учёта автопарка | В 1С — итоговые цифры и проводки, во внешней системе — путевые листы, нормы, акты | Большинство автопарков от 5 до нескольких сотен машин |
Отраслевая конфигурация закрывает всё в одной базе, но требует внедрения и сопровождения. Связка «Бухгалтерия + внешняя система» проще: путевые листы и расчёт расхода живут там, где с ними работают механики и диспетчеры, а в 1С попадают уже проверенные количества. Что ещё можно отдать автоматике, мы разбирали в статье «Автоматизация учёта и списания ГСМ».
Типичные ошибки в учёте ГСМ в 1С
Поступление датой документа, а не датой заправки. Отчёт оператора топливных карт или авансовый отчёт проводят датой получения — и топливо «появляется» на складе позже, чем его израсходовали. Результат — отрицательные остатки и нулевая себестоимость списания.
Всё топливо на основном складе. Без складов-автомобилей невозможно ответить, сколько топлива в баке конкретной машины, а значит, и сверить учёт с путевыми листами.
Талоны сразу на 10.03. Талоны приходуют как топливо в момент покупки, хотя по ним ещё никто не заправился. Остаток топлива в учёте завышается, а реальный остаток неиспользованных талонов не контролируется.
НДС с кассового чека к вычету. Без счёта-фактуры вычет не положен — при проверке его снимут, а бухгалтеру придётся подавать уточнённую декларацию.
Масла и топливо в одной номенклатурной группе без разделения. Моторное масло списывается по другим нормам (на 100 литров топлива), и если оно смешано с топливом в одной позиции, проверить обоснованность расхода невозможно.
Нет регулярной сверки ОСВ с путевыми листами. Ошибки копятся месяцами и всплывают только при годовой инвентаризации, когда разобраться в причинах уже сложно.
Коротко о главном
Учёт ГСМ в 1С 8.3 — это не только списание, а весь путь топлива: поступление на счёт 10.03, перемещение на склады-автомобили, контроль остатков и инвентаризация. Каждый автомобиль — отдельный склад, иначе остатки в баках не проверить.
Поступление оформляется по-разному: от поставщика — документом «Поступление» (Дт 10.03 Кт 60.01), по топливным картам — по отчёту оператора с зачётом аванса с 60.02, через подотчёт — авансовым отчётом (Дт 10.03 Кт 71.01), талоны — сначала через 50.03 как денежные документы. Проводить поступление нужно датой заправки, а не датой получения документов.
Остатки контролируют ОСВ по счёту 10.03 в разрезе складов: остаток должен совпадать с топливом в баке по последнему путевому листу. Инвентаризация — документами «Инвентаризация товаров», «Списание товаров» и «Оприходование товаров».
Как ЮС АВТО помогает с учётом ГСМ в 1С
Учёт ГСМ в 1С держится на точности входных данных: сколько заправлено, на какую машину и сколько израсходовано по путевым листам. Именно эти данные чаще всего собираются вручную — из отчётов операторов, чеков и бумажных путевых листов. В ЮС АВТО путевые листы оформляются в электронном виде, нормы расхода хранятся в карточке каждого транспортного средства, а модуль «Списание ГСМ» сравнивает нормативный и фактический расход и формирует акт списания за период. Бухгалтер получает по каждой машине готовые цифры — приход, расход и остаток в баке — и сверяет их с ОСВ по счёту 10.03 в 1С, вместо того чтобы восстанавливать их из разрозненных документов.