Документы для списания ГСМ: полный комплект первичных документов
Какие документы нужны для списания ГСМ: основания для списания топлива, первичка на поступление, выдачу и расход, комплект для разных ситуаций и частые ошибки.
Топливо — одна из самых проверяемых статей расходов автопарка. Налоговая редко спорит с тем, что машине нужен бензин, но регулярно спорит с тем, сколько бензина списано и на каком основании. Поэтому на вопрос «какие документы нужны для списания ГСМ» одного ответа «путевой лист» мало. Списание держится на цепочке документов: от покупки топлива до акта списания, и если в цепочке выпадает хотя бы одно звено, расход превращается в спорный.
В этой статье — полный комплект первичных документов для списания ГСМ: что подтверждает покупку, что подтверждает выдачу и расход, что служит основанием для нормы и что нужно в нестандартных ситуациях: при топливных картах, собственной ёмкости, спецтехнике и генераторах.
Почему для списания топлива нужен целый комплект документов
Требование к документам вытекает из двух законов. Статья 9 Федерального закона № 402-ФЗ «О бухгалтерском учёте» требует оформлять первичным учётным документом каждый факт хозяйственной жизни: покупку топлива, его выдачу водителю и расход. Статья 252 Налогового кодекса признаёт расходом только обоснованные и документально подтверждённые затраты. Значит, по каждому литру нужно ответить на три вопроса:
- Топливо действительно куплено? — документы на поступление.
- Топливо попало в конкретную машину? — документы на выдачу и заправку.
- Топливо израсходовано на работу компании и в разумном объёме? — путевой лист, нормы и акт списания.
Основание для списания топлива — не один документ, а связка ответов на все три вопроса. Чек без путевого листа доказывает только покупку. Путевой лист без нормы не показывает, был ли расход разумным. Акт без путевых листов — просто цифра.
Основания для нормы: приказ и учётная политика
Прежде чем списывать топливо, нужно определить, по каким правилам считается разумный расход. Для этого нужны два организационных документа.
Приказ об утверждении норм расхода ГСМ. В нём руководитель закрепляет базовые нормы по каждой модели транспорта, надбавки (зимние, городские, за работу кондиционера или отопителя) и сроки их применения. Ориентир для норм — методические рекомендации Минтранса, распоряжение от 14.03.2008 № АМ-23-р. Для моделей, которых нет в рекомендациях, нормы устанавливают по данным производителя или контрольным замерам. Как составить такой документ — в статье «Приказ на списание ГСМ: образец и правила оформления».
Учётная политика. В ней фиксируют, как списываются ГСМ: по нормам или по факту, какой метод оценки запасов применяется (по средней себестоимости или ФИФО — ГСМ учитываются как запасы по ФСБУ 5/2019), с какой периодичностью составляется акт списания и какие формы первичных документов используются.
Сезонные надбавки оформляют отдельным приказом на каждый сезон — с конкретными датами начала и окончания. Подробно о том, как их применять, — в материале «Списание ГСМ по зимним нормам».
Первичные документы на поступление топлива
Первое звено цепочки — подтверждение того, что компания купила топливо и по какой цене. Состав документов зависит от способа покупки.
| Способ покупки | Какие документы нужны |
|---|---|
| Наличными или личной картой водителя на АЗС | Кассовый чек АЗС, авансовый отчёт водителя (например, по форме АО-1) |
| Корпоративной банковской картой | Кассовый чек АЗС, выписка банка, авансовый отчёт держателя карты |
| Топливной картой | Договор с эмитентом, отчёт о транзакциях по картам, УПД или накладная от поставщика за период |
| Оптом в собственную ёмкость | Договор поставки, товарная накладная или УПД, приходный ордер (например, по форме М-4), паспорт качества на партию |
Кассовый чек должен содержать наименование топлива, количество литров и цену — по нему бухгалтер сверяет поступление с данными путевого листа. Чек с размытой или нечитаемой частью лучше сразу заменить копией из личного кабинета АЗС или выпиской из ОФД.
При топливных картах важная деталь: оплата аванса эмитенту — это ещё не покупка топлива. Топливо поступает в момент заправки, а основанием для оприходования служит отчёт эмитента о транзакциях и закрывающий документ поставщика. Подробнее о том, как выбрать карты под автопарк, — в статье «Топливные карты для автопарка».
Документы на выдачу топлива водителю
Если водитель заправляется сам на АЗС, отдельного документа на выдачу обычно не нужно: заправка фиксируется чеком или транзакцией по карте и строкой «выдано топлива» в путевом листе.
Если компания хранит топливо в собственной ёмкости или на собственной заправке, выдачу оформляют отдельно:
- ведомость выдачи ГСМ или журнал учёта ГСМ — с датой, госномером, ФИО водителя, количеством литров и подписью получателя. Образец такого журнала — в статье «Журнал учёта ГСМ по форме № 38»;
- лимитно-заборная карта (например, по форме М-8) или требование-накладная (М-11) — если выдача идёт со склада в пределах установленного лимита;
- отметка о выдаче в путевом листе — количество литров, подпись заправщика или кладовщика.
Данные ведомости и путевого листа должны совпадать до литра. Расхождение «по ведомости выдали 60 литров, в путевом листе записали 55» — первое, что найдёт проверяющий, и первая причина, по которой расход признают необоснованным.
Путевой лист — главное основание для списания топлива
Путевой лист — центральный первичный документ для списания ГСМ по автомобилям. Он подтверждает, что поездка была производственной, фиксирует пробег по одометру и остатки топлива в баке на выезде и при возвращении. Состав обязательных реквизитов установлен приказом Минтранса от 28.09.2022 № 390, а сама обязанность оформлять путевой лист для коммерческих перевозок и перевозок для собственных нужд — статьёй 6 Устава автомобильного транспорта (259-ФЗ).
Для списания топлива из путевого листа берут:
- показания одометра при выезде и возвращении — для расчёта пробега;
- остаток топлива при выезде и возвращении;
- количество топлива, выданного или заправленного за смену;
- маршрут или задание — для подтверждения производственного характера поездки;
- отметки о работе в особых условиях (город, простой с работающим двигателем, отопитель) — для применения надбавок.
Дата списания ГСМ в бухгалтерском и налоговом учёте — дата принятия к учёту путевого листа. Как из путевых листов за месяц получить сумму к списанию, разобрано на примере в статье «Списание ГСМ по путевым листам».
Если в компании нет путевых листов (например, для служебных легковых автомобилей, которые не подпадают под 259-ФЗ), основанием для списания топлива может служить другой документ с теми же данными — например, отчёт системы ГЛОНАСС/GPS-мониторинга с пробегом и маршрутом. Когда так можно и какие риски это несёт, — в материале «Можно ли списывать ГСМ без путевых листов».
Акт списания ГСМ — итоговый документ
Акт списания сводит данные всех путевых листов за период: сколько документов, общий пробег, расход по норме и по факту, сумма к списанию. Именно акт служит основанием для бухгалтерской проводки (Дт 20, 23, 25, 26 или 44 — Кт 10-3). Обычно акт составляют раз в месяц, а подписывают его члены комиссии и утверждает руководитель.
К акту прикладывают или указывают в нём реквизиты:
- реестр путевых листов за период;
- расчёт нормативного расхода по каждой машине;
- пояснения к отклонениям факта от нормы, если они есть.
Как заполнить акт по графам — в статье «Акт списания ГСМ в 2026 году».
Какие документы нужны для списания ГСМ в разных ситуациях
Базовый комплект подходит для обычного автомобиля, который заправляется на АЗС. В других ситуациях к нему добавляются свои документы.
Перерасход сверх нормы
Если фактический расход превысил норму, налоговая по умолчанию считает превышение необоснованным. Чтобы списать перерасход в налоговые расходы, нужны документы, объясняющие его причину: служебная записка водителя, акт о работе в тяжёлых дорожных условиях, акт о неисправности с заключением механика, данные мониторинга о простое с работающим двигателем. Без таких документов перерасход списывают за счёт чистой прибыли или удерживают с виновного сотрудника с соблюдением ограничений Трудового кодекса.
Спецтехника
Для тракторов, экскаваторов, погрузчиков расход считают не по пробегу, а по моточасам. Вместо путевого листа автомобиля используют путевой лист строительной машины (например, форма ЭСМ-2) или собственный учётный лист с показаниями счётчика моточасов. Подробнее — в статье «Списание ГСМ спецтехники по моточасам».
Генераторы, бензоинструмент, котельные
Для оборудования без одометра основанием служит журнал учёта работы оборудования — дата, время включения и выключения, наработка в часах. К нему — приказ с нормой расхода на час работы и замеры остатков топлива. Пример расчёта для генератора — в материале «Списание ГСМ на генератор».
Личный автомобиль сотрудника
Если сотрудник ездит по делам на своей машине, компания не списывает ГСМ, а платит компенсацию за использование личного транспорта. Документы здесь другие: приказ о компенсации, копия СТС, расчёт пробега и чеки — если по договору компания возмещает топливо сверх компенсации.
Смазочные материалы
Масла, тормозная и охлаждающая жидкости списываются не по путевому листу, а по факту замены или долива. Основание — заказ-наряд на ТО, акт выполненных работ сервиса или внутренний акт механика с указанием машины и объёма.
Инвентаризация и хранение документов
Комплект документов для списания ГСМ живёт не только в момент проводки. Его нужно подтверждать инвентаризацией и хранить положенный срок.
Инвентаризация. Остатки топлива в баках и ёмкостях проверяют замером — обычно на конец месяца или года, а также при смене материально ответственного лица. Результат фиксируют в инвентаризационной описи (за основу можно взять форму ИНВ-3) и, при расхождениях, в сличительной ведомости. Без замеров фактический расход за период не посчитать, а излишки и недостачи остаются незамеченными.
Хранение. Первичные документы по ГСМ хранят не менее пяти лет после отчётного года (ст. 29 402-ФЗ), путевые листы — тоже не менее пяти лет: это первичный документ, а приказ Минтранса № 390 дополнительно обязывает владельца транспорта их хранить. Если расходы на топливо формируют убыток, который переносится на будущие периоды, документы хранят весь срок его переноса. Сводная таблица — в статье «Сроки хранения путевых листов и документов по ГСМ».
Частые ошибки в документах на списание ГСМ
- Чек есть, путевого листа нет. Покупка подтверждена, использование — нет. Расход могут не признать.
- Данные не стыкуются между документами. Литры в чеке, в ведомости выдачи и в путевом листе отличаются — проверяющий задаст вопрос о каждом расхождении.
- Нормы не утверждены приказом. Без приказа не на что опираться при сравнении факта с нормой, а налоговая сама решит, какой расход разумен.
- Зимняя надбавка без приказа о сроках. Надбавку применили, а документа с датами зимнего периода нет.
- Остатки «на глаз». Остаток в баке переписывается из листа в лист без замера — со временем расхождение с реальностью растёт.
- Отчёт по топливной карте не сверен. Транзакции по карте не сопоставлены с путевыми листами: заправки в выходные или в другом городе остаются без объяснения.
Коротко о главном
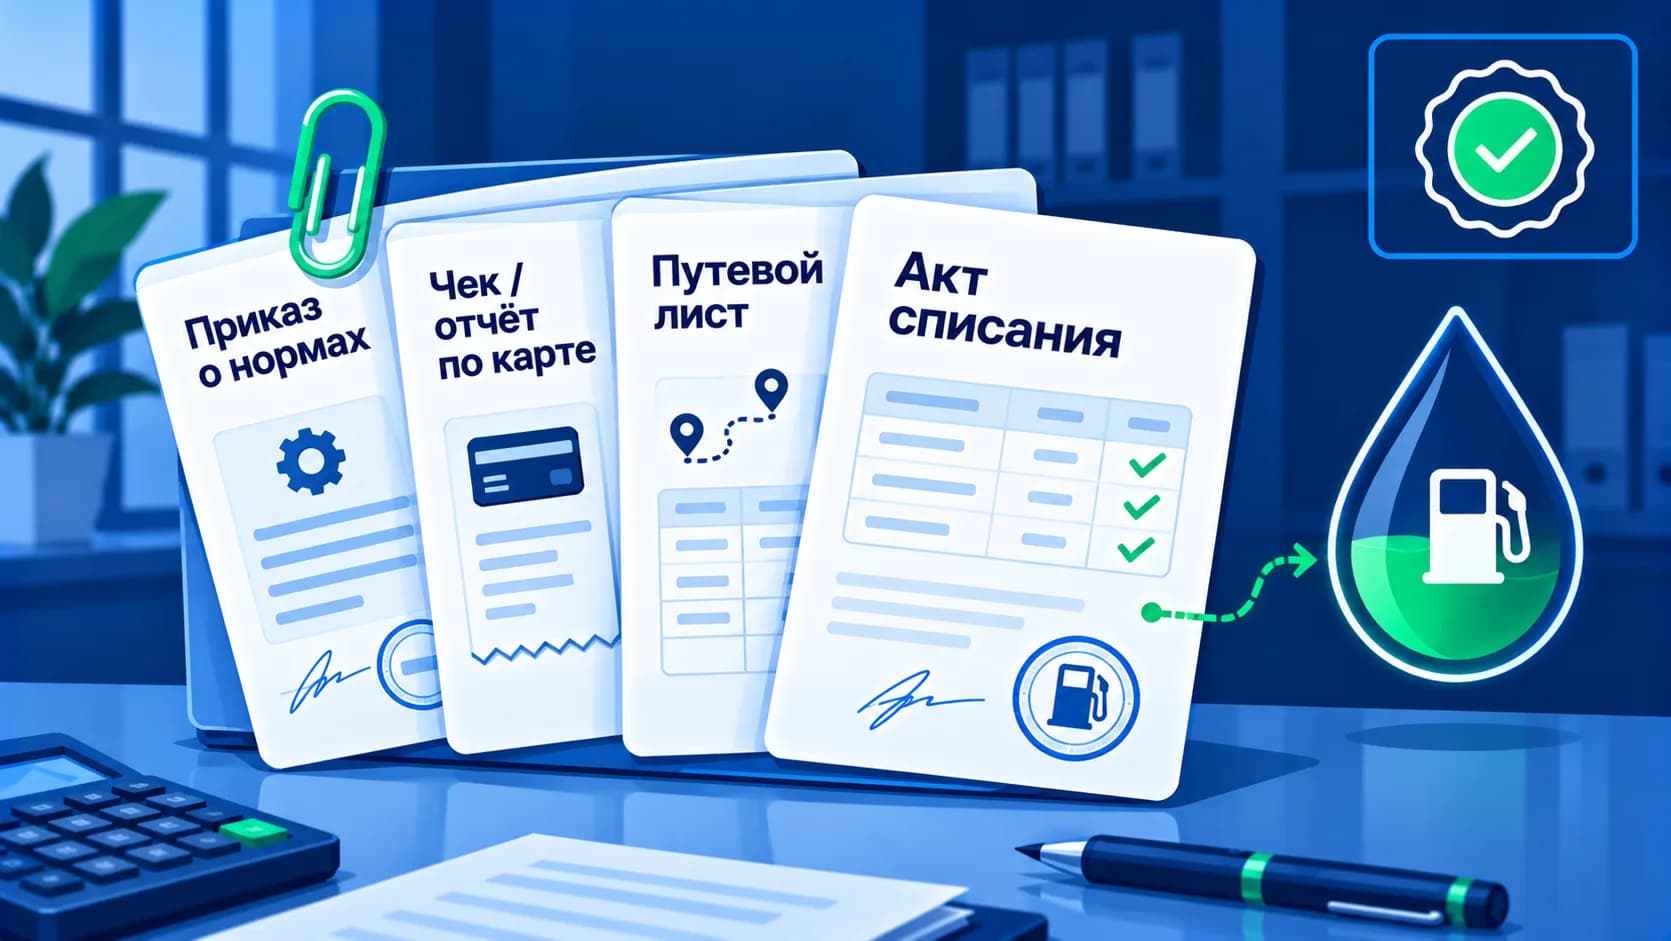
Документы для списания ГСМ — это цепочка, а не один бланк. Основание для списания топлива складывается из трёх частей: документы на поступление (чеки, отчёты по топливным картам, накладные), документы на выдачу и расход (ведомости, путевые листы, журналы учёта работы оборудования) и итоговый акт списания. Над ними стоят организационные документы — приказ о нормах расхода и учётная политика.
Какие документы нужны для списания ГСМ в конкретном случае, зависит от способа покупки топлива и вида техники: для спецтехники и генераторов путевой лист автомобиля заменяют учётные листы по моточасам, для перерасхода нужны пояснительные документы. Главное правило для всех первичных документов на списание ГСМ — данные о литрах, пробеге и остатках должны совпадать во всех звеньях цепочки.
Как ЮС АВТО помогает с документами для списания ГСМ
В ЮС АВТО путевой лист, нормы расхода и данные о заправках живут в одной системе, поэтому цепочка документов собирается без ручного переноса цифр. Нормы с летними и зимними надбавками задаются в карточке каждого транспортного средства, электронные путевые листы фиксируют пробег и остатки топлива, а модуль «Списание ГСМ» по каждому листу сравнивает факт с нормой и подсвечивает отклонения. В конце месяца система формирует реестр путевых листов и акт списания — бухгалтеру остаётся проверить и подписать. Подробнее о том, какие этапы учёта топлива можно передать программе, — в статье «Автоматизация учёта и списания ГСМ».