Списание ГСМ на генератор: нормы, расчёт и акт списания
Как списать топливо на генератор: где взять норму расхода, как считать по моточасам и нагрузке, какие документы нужны и как составить акт списания ГСМ.
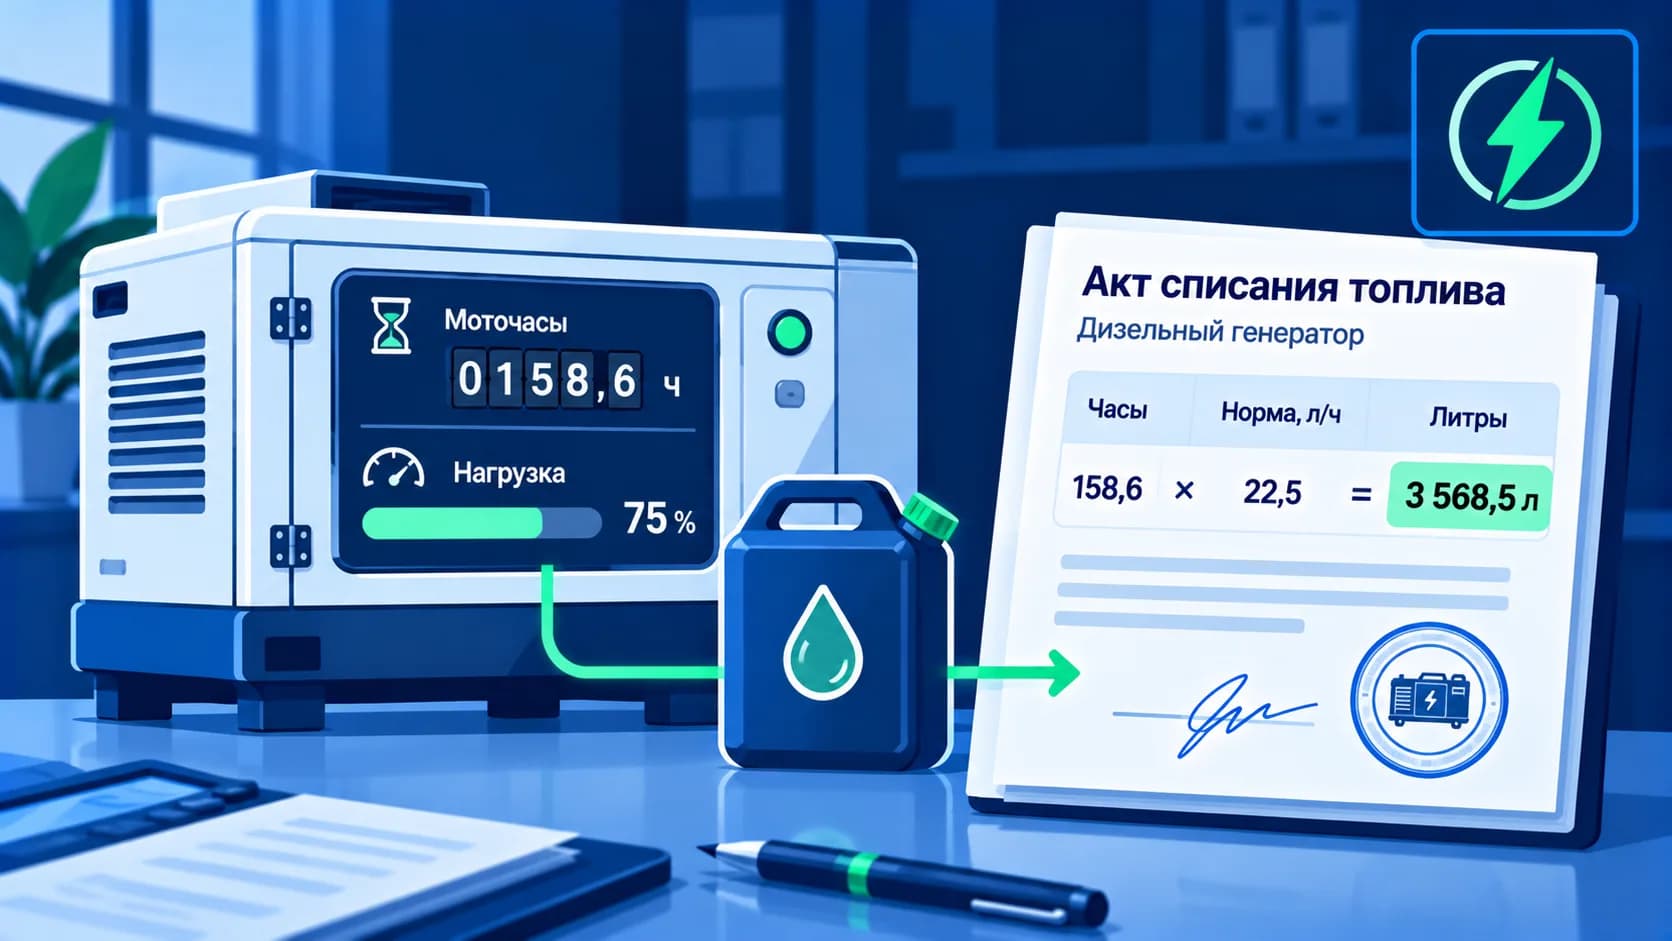
Генератор в компании обычно появляется «на всякий случай»: резервное питание склада, электричество на строительном объекте, свет для стоянки автопарка при отключениях. А потом выясняется, что топливо на него уходит заметное, и бухгалтер не знает, как его списать. Путевого листа у генератора нет, пробега тоже, в нормах Минтранса такой техники не найти.
Разберём, как организовать списание ГСМ на генератор так, чтобы расход был обоснован: откуда взять норму, как посчитать нормативный расход, какие документы оформлять и как составить акт списания топлива на генератор.
Почему списание топлива на генератор вызывает вопросы
У автомобиля всё привычно: норма на 100 км, пробег по путевому листу, надбавки по приказу. У генератора нет ни одного из этих элементов:
- нет пробега — генератор стоит на месте, расход зависит от времени работы и нагрузки;
- нет федеральных норм — методические рекомендации Минтранса (распоряжение от 14.03.2008 № АМ-23-р) касаются автотранспорта и отдельных видов дорожно-строительной техники, стационарные и переносные электростанции в них не входят;
- нет путевого листа — первичным документом о работе служит журнал работы генератора, который компания разрабатывает сама.
При этом требования к списанию те же, что и для любого другого топлива: расход должен быть экономически обоснован и документально подтверждён (ст. 252 НК РФ). Значит, компании нужно самой выстроить систему: утвердить норму, фиксировать работу генератора и периодически сверять норму с фактом.
Где взять нормы списания топлива на генератор
Норма расхода для генератора устанавливается локальным приказом организации. Источников для неё три — по убыванию надёжности.
1. Паспорт или руководство по эксплуатации. Производитель указывает расход топлива — чаще всего в литрах в час при нагрузке 25, 50, 75 и 100% от номинальной мощности, иногда — удельный расход в граммах на кВт·ч. Это самое удобное и защищённое основание: норма взята из документации завода, а не придумана.
2. Контрольный замер. Если паспорта нет (генератор б/у, документы утеряны) или реальные условия сильно отличаются от паспортных, комиссия проводит контрольный замер: заправляет бак до метки, генератор работает под типичной нагрузкой заданное время, затем бак дозаправляют до той же метки. Объём дозаправки, делённый на время работы, — фактический часовой расход. Результаты оформляют актом контрольного замера, а норму утверждают приказом.
3. Данные аналогов. Крайний вариант — ориентироваться на паспортный расход генератора той же мощности и типа двигателя. Такую норму стоит подкрепить контрольным замером при первой возможности.
Общие правила утверждения норм — какие реквизиты нужны в приказе, когда нормы пересматривать — мы разобрали в статье «Нормы списания ГСМ в 2026 году».
Нормы списания дизельного топлива на генераторах: от чего зависят
Расход дизельного генератора определяют несколько факторов, и все их стоит учесть в приказе о нормах.
Мощность и нагрузка. Чем выше нагрузка, тем больше литров в час, но тем ниже удельный расход на каждый выработанный кВт·ч. На малой нагрузке (до 25–30%) дизель работает неэкономично, поэтому часовой расход падает не пропорционально нагрузке.
Тип двигателя. Дизельные генераторы при той же мощности обычно расходуют меньше топлива, чем бензиновые, и лучше подходят для длительной работы. Бензиновые чаще используют как переносные — на объектах и в выездных работах.
Режимы работы. Пуск и прогрев, работа на холостом ходу, работа под нагрузкой — всё это разные режимы. Если генератор подолгу работает без нагрузки (например, при регламентных проверках резервного питания), для холостого хода разумно установить отдельную часовую норму.
Сезон и условия. В морозы растёт расход на прогрев, а при работе в помещении без вентиляции или в жару — на охлаждение. Сезонную надбавку для генератора компания может установить по аналогии с автотранспортом — своим приказом, с указанием процента и периода. Как это оформляют для машин, показано в статье «Списание ГСМ по зимним нормам».
Износ. Для генераторов с большой наработкой норма со временем перестаёт соответствовать реальности. Правильный путь — новый контрольный замер и обновление нормы приказом, а не постоянный «перерасход» в актах.
Как рассчитать расход топлива на генератор
Есть два рабочих способа расчёта — по моточасам с учётом нагрузки и по выработанной электроэнергии.
Способ 1: по моточасам и нагрузке
Подходит, когда в приказе утверждена таблица часовых норм для разных уровней нагрузки:
Qн = Σ (Hч × T), где Hч — норма расхода в литрах в час для данного режима нагрузки, T — время работы генератора в этом режиме в часах.
Если генератор весь период работает примерно с одинаковой нагрузкой, формула упрощается до Qн = Hч × T.
Способ 2: по выработке электроэнергии
Подходит, если на выходе генератора стоит счётчик электроэнергии, а в паспорте указан удельный расход:
Qн = W × q / (1000 × ρ), где W — выработанная электроэнергия, кВт·ч; q — удельный расход топлива, г/кВт·ч; ρ — плотность топлива, кг/л (для дизельного топлива обычно принимают около 0,83–0,85 кг/л — точное значение берите из паспорта качества поставщика).
Второй способ точнее отражает реальную нагрузку, но требует счётчика и аккуратного снятия показаний.
Принцип учёта по моточасам — общий для генераторов, компрессоров и самоходной спецтехники. Подробнее о том, как фиксировать моточасы и какие ошибки встречаются чаще всего, — в статье «Списание ГСМ спецтехники по моточасам».
Пример расчёта списания ГСМ на генератор
Условия: дизельный генератор номинальной мощностью 30 кВт обеспечивает резервное питание склада автопарка. В паспорте указан расход: при 50% нагрузки — 4,9 л/ч, при 75% — 6,8 л/ч. Приказом организации эти значения утверждены как нормы. За ноябрь из-за плановых отключений генератор отработал:
- 120 часов с нагрузкой около 50% (освещение и охрана);
- 40 часов с нагрузкой около 75% (работа подъёмников и компрессора в мастерской).
Приказом также утверждена зимняя надбавка 5% к часовым нормам на период с 1 ноября по 31 марта.
Расчёт:
- Режим 50%: 4,9 × 120 = 588 л
- Режим 75%: 6,8 × 40 = 272 л
- Итого по базовым нормам: 860 л
- С зимней надбавкой: 860 × 1,05 = 903 л
Фактически за месяц в генератор залито и израсходовано (с учётом остатков в баке на начало и конец месяца) 915 л. Отклонение — 12 л, или около 1,3%. Такое расхождение укладывается в разумные пределы, но если подобный «перерасход» повторяется месяц за месяцем, это сигнал провести контрольный замер и уточнить норму.
Документы для списания топлива на генератор
Минимальный комплект документов выглядит так.
1. Приказ об утверждении норм расхода. В нём указывают модель и инвентарный номер генератора, нормы расхода для каждого режима нагрузки (или удельную норму на кВт·ч), норму для холостого хода, сезонные надбавки, источник норм (паспорт, акт контрольного замера) и ответственное лицо. Генератор можно включить в общий приказ о нормах ГСМ или оформить отдельным приказом — образец общего приказа есть в статье «Приказ на списание ГСМ: образец и правила оформления».
2. Журнал работы генератора. Заменяет путевой лист. Унифицированной формы нет, поэтому её утверждают в учётной политике или приказе. Обычно в журнале есть графы: дата, время пуска и остановки, показания счётчика моточасов (или кВт·ч) до и после работы, режим нагрузки, причина запуска (отключение сети, плановая проверка, работы на объекте), заправка, подпись ответственного.
3. Документы на получение топлива. Ведомость или раздаточная ведомость выдачи топлива из ёмкости, чеки АЗС, отчёты по топливной карте — то, что подтверждает, сколько топлива поступило в генератор. Если ГСМ хранятся на складе компании, движение топлива отражают и в журнале учёта — например, по форме, разобранной в статье «Журнал учёта ГСМ по форме № 38».
4. Акт списания ГСМ на генератор. Итоговый документ за период, на основании которого топливо списывается в расходы.
Акт списания ГСМ на генератор: как составить
Акт составляет комиссия или ответственное лицо, утверждённое приказом, — обычно раз в месяц. Обязательные реквизиты те же, что у любого первичного документа (ст. 9 Федерального закона № 402-ФЗ «О бухгалтерском учёте»): наименование, дата, организация, содержание операции, количественные показатели, должности и подписи ответственных.
Для генератора в табличную часть акта стоит включить:
| Графа | Что указывать |
|---|---|
| Генератор | Модель, инвентарный номер, место установки |
| Период | Например, с 01.11.2026 по 30.11.2026 |
| Остаток топлива на начало | По замеру, л |
| Поступило за период | По ведомостям выдачи / чекам, л |
| Наработка | Моточасы по журналу, по режимам нагрузки |
| Норма расхода | Л/ч по приказу, с учётом надбавок |
| Расход по норме | Результат расчёта, л |
| Фактический расход | Начальный остаток + поступление − конечный остаток, л |
| Остаток на конец | По замеру, л |
| Отклонение | Экономия или перерасход, л и % |
К акту прикладывают выписку из журнала работы генератора за период. Если есть перерасход, комиссия указывает в акте его причину — например, длительная работа на малой нагрузке или прогрев при морозе — и принимает решение: списать по факту с обоснованием, удержать с виновного лица или инициировать проверку.
Общая логика и структура акта списания для автотранспорта подробно разобраны в статье «Акт списания ГСМ в 2026 году: как составить» — акт для генератора отличается только тем, что вместо пробега и путевых листов в нём моточасы и журнал работы.
Акт списания топлива на генератор: образец заполнения
Пример строки акта для генератора из расчёта выше:
Дизельный генератор 30 кВт, инв. № 000124, склад № 2. Период: ноябрь 2026 г. Остаток на 01.11 — 40 л. Поступило — 920 л. Наработка — 160 моточасов (120 ч при нагрузке 50%, 40 ч при нагрузке 75%). Расход по норме с зимней надбавкой 5% — 903 л. Остаток на 30.11 — 45 л. Фактический расход — 915 л. Перерасход — 12 л (1,3%) в связи с работой при среднесуточной температуре ниже −10 °C. Комиссия решила списать фактический расход в сумме 915 л.
Как отразить списание топлива на генератор в учёте
Генератор, как правило, учитывается как основное средство (счёт 01), а топливо для него — на субсчёте 10-3 «Топливо». При списании топливо относится на счёт затрат того подразделения, которое пользуется электроэнергией:
- Дт 20 Кт 10-3 — генератор обеспечивает основное производство или строительный объект;
- Дт 25 Кт 10-3 — генератор обслуживает мастерскую или ремонтную зону автопарка;
- Дт 26 Кт 10-3 — резервное питание офиса или административного здания;
- Дт 44 Кт 10-3 — генератор работает в торговой организации или на складе готовой продукции.
В налоговом учёте топливо для генератора относится к материальным расходам (подп. 5 п. 1 ст. 254 НК РФ). Нормирование для целей налога на прибыль не установлено, но утверждённые нормы и журнал работы — главный аргумент в пользу обоснованности расхода при проверке. Подробнее о проводках и налоговом учёте топлива — в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт».
Масло и другие ГСМ для генератора
Кроме топлива, генератору нужно моторное масло — и на долив, и на плановую замену. Здесь тоже есть два варианта:
- Долив — норма в процентах от расхода топлива или в литрах на 100 моточасов, по данным производителя.
- Плановая замена — объём картера по паспорту с периодичностью, указанной в руководстве (например, каждые 250–500 моточасов, в зависимости от модели).
Замену масла фиксируют в журнале работы генератора и отдельным актом или строкой в общем акте списания ГСМ. Если масло списывается вместе с фильтрами, их учитывают как запчасти, а не как ГСМ.
Частые ошибки при списании ГСМ на генератор
Норма по максимальной мощности. Компания утверждает один часовой расход «при 100% нагрузке» и списывает по нему, хотя генератор работает на треть мощности. В отчётах — постоянная экономия, на деле — неконтролируемый расход.
Нет журнала работы. Моточасы не фиксируются, и в акте списания стоит «по факту заправки». Такое списание сложно обосновать при проверке: не видно, сколько генератор реально работал.
Нет замеров остатков. Без замера топлива в баке на начало и конец периода фактический расход считается как «сколько залили», и сравнение с нормой теряет смысл.
Один акт на всё. Топливо для генератора смешивается в одном акте с топливом автомобилей без разделения. Лучше выделять генератор отдельной строкой — у него своя норма, своя наработка и свой счёт затрат.
Устаревшая норма. Генератор отработал тысячи моточасов, а норма осталась паспортной. Регулярный перерасход «объясняют» в каждом акте, вместо того чтобы один раз провести контрольный замер и обновить норму.
Коротко о главном
Федеральных норм списания топлива на генератор нет — норму расхода компания утверждает своим приказом на основании паспорта генератора или контрольного замера. Привязывать её стоит к режиму нагрузки, а не к максимальной мощности.
Нормативный расход считают по моточасам с учётом нагрузки (часовая норма × время работы) или по выработке электроэнергии через удельный расход в г/кВт·ч. Вместо путевого листа работу генератора фиксируют в журнале, а итог за месяц оформляют актом списания ГСМ на генератор с остатками, наработкой, расходом по норме и по факту.
Топливо списывают на счёт затрат подразделения, которое использует электроэнергию, а в налоговом учёте — в материальные расходы. Главная защита при проверке — приказ о нормах, журнал работы и регулярные замеры.
Как ЮС АВТО помогает со списанием ГСМ на генератор
В ЮС АВТО генератор, компрессор или другую технику с учётом по моточасам можно завести отдельной карточкой с собственными нормами расхода — в том числе для разных режимов работы и сезонов. Модуль «Списание ГСМ» рассчитывает нормативный расход по зафиксированной наработке, сравнивает его с фактическими заправками и подсвечивает отклонения, а акт списания за период формируется по готовым данным, без ручного пересчёта в Excel. Так топливо для генераторов учитывается в той же системе, что и топливо для машин автопарка. Подробнее о том, какие операции с ГСМ можно передать системе, — в статье «Автоматизация учёта и списания ГСМ».