Учёт ГСМ по топливным картам: как вести и списывать топливо
Учёт ГСМ по топливным картам: документы от оператора, оприходование, сверка транзакций с путевыми листами, списание по норме и типичные ошибки бухгалтера.
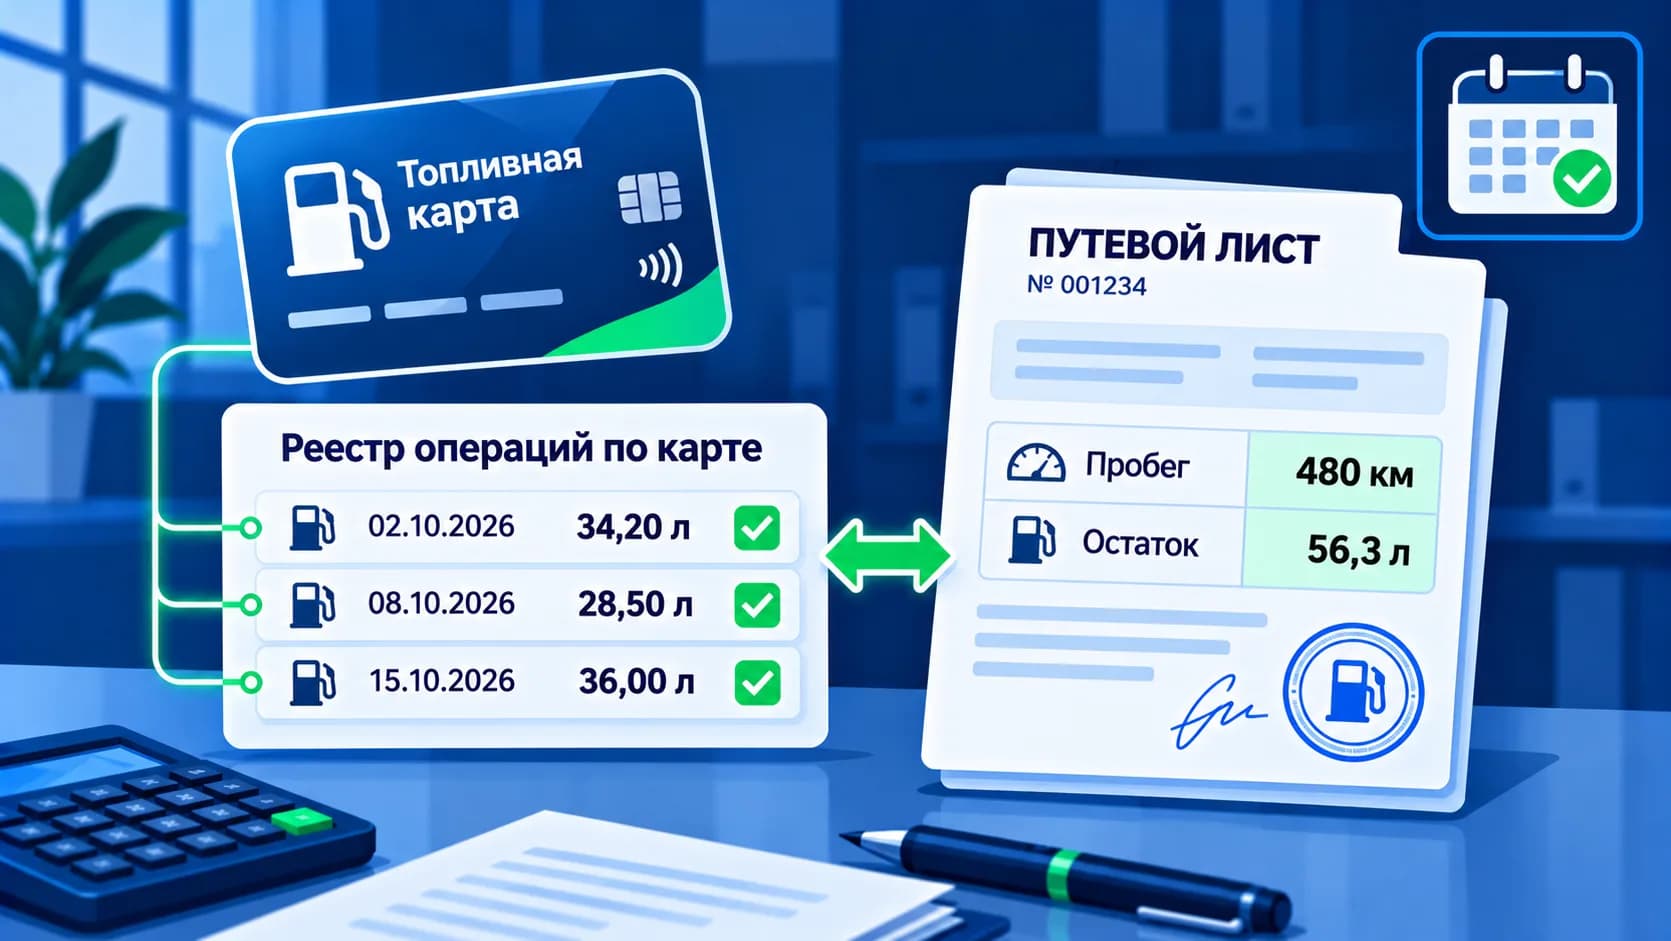
Топливные карты сняли с автопарков половину бумажной работы: водителю больше не нужно собирать чеки и сдавать авансовый отчёт, бухгалтеру — проверять размытые чеки АЗС. Но учёт ГСМ по топливным картам от этого не стал проще, он просто устроен иначе. Деньги уходят оператору заранее, топливо поступает десятками заправок в течение месяца, а документы приходят одним отчётом после его окончания. Если не понимать этот цикл, легко списать топливо, которое ещё в баке, или потерять вычет НДС.
Разберём, как вести учёт ГСМ по топливным картам от договора до акта списания: какие документы нужны, в какой момент топливо становится запасом компании, как сверять транзакции с путевыми листами и что делать с заправками, которые не объясняются рейсами.
Как устроен учёт топлива по картам: три разных события
Главное, что нужно держать в голове: при работе с топливными картами есть три события, и каждое отражается в учёте по-своему.
- Оплата оператору. Компания перечисляет аванс или гасит постоплату. Это расчёты с поставщиком, а не покупка топлива и тем более не расход.
- Заправка. Водитель прикладывает карту на АЗС. В этот момент топливо поступает в бак — то есть в запасы компании. Но документа на руках у бухгалтера ещё нет: заправка видна только в личном кабинете оператора.
- Использование. Топливо расходуется в рейсах. Основание для списания — путевой лист с пробегом и норма расхода, утверждённая приказом.
Ошибка «пополнили карту — списали в расход» встречается до сих пор. Она искажает сразу всё: остаток на карте не равен израсходованному топливу, остаток в баках выпадает из учёта, а налоговая при проверке легко найдёт, что списанные литры не совпадают ни с транзакциями, ни с путевыми листами. Проводки по каждому из трёх событий подробно разобраны в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт», здесь сосредоточимся на документах и процедуре.
Какие документы нужны при работе с топливными картами
Комплект документов по картам отличается от покупки за наличные: вместо чеков и авансовых отчётов — документы оператора.
| Документ | Кто формирует | Зачем нужен |
|---|---|---|
| Договор с оператором (поставки, комиссии или агентский) | Оператор и компания | Определяет, в какой момент топливо переходит в собственность и кто продавец |
| Реестр (отчёт) транзакций за период | Оператор | Детализация: карта, дата и время, АЗС, вид топлива, литры, цена |
| УПД или товарная накладная + счёт-фактура | Оператор (поставщик) | Основание для оприходования топлива и вычета НДС |
| Акт сверки взаиморасчётов | Оператор и компания | Подтверждает остаток аванса или задолженность |
| Приказ о закреплении карт за ТС и ответственными | Компания | Связывает карту с машиной и материально ответственным лицом |
| Журнал или ведомость выдачи карт | Компания | Кто, когда и какую карту получил и сдал |
| Путевые листы | Компания | Подтверждают использование топлива: пробег, остатки, заправки |
Отдельно стоит прочитать раздел договора о переходе права собственности. В большинстве договоров поставки топливо считается переданным покупателю в момент заправки на АЗС — то есть датой поступления запасов будет дата транзакции, даже если УПД оператор выставит одним документом в последний день месяца. При агентской схеме или договоре комиссии оператор действует от своего имени в интересах компании, и тогда порядок документов (отчёт агента, вознаграждение) будет другим. Учётную политику по картам стоит выстраивать под конкретный договор, а не «как у всех».
Закрепление карт: одна карта — одна машина
Учёт ГСМ по топливным картам начинается не с бухгалтерии, а с приказа. Каждая карта должна быть закреплена за конкретным транспортным средством, а ответственность за неё — за конкретным водителем или механиком. Без этого невозможно сопоставить транзакцию с путевым листом: если одной картой заправляют три машины, по отчёту оператора не понять, кто и сколько залил.
Что зафиксировать в приказе или положении о топливных картах:
- номер карты и госномер ТС, за которым она закреплена;
- ответственное лицо и порядок передачи карты при смене водителя;
- лимиты — суточные и месячные, по литрам или по сумме, и вид топлива (чтобы картой дизельной машины нельзя было оплатить АИ-95);
- порядок действий при утере карты: срочная блокировка в личном кабинете, служебная записка, перевыпуск;
- правило о заправках вне рейса и в нерабочее время — разрешены ли они и как оформляются.
Технические детали привязки карты к ТС в системе учёта — в статье «Топливные карты для автопарка: как выбрать».
Как вести учёт ГСМ по топливным картам: месячный цикл
Практичнее всего выстроить учёт как цикл, который повторяется каждый месяц. Ниже — порядок, при котором цифры в бухгалтерии, отчёте оператора и путевых листах сходятся.
Шаг 1. Выгрузка транзакций
В первые дни следующего месяца выгрузите из личного кабинета оператора реестр транзакций за прошедший период. Удобнее делать это не раз в месяц, а еженедельно: подозрительные заправки лучше разбирать, пока водитель ещё помнит рейс. Месячный реестр нужен для закрытия периода, недельные — для контроля.
Шаг 2. Сверка транзакций с путевыми листами
Каждую заправку из реестра нужно найти в путевом листе соответствующей машины за ту же дату. Проверяются четыре вещи:
- литры — объём в транзакции совпадает со строкой «выдано топлива» в путевом листе;
- дата и время — заправка попадает в период действия путевого листа, а не в выходной;
- место — АЗС находится на маршруте, а не в другом городе;
- вид топлива — соответствует двигателю машины.
Если есть данные мониторинга, к этой сверке добавляется пятая проверка: стояла ли машина на АЗС в момент транзакции и выросли ли показания датчика уровня топлива. Подробнее — в статье «Слив топлива: как выявить и доказать хищение ГСМ».
Шаг 3. Оприходование топлива
После получения УПД или накладной от оператора бухгалтер оприходует топливо на счёт 10.3 «Топливо» — в разрезе машин или материально ответственных лиц, а не одной суммой на организацию. Детализация по картам из реестра позволяет разнести поступление по каждому ТС. Если по договору право собственности переходит в момент заправки, а закрывающий документ пришёл позже, учётная политика должна определять, какой датой отражается поступление.
Шаг 4. Списание ГСМ по путевым листам
Списание ГСМ по топливным картам ничем не отличается от списания по любому другому способу покупки: расход определяется по путевым листам, а не по транзакциям. Формула стандартная:
Фактический расход = остаток при выезде + заправлено − остаток при возвращении.
Фактический расход сравнивают с нормативным — рассчитанным по пробегу и норме, утверждённой приказом руководителя (с учётом зимних и других надбавок). Как рассчитать норму и применить надбавки — в статье «Нормы списания ГСМ в 2026 году», пошаговый пример расчёта по листам — в материале «Списание ГСМ по путевым листам».
Шаг 5. Акт списания и остатки на конец месяца
По итогам месяца формируется акт списания ГСМ — сводный по всем машинам или по каждому ТС. В акт попадает только израсходованное топливо. То, что залили по карте, но не сожгли, остаётся на счёте 10.3 как остаток в баке и переходит на следующий месяц. Как составить акт — в статье «Акт списания ГСМ в 2026 году».
Что делать с расхождениями
Даже при аккуратном учёте реестр оператора и путевые листы расходятся. Важно разделять технические и содержательные расхождения.
Технические — сдвиг транзакции на сутки из-за времени обработки, округление литров, заправка, внесённая в лист следующего дня. Их исправляют без разбирательств: уточняют путевой лист или фиксируют пояснение.
Содержательные — заправка без путевого листа, заправка в выходной, объём больше бака, АЗС далеко от маршрута, систематический перерасход сверх нормы. По ним нужно:
- запросить письменное объяснение у водителя, за которым закреплена карта;
- проверить данные мониторинга и датчика уровня топлива;
- если заправка признана использованием в личных целях — оформить решение и возместить стоимость.
Возмещение можно получить добровольно — водитель вносит деньги в кассу или на счёт — или удержанием из зарплаты. Удержание по ст. 137 и 248 ТК РФ возможно по распоряжению работодателя не позднее месяца со дня установления размера ущерба и в пределах среднего месячного заработка; общий лимит удержаний из одной выплаты по ст. 138 ТК РФ — 20%. При полной материальной ответственности (договор о полной материальной ответственности с водителем или ответственным за карты) взыскать можно и больше среднего заработка, но уже не приказом, а с согласия работника или через суд.
Налоговые нюансы: НДС и подтверждение расходов
Для вычета НДС по топливу, купленному по картам, нужен счёт-фактура или УПД со статусом «1» от оператора-поставщика. Реестр транзакций сам по себе основанием для вычета не является. Если оператор выставляет документы с опозданием, вычет зависит от даты получения: документ, полученный до 25-го числа месяца после окончания квартала, позволяет заявить вычет в прошедшем квартале (п. 1.1 ст. 172 НК РФ), более поздний — только в квартале получения. Поэтому сроки предоставления закрывающих документов стоит прописать в договоре.
Для налога на прибыль расходы на ГСМ подтверждаются связкой «документ на покупку + путевой лист + норма». Налоговый кодекс не обязывает нормировать топливо для легкового и грузового транспорта, но без утверждённых норм компании сложнее доказать экономическую обоснованность расхода. Если транзакции по картам есть, а путевых листов нет, это один из самых частых поводов для доначислений. Когда и как можно обойтись без путевых листов — в статье «Можно ли списывать ГСМ без путевых листов».
Типичные ошибки в учёте ГСМ по топливным картам
- Списание по факту пополнения карты. Перевод денег оператору — это аванс, а не расход.
- Оприходование одной суммой на организацию. Без разноски по ТС невозможно сопоставить заправки с путевыми листами и найти перерасход.
- Игнорирование остатков в баках. Весь объём за месяц списывается в расход, остаток на конец периода «теряется».
- Карта без закрепления. Одной картой заправляют несколько машин, ответственного нет.
- Нет сверки реестра с путевыми листами. Заправки в выходные и в другом городе остаются без объяснения до первой проверки.
- Вычет НДС по реестру транзакций. Без счёта-фактуры или УПД вычет не подтверждён.
- Утерянная карта не заблокирована. Транзакции после утери ложатся на компанию, а спорить с оператором приходится постфактум.
Коротко о главном
Учёт ГСМ по топливным картам строится на разделении трёх событий: оплата оператору — это аванс, заправка — поступление топлива в запасы, использование в рейсе — расход. Основа для оприходования — УПД и реестр транзакций от оператора, основание для списания — путевой лист и утверждённая норма.
Чтобы списание ГСМ по топливным картам проходило без вопросов, нужно закрепить каждую карту за машиной и ответственным, регулярно сверять транзакции с путевыми листами, учитывать остатки в баках на конец месяца и разбирать все заправки, которые не объясняются рейсами. Тогда цифры в отчёте оператора, бухгалтерии и путевых листах сходятся до литра.
Как ЮС АВТО помогает с учётом ГСМ по топливным картам
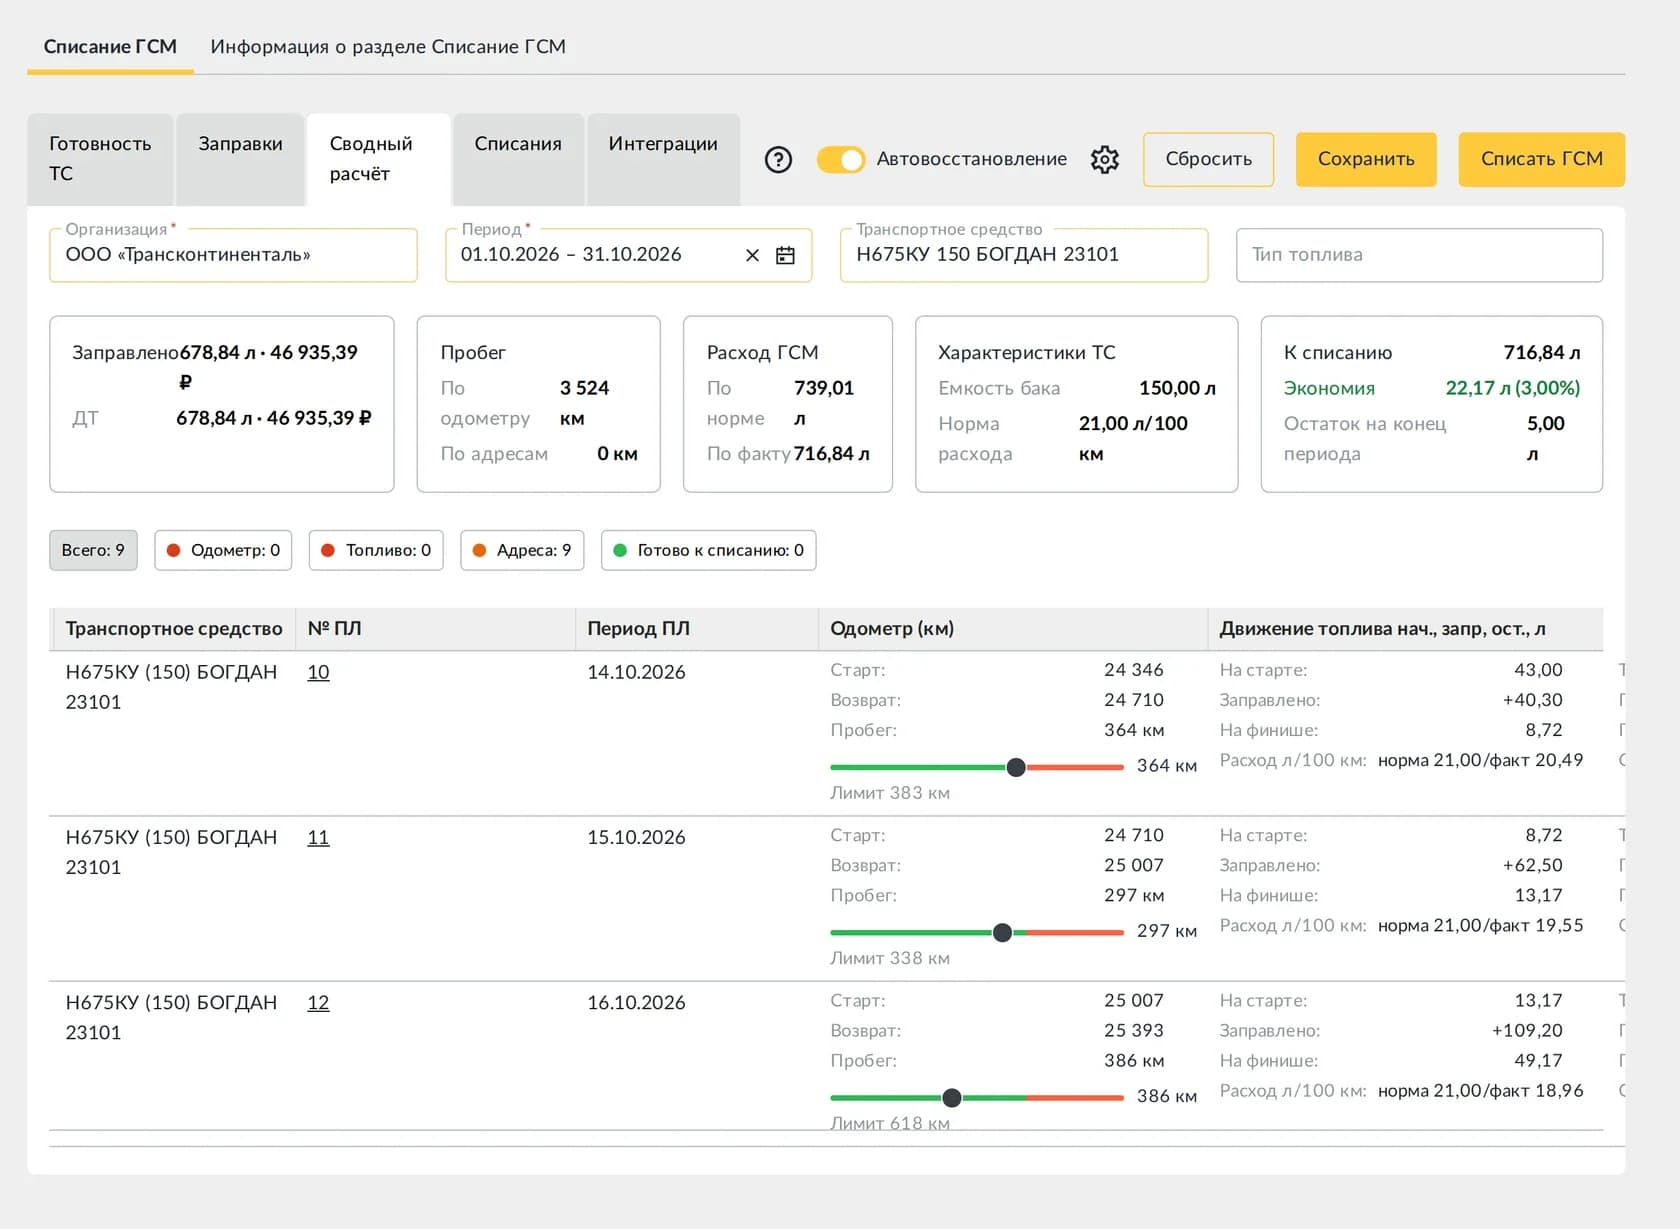
В ЮС АВТО каждая топливная карта привязывается к транспортному средству, а реестр транзакций загружается из личного кабинета оператора файлом CSV или XLSX — система сама разносит заправки по машинам. Электронные путевые листы фиксируют пробег и остатки топлива, а модуль «Списание ГСМ» сопоставляет заправки с рейсами, считает фактический расход, сравнивает его с нормой с учётом сезонных надбавок и подсвечивает отклонения — заправки вне рейса, перерасход, расхождения по литрам. В конце месяца формируется акт списания, а остатки в баках автоматически переходят на следующий период. Подробнее о том, какие этапы учёта топлива можно передать программе, — в статье «Автоматизация учёта и списания ГСМ».
Другие статьи
Учёт служебных поездок и командировок водителей: оформление, суточные и документы
Положение по учёту ГСМ: образец регламента учёта и списания топлива на предприятии