Нормы списания ГСМ в 2026 году: как применять и утвердить
Нормы списания ГСМ в 2026 году: что такое нормы Минтранса АМ-23-р, обязательны ли они, как утвердить собственные нормы приказом и когда их пересматривать.
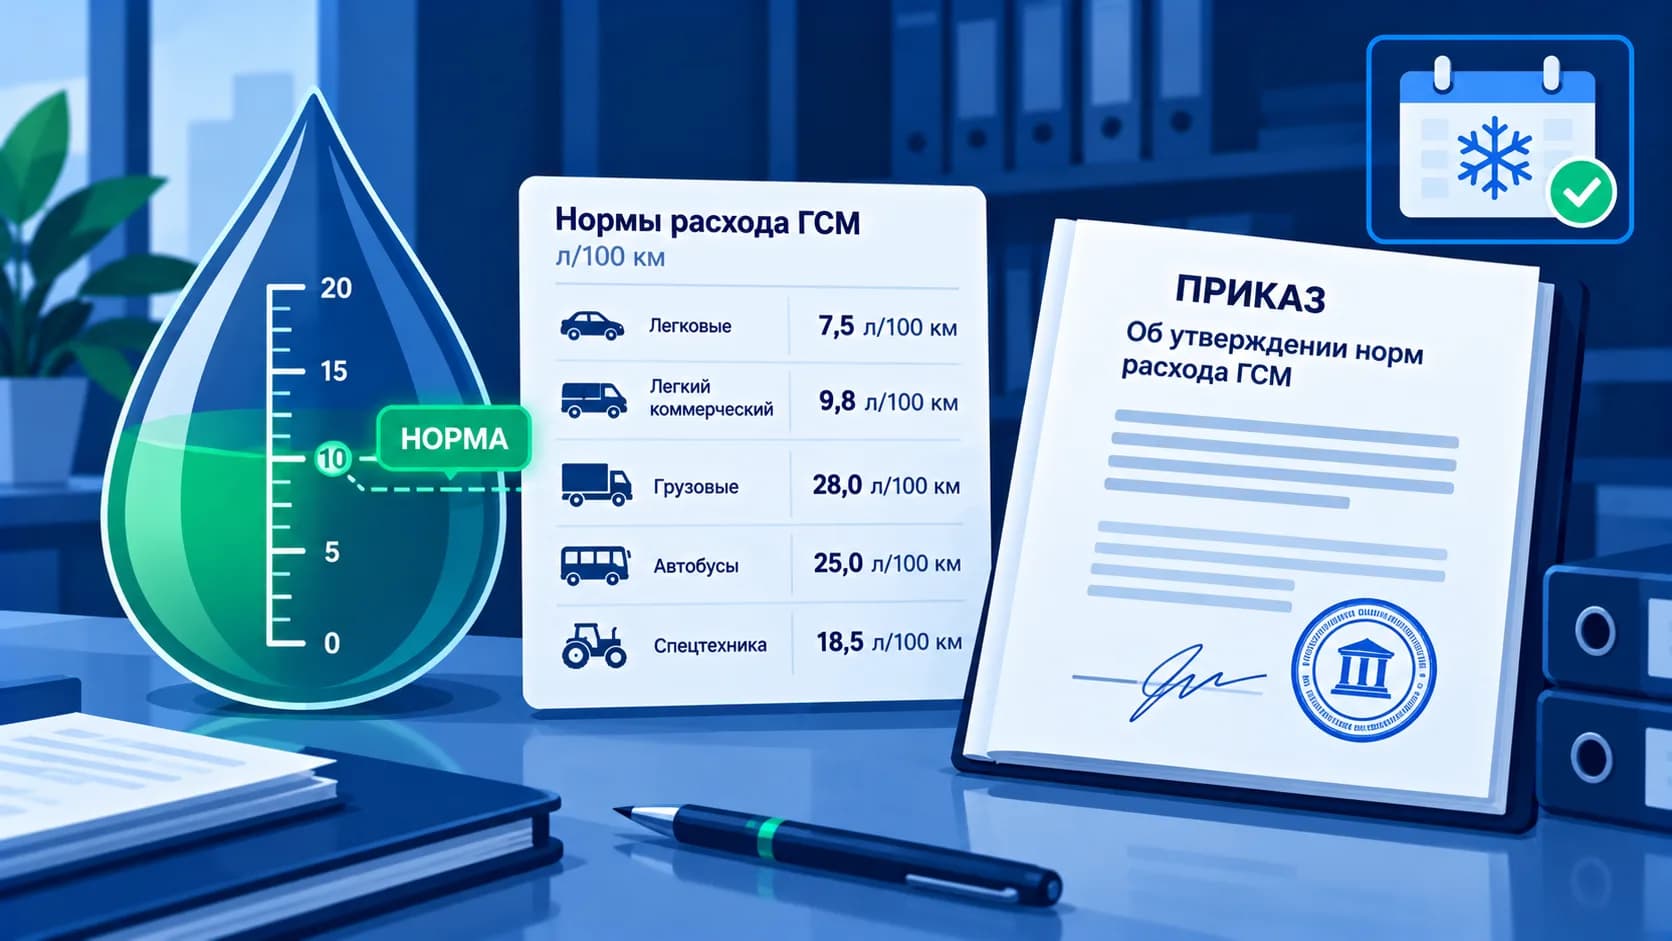
Нормы списания ГСМ — это количество топлива и смазочных материалов, которое компания признаёт «нормальным» для конкретной машины в конкретных условиях. Всё, что в пределах нормы, бухгалтер списывает спокойно. Всё, что сверх — требует объяснения: служебной записки, проверки техники или удержания с водителя.
Как считать нормативный расход по формулам, мы подробно разобрали в статье «Расход топлива: формула расчёта и нормы Минтранса». Здесь — о самих нормах: откуда их брать в 2026 году, обязательны ли нормы Минтранса, как утвердить собственные нормативы списания ГСМ и что делать, когда машины нет ни в одной таблице.
Что такое нормы списания ГСМ и зачем они компании
Норма списания топлива — это расчётный расход на единицу работы: литры на 100 км пробега, литры на тонно-километр, литры на моточас или на час работы отопителя. Для смазочных материалов норма считается иначе — в литрах (или килограммах) на 100 литров израсходованного топлива.
Норма нужна компании для трёх вещей:
Обоснование расходов. Налоговая принимает затраты на топливо, если они экономически обоснованы и подтверждены документами (ст. 252 НК РФ). Утверждённая норма плюс путевой лист — самое понятное обоснование.
Контроль перерасхода. Без нормы невозможно ответить на вопрос «много это или мало». С нормой отклонение видно по каждому путевому листу и каждому водителю.
Планирование бюджета. Норма × плановый пробег = бюджет на топливо. Это база для закупки топливных карт, лимитов и тарифов для клиентов.
Важно различать два понятия, которые часто путают: базовая норма (цифра из таблицы для модели автомобиля) и нормативный расход (базовая норма, скорректированная на надбавки — зима, город, возраст машины). Списывают по нормативному расходу, а утверждают в приказе — базовые нормы и правила применения надбавок.
Нормы списания топлива Минтранса: какой документ действует в 2026 году
Основной источник норм в России — методические рекомендации «Нормы расхода топлив и смазочных материалов на автомобильном транспорте», введённые распоряжением Минтранса России от 14.03.2008 № АМ-23-р. Документ неоднократно дополнялся: в него добавлялись новые модели автомобилей, а в последних редакциях — нормы расхода электроэнергии для электромобилей.
Что содержат рекомендации:
- Базовые нормы для легковых и грузовых автомобилей, автобусов, самосвалов, тягачей, фургонов и спецавтомобилей — сотни моделей отечественного и импортного производства
- Формулы расчёта нормативного расхода для каждого типа транспорта
- Надбавки и понижения — зимние, городские, за возраст автомобиля, работу кондиционера, горную местность, учебную езду
- Таблицу зимних периодов по регионам с рекомендуемыми сроками и размером зимних надбавок
- Нормы расхода смазочных материалов в расчёте на 100 литров топлива
- Порядок установления норм для моделей, которых нет в таблицах
Поиск в интернете по запросу «нормы списания ГСМ 2026» часто выдаёт сообщения о «новых нормах». На практике в 2026 году продолжают применяться рекомендации АМ-23-р в действующей редакции — отдельного нового документа, заменившего его целиком, нет. Поэтому перед тем как ссылаться на документ в приказе, проверяйте актуальную редакцию в справочно-правовой системе.
Обязательны ли нормы Минтранса для списания топлива
Короткий ответ — нет. Распоряжение АМ-23-р — это методические рекомендации, а не нормативный правовой акт, обязательный для всех.
Что из этого следует на практике:
Налог на прибыль. Налоговый кодекс не ограничивает расходы на топливо нормами. Минфин в разъяснениях неоднократно указывал: организация вправе учитывать фактические затраты на ГСМ, если они обоснованы и подтверждены документально. Нормы Минтранса — один из способов такого обоснования, но не единственный.
Бухгалтерский учёт. Топливо списывается в фактическом количестве. Перерасход сверх нормы не исчезает — он отражается в учёте, но требует внутреннего решения: признать его обоснованным (пробки, неисправность, нестандартный маршрут) или взыскать с виновного.
Бюджетные учреждения. Для них ситуация жёстче — нормы обычно закрепляются учредителем или внутренними актами, а превышение без обоснования вызывает вопросы у контрольных органов.
Почему тогда почти все компании ориентируются на нормы Минтранса? Потому что это самый простой способ обосновать расход. Если организация утвердила нормы приказом и списывает по ним, спор с налоговой маловероятен. Если списывает «как заправили» без всяких норм — инспектор будет оценивать обоснованность сам, и не обязательно в пользу компании.
Три способа установить нормы списания ГСМ
У компании есть три источника нормативов. Их можно комбинировать: для одних машин — таблица Минтранса, для других — замеры.
1. Нормы из таблиц Минтранса
Самый распространённый вариант. Бухгалтер находит модель автомобиля в приложениях к рекомендациям, берёт базовую норму и утверждает её приказом вместе с перечнем применимых надбавок.
Плюсы: быстро, понятно налоговой, не нужны замеры. Минусы: таблицы не охватывают все модели и модификации; для новой техники нормы может не быть вовсе.
2. Нормы на основе данных производителя
Если модели нет в таблицах, рекомендации допускают ориентироваться на технические характеристики: расход из руководства по эксплуатации, тип двигателя, мощность, массу. Цифру из паспорта нельзя брать «как есть» — производитель указывает расход в идеальных условиях испытательного цикла. К ней применяются те же надбавки, что и к нормам Минтранса.
3. Нормы по результатам контрольных замеров
Самый точный способ и единственный рабочий вариант для редкой и спецтехники. Компания своими силами проводит контрольные заезды и утверждает фактически полученный расход как норму.
Порядок обычно такой:
- Приказом создаётся комиссия: механик или начальник гаража, бухгалтер, водитель
- Бак заправляется «под пробку», фиксируется показание одометра
- Автомобиль проходит типичный для него маршрут в обычном режиме — город, трасса, с грузом или без
- После заезда бак снова заправляется до полного, разница — фактический расход
- Замеры повторяют несколько раз (минимум 2–3 заезда), результат усредняют
- Составляется акт контрольного замера, на его основании руководитель утверждает норму приказом
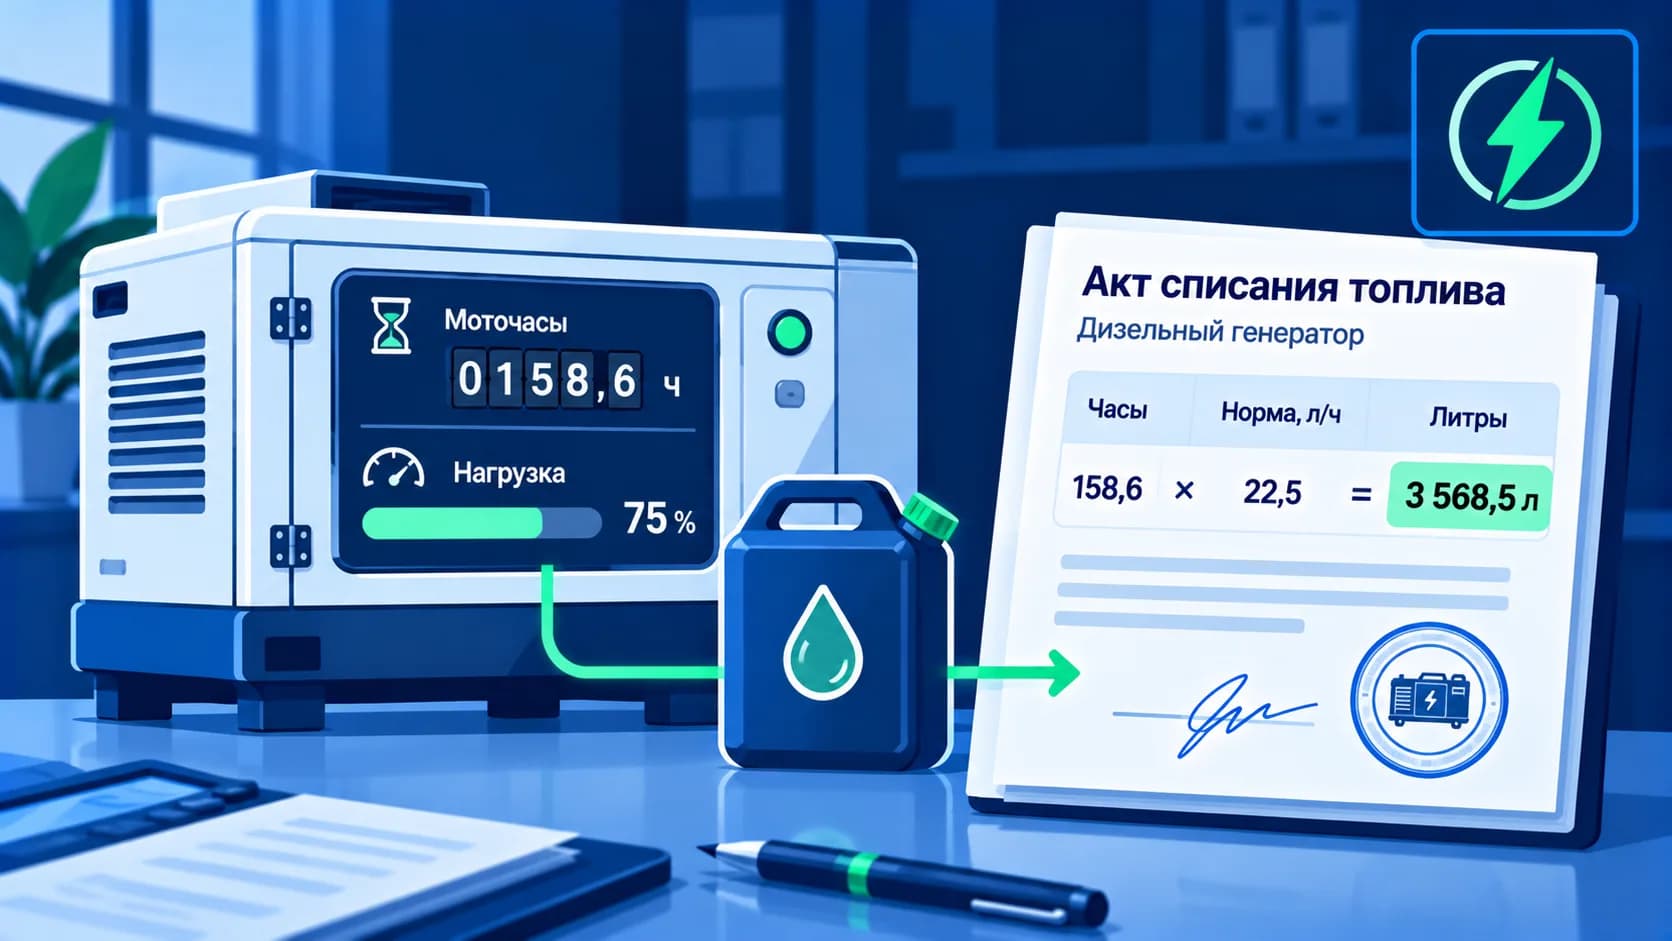
Для спецтехники, которая работает на месте, замер ведётся не по пробегу, а по моточасам — подробно этот случай мы разобрали в статье «Списание ГСМ спецтехники по моточасам».
Надбавки к нормам: что важно закрепить заранее
Базовая норма почти никогда не совпадает с реальным расходом — поэтому рекомендации Минтранса предусматривают надбавки и понижения. Подробная таблица коэффициентов и примеры расчётов — в нашей статье о формуле расхода топлива. Здесь важнее другое: какие решения по надбавкам компания должна принять сама.
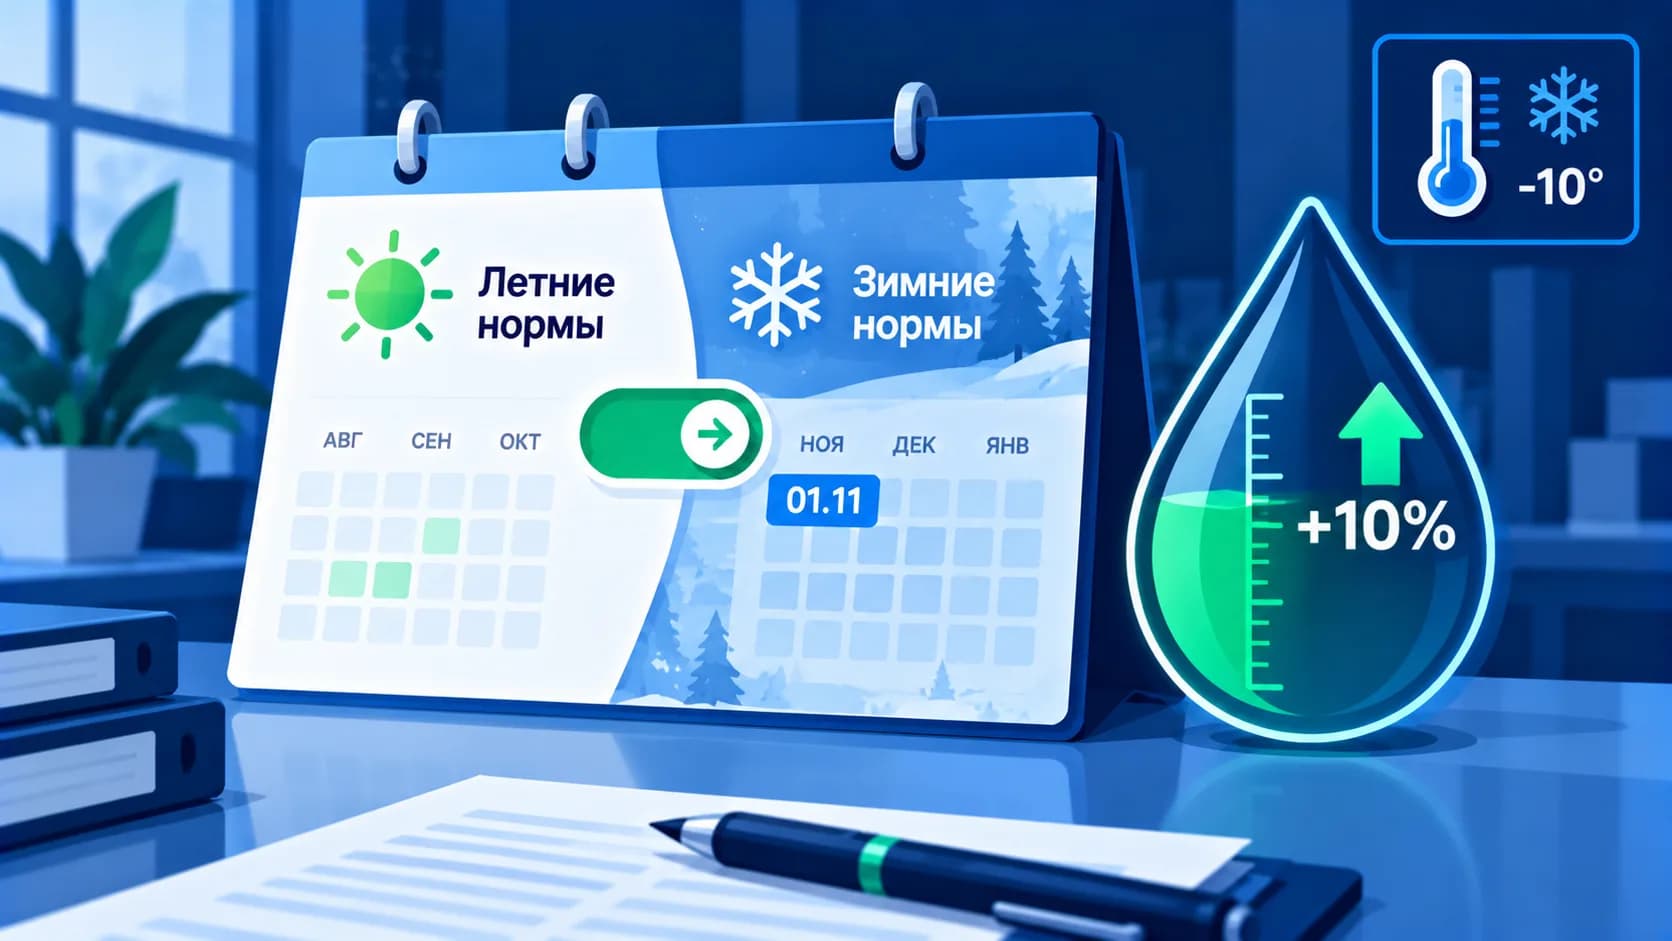
Зимние надбавки. Рекомендации дают диапазон надбавки и примерные сроки зимнего периода по регионам. Но конкретные даты начала и окончания зимы и точный процент компания утверждает своим приказом (часто — с оглядкой на постановление региональных властей, если оно есть). Без такого приказа зимняя надбавка формально ничем не подтверждена.
Городские надбавки. Размер зависит от численности населения города и интенсивности движения. Если машины работают в разных городах — для каждого нужен свой процент.
Возрастные надбавки. Применяются для автомобилей старше определённого возраста или с большим пробегом. Компании нужно отслеживать момент, когда машина «перешла» в следующую категорию, иначе списание по старой норме даст мнимый перерасход.
Кондиционер, отопитель, работа на холостом ходу. Надбавки за них применяются только тогда, когда это действительно было — значит, факт должен быть отражён в путевом листе.
Все эти надбавки складываются в суммарный коэффициент. Принцип простой: каждая надбавка в формуле должна иметь основание в приказе и подтверждение в первичном документе.
Нормы расхода смазочных материалов
О смазочных материалах при списании ГСМ часто забывают, хотя они тоже нормируются. В рекомендациях Минтранса нормы масел и смазок установлены не на пробег, а на 100 литров общего расхода топлива.
Ориентировочные общие нормы для автомобилей:
| Материал | Бензиновые и газовые двигатели | Дизельные двигатели |
|---|---|---|
| Моторное масло | 2,4 л на 100 л топлива | 3,2 л на 100 л топлива |
| Трансмиссионное масло | 0,3 л на 100 л топлива | 0,4 л на 100 л топлива |
| Специальные масла и жидкости | 0,1 л на 100 л топлива | 0,1 л на 100 л топлива |
| Пластичные смазки | 0,2 кг на 100 л топлива | 0,3 кг на 100 л топлива |
Для автомобилей, которые эксплуатируются меньше трёх лет, нормы масел снижаются, для машин старше восьми лет — повышаются. Отдельно в нормы не входит масло, заливаемое при плановой замене в ходе ТО: оно списывается по факту замены на основании заказ-наряда или акта.
Чем отличается антифриз и тормозная жидкость от ГСМ и где проходит граница с расходниками — подробно в статье «ГСМ — что это: расшифровка и что относится к ГСМ».
Как утвердить нормы списания ГСМ в компании
Нормы начинают «работать» в учёте только после того, как их утвердил руководитель. Обычно это делается приказом, а сам выбор подхода (по нормам Минтранса, по собственным нормам, по факту) фиксируется в учётной политике.
Что должно быть в приказе:
- Перечень транспортных средств с госномерами и моделями
- Базовая норма по каждой машине и её источник (таблица Минтранса, данные производителя, акт контрольного замера)
- Применяемые надбавки и понижения с процентами и условиями применения
- Сроки зимнего периода на текущий сезон
- Нормы расхода смазочных материалов
- Ответственный за контроль соблюдения норм и порядок действий при перерасходе
Готовый образец такого документа с комментариями есть в статье «Приказ на списание ГСМ: образец и правила оформления».
После утверждения норм цепочка документов выглядит так: путевой лист фиксирует пробег и условия работы → бухгалтер считает нормативный расход → данные сводятся в акт списания ГСМ за период → перерасход оформляется отдельным решением. Общий порядок списания и то, что проверяет налоговая, — в статье «Списание ГСМ в 2026 году: порядок, нормы и документы».
Когда нормы нужно пересматривать
Нормы не утверждаются раз и навсегда. Пересматривать их стоит в следующих случаях:
- Смена сезона. Каждую осень — приказ о начале зимнего периода, каждую весну — об окончании
- Покупка нового автомобиля. Норма для него утверждается до первого рейса, а не задним числом по итогам месяца
- Изменение условий работы. Новый маршрут, переход из города на трассу, работа с прицепом
- Переход автомобиля в другую возрастную категорию. Достигнут порог по возрасту или пробегу — меняется надбавка
- Переоборудование. Установка ГБО, рефрижераторной установки, крана-манипулятора
- Систематический перерасход. Если машина стабильно не укладывается в норму при исправной технике и честном водителе — норма, скорее всего, нереалистична и её стоит перепроверить контрольными замерами
Если перерасход появляется внезапно у одного водителя или на одной машине, это повод не менять норму, а разобраться в причинах — от неисправности до слива топлива.
Частые ошибки при работе с нормами списания ГСМ
Нормы не утверждены приказом. Бухгалтер считает «по Минтрансу», но приказа нет. Формально у компании нет утверждённых норм — обоснование слабее.
Зимняя надбавка без приказа о зимнем периоде. Одна из самых распространённых претензий: надбавка применяется, а документ о сроках зимы на этот сезон не издан.
Цифра из паспорта автомобиля без корректировок. Расход по циклу производителя в реальной эксплуатации почти всегда занижен — получается постоянный перерасход на бумаге.
Норма для новой машины утверждается задним числом. Сначала машина месяц ездит, потом под фактический расход «подгоняют» норму. Такую норму сложно защитить.
Нормы не пересматриваются годами. Машине уже десять лет, она перешла на другой маршрут, а норма осталась та, что утверждали при покупке.
Коротко о главном
Нормы списания ГСМ — это расчётный расход топлива и масел, который компания признаёт обоснованным. Основной источник норм в 2026 году — методические рекомендации Минтранса, введённые распоряжением № АМ-23-р, в действующей редакции.
Нормы Минтранса не обязательны: компания может утвердить собственные — по данным производителя или по контрольным замерам. Но в любом случае нормы должны быть утверждены приказом руководителя, а выбранный подход — закреплён в учётной политике.
Надбавки (зимние, городские, возрастные) применяются только при наличии основания в приказе и подтверждения в путевом листе. Нормы пересматривают при смене сезона, покупке техники, изменении маршрутов и систематическом перерасходе.
Как ЮС АВТО помогает работать с нормами списания ГСМ
В ЮС АВТО летняя и зимняя нормы расхода задаются в карточке каждого транспортного средства — один раз, без отдельных таблиц в Excel. Модуль «Списание ГСМ» по каждому путевому листу рассчитывает нормативный расход, сравнивает его с фактическим и подсвечивает отклонения, чтобы бухгалтер видел перерасход сразу, а не в конце месяца. Если появилась новая машина или наступил зимний период, достаточно обновить норму в карточке — расчёт по следующим путевым листам пойдёт уже по ней. Подробнее о том, что ещё можно передать системе, — в статье «Автоматизация учёта и списания ГСМ».