Списание ГСМ по путевым листам: порядок и пример расчёта
Списание ГСМ по путевым листам: какие данные брать из путевого листа, как посчитать фактический и нормативный расход, пример расчёта за день и за месяц.
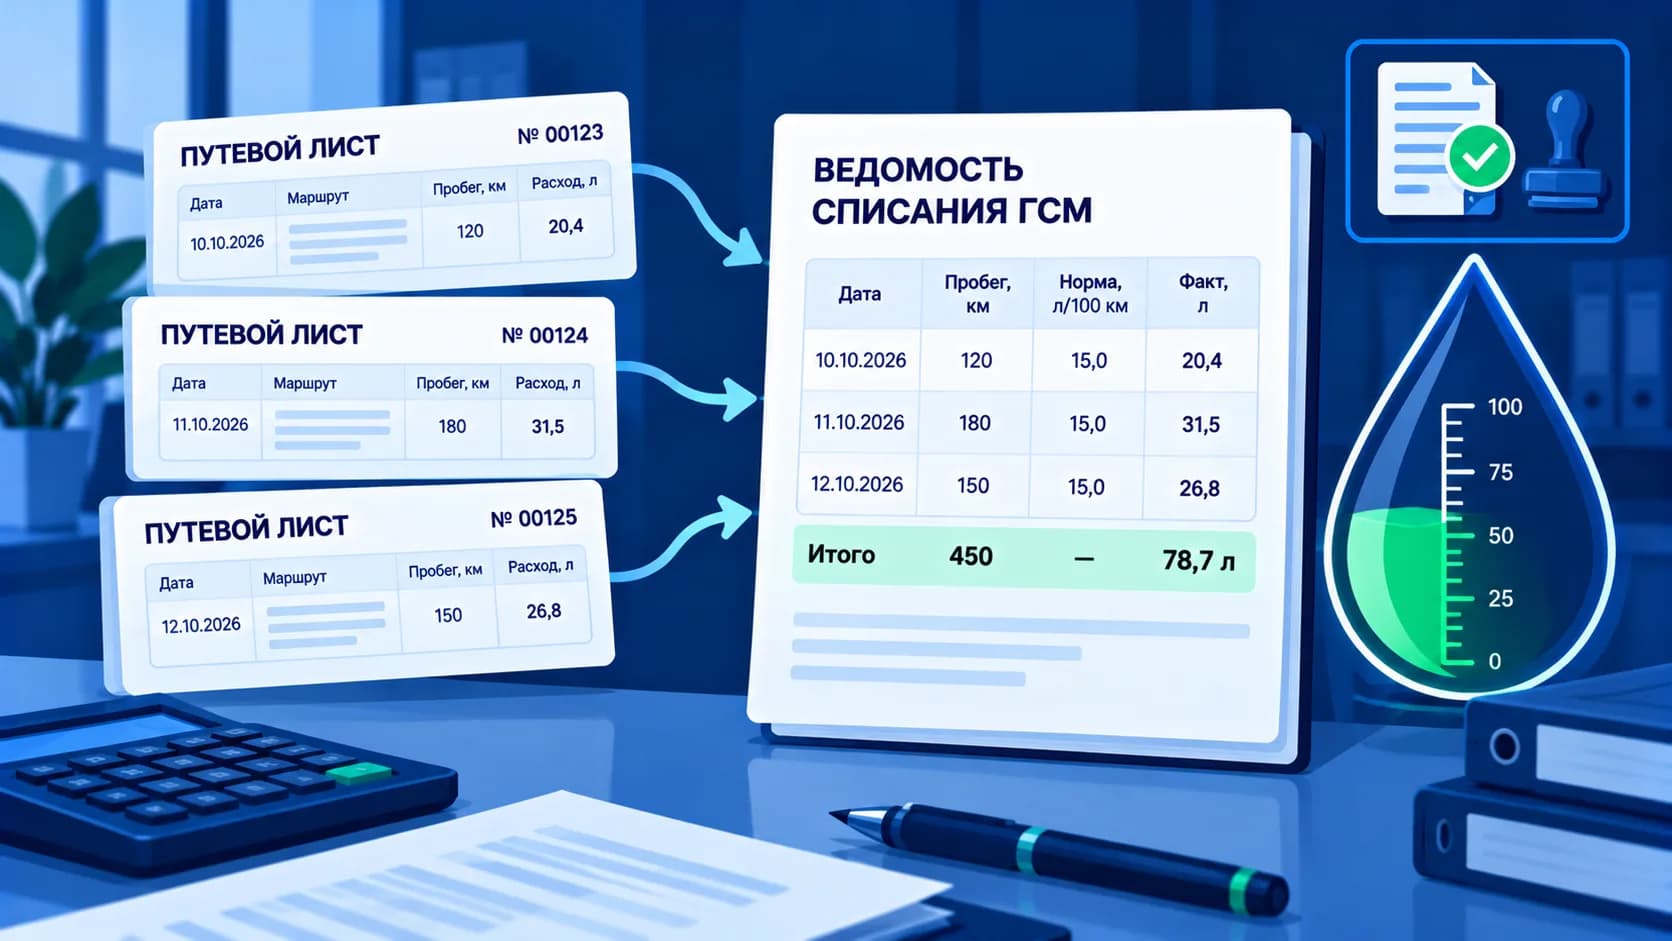
Списание ГСМ по путевым листам — самый распространённый и самый безопасный с точки зрения налоговой способ подтвердить расходы на топливо. Логика простая: путевой лист фиксирует, сколько машина проехала и сколько топлива было в баке до и после смены, а утверждённые нормы показывают, сколько она должна была израсходовать. Сравнив две цифры, бухгалтер списывает топливо на затраты.
На практике именно на этом стыке — между путевым листом и бухгалтерией — возникает большинство ошибок: в путевом листе нет остатков, пробег не бьётся с предыдущим листом, списывают «по норме», а не по факту. Разбираем, какие данные нужны из путевого листа, в каком порядке списывать топливо по путевым листам и как это выглядит на конкретном примере. Общие правила и требования налоговой — в статье «Списание ГСМ в 2026 году: порядок, нормы и документы».
Почему путевой лист — основа для списания топлива
Для налогового учёта расходы должны быть экономически обоснованы и документально подтверждены (ст. 252 НК РФ). Чек с АЗС или отчёт по топливной карте подтверждает только покупку топлива. А вот то, что топливо было израсходовано именно на служебные поездки и именно в таком количестве, подтверждает путевой лист: в нём есть маршрут или задание, пробег по одометру, водитель и транспортное средство.
Поэтому путевые листы — учёт и списание ГСМ в большинстве компаний неразделимы:
- путевой лист даёт пробег (или моточасы) и фактический расход топлива за смену
- нормы расхода, утверждённые приказом руководителя, дают нормативный расход на этот пробег
- акт списания сводит данные путевых листов за период и служит основанием для проводки
Списывать ГСМ без путевых листов в отдельных случаях можно — например, по данным ГЛОНАСС-мониторинга. Но это требует отдельного закрепления в учётной политике и надёжной системы контроля. Когда это допустимо и чем рискует компания — в статье «Можно ли списывать ГСМ без путевых листов».
Какие данные из путевого листа нужны для списания
Обязательные реквизиты путевого листа установлены Приказом Минтранса России от 28.09.2022 № 390. Для списания топлива из них критичны:
- показания одометра при выезде с парковки и при возвращении — из них считается пробег
- дата и время выезда и возвращения — привязывают расход к периоду
- сведения о транспортном средстве — марка, модель, госномер: по ним выбирается норма
- сведения о водителе — на случай перерасхода и выяснения причин
Важная деталь: данные о топливе в число обязательных реквизитов Приказа № 390 не входят. Остаток в баке при выезде и возвращении, количество заправленного топлива — всё это компания добавляет в форму путевого листа сама. Для списания ГСМ без этих граф не обойтись, поэтому их стоит закрепить в утверждённой форме путевого листа и в учётной политике. Как правильно заполнять остальные реквизиты — в материале «Как заполнять путевой лист в 2026 году».
Рекомендуемый набор «топливных» граф в путевом листе:
| Графа | Кто заполняет | Зачем нужна |
|---|---|---|
| Остаток топлива при выезде, л | Механик или водитель | Начальная точка расчёта факта |
| Выдано (заправлено), л | Водитель, по чеку или карте | Приход топлива за смену |
| Остаток топлива при возвращении, л | Механик или водитель | Конечная точка расчёта факта |
| Расход по норме, л | Бухгалтер или диспетчер | Сравнение с фактом |
| Расход фактический, л | Бухгалтер или диспетчер | Сумма к списанию |
| Работа спецоборудования, моточасы | Водитель | Для техники с отбором мощности |
Для спецтехники с отбором мощности на навесное оборудование к пробегу добавляются моточасы — как их учитывать, разобрано в статье «Списание ГСМ спецтехники по моточасам».
Порядок списания ГСМ по путевым листам
Порядок списания ГСМ по путевым листам состоит из пяти шагов. Первые три выполняются по каждому путевому листу, последние два — по итогам периода (как правило, месяца).
Шаг 1. Проверить путевой лист
До любых расчётов путевой лист нужно проверить на непрерывность и полноту:
- показания одометра при выезде совпадают с показаниями при возвращении по предыдущему путевому листу этой машины
- остаток топлива при выезде равен остатку при возвращении по предыдущему листу
- каждая заправка подтверждена чеком или строкой в отчёте по топливной карте с той же датой
- есть подписи водителя, механика и отметки о медосмотре и техконтроле
Разрыв в пробеге или в остатках — первый признак того, что путевой лист потерян, оформлен задним числом или машина ездила «мимо учёта». Такие листы нельзя пускать в списание, пока расхождение не объяснено.
Шаг 2. Посчитать фактический расход
Фактический расход за смену считается по остаткам:
Факт = Остаток при выезде + Заправлено − Остаток при возвращении
Остатки определяются по датчику уровня топлива, по мерной линейке или контрольной заправкой «до полного бака» — способ должен быть закреплён в приказе. Если остаток «на глаз» записывает сам водитель, фактический расход становится цифрой, которую невозможно проверить.
Шаг 3. Посчитать нормативный расход
Нормативный расход для легкового и грузового бортового автомобиля считается по базовой формуле из методических рекомендаций Минтранса (распоряжение от 14.03.2008 № АМ-23-р):
Qн = 0,01 × Hs × S × (1 + 0,01 × D)
где Hs — базовая норма, л/100 км; S — пробег, км; D — суммарная надбавка (зимняя, городская и т. д.) в процентах. Для самосвалов, тягачей и автобусов формулы отличаются — они собраны в статье «Расход топлива: формула расчёта и нормы Минтранса». Какие надбавки применяются и как их утвердить — в материале «Нормы списания ГСМ в 2026 году».
Шаг 4. Сравнить факт с нормой и определить сумму к списанию
Правило одно: списывается фактический расход, но не больше нормы без отдельного решения.
- Факт меньше нормы (экономия) — списывается факт. Списывать «по норме» нельзя: разница реально осталась в баке, и учётный остаток разойдётся с физическим
- Факт равен норме — списывается факт
- Факт больше нормы (перерасход) — в пределах нормы списывается сразу, а превышение — только после разбора причин и решения руководителя
Шаг 5. Свести путевые листы за месяц и оформить акт
По итогам месяца данные всех путевых листов по каждой машине сводятся в ведомость или книгу учёта ГСМ по форме № 38, а затем оформляется акт списания ГСМ. Акт подписывает комиссия, назначенная приказом на списание ГСМ, и именно он становится основанием для проводки в бухгалтерии.
Списание ГСМ по путевым листам: пример расчёта
Разберём списание ГСМ по путевым листам на примере. Цифры условные — базовая норма и надбавки в вашей компании берутся из утверждённого приказа.
Исходные данные. Грузовой фургон на дизельном топливе, развозка по городу. Приказом руководителя утверждены: базовая норма — 13,0 л/100 км, зимняя надбавка — 10%, надбавка за работу в городе — 15%. Период — ноябрь, зимние надбавки уже действуют.
Расчёт по одному путевому листу
Данные из путевого листа за 12 ноября:
| Показатель | Значение |
|---|---|
| Одометр при выезде | 45 210 км |
| Одометр при возвращении | 45 390 км |
| Остаток топлива при выезде | 32 л |
| Заправлено по топливной карте | 40 л |
| Остаток топлива при возвращении | 46 л |
Пробег: 45 390 − 45 210 = 180 км.
Фактический расход: 32 + 40 − 46 = 26 л.
Нормативный расход: 0,01 × 13,0 × 180 × (1 + 0,01 × 25) = 23,4 × 1,25 = 29,25 л.
Факт (26 л) меньше нормы (29,25 л) — к списанию 26 л. Экономия 3,25 л не списывается: она уже учтена в остатке 46 л, с которым машина выедет на следующую смену.
Расчёт за месяц
За ноябрь по этой машине оформлен 21 путевой лист. Сводные данные:
| Показатель | Значение |
|---|---|
| Пробег за месяц | 3 860 км |
| Остаток на 1 ноября (по первому путевому листу) | 32 л |
| Заправлено за месяц | 640 л |
| Остаток на 30 ноября (по последнему путевому листу) | 38 л |
| Фактический расход: 32 + 640 − 38 | 634 л |
| Нормативный расход: 0,01 × 13,0 × 3 860 × 1,25 | 627,25 л |
| Отклонение | +6,75 л (перерасход 1,1%) |
В пределах нормы списывается 627,25 л. Перерасход 6,75 л требует решения: механик или диспетчер выясняет причину (пробки, длительный простой с работающим двигателем, неисправность), водитель пишет объяснительную, руководитель решает — списать перерасход на затраты, на прочие расходы или удержать с виновного. Отклонение в 1% — обычный «шум» замеров, а вот устойчивый перерасход в 10–15% по одной машине — повод проверить и технику, и водителя. Признаки слива топлива разобраны в статье «Слив топлива: как выявить и доказать хищение ГСМ».
Важно: месячный факт считается по остаткам на начало и конец месяца, а не суммированием ежедневных «округлённых» значений. Если сумма фактов по отдельным путевым листам не совпадает с месячным расчётом — значит, в каком-то листе разрыв в остатках, и его нужно найти до закрытия месяца.
Как отразить списание в учёте
После утверждения акта бухгалтер списывает топливо проводкой Дт 20 (23, 26, 44) Кт 10.03 — счёт затрат зависит от того, на какие цели работает машина. Перерасход, не признанный обоснованным, относится на 91.02, а при вине водителя — через 94 на 73.02 с удержанием из зарплаты в пределах, установленных ТК РФ. Подробно проводки и налоговый учёт разобраны в статье «Учёт ГСМ в бухгалтерском учёте: проводки и налоговый учёт», а настройка списания в программе — в инструкции «Списание ГСМ в 1С».
Путевые листы, на основании которых списано топливо, хранятся не менее пяти лет — это требование Приказа № 390. Сроки для остальных документов по ГСМ собраны в сводной таблице сроков хранения.
Типичные ошибки при списании топлива по путевым листам
Нет граф с остатками топлива. Компания взяла форму путевого листа «только с обязательными реквизитами» — и фактический расход посчитать не из чего. Списание превращается в списание по норме, а остаток в баке по учёту перестаёт что-либо значить.
Списание по норме вместо факта. Удобно: не нужно возиться с остатками. Но при экономии учётный остаток уходит в минус относительно бака, а при перерасходе превышение «растворяется» — его никто не видит и не разбирает.
Разрывы в одометре между путевыми листами. Пробег по одному листу закончился на 45 390 км, а следующий начинается с 45 520 км. Эти 130 км никто не оформил — налоговая может признать часть расходов необоснованными, а у руководителя появляется вопрос, где была машина.
Заправки, которых нет в путевом листе. Отчёт по топливной карте показывает заправку, а в путевом листе за этот день её нет — или наоборот. Сверку чеков и карт с путевыми листами нужно делать до закрытия месяца, а не при проверке.
Нормы не утверждены или устарели. Расчёт идёт по нормам, которые никто не утверждал приказом, или зимние надбавки применяются вне утверждённого периода. Такой нормативный расход нельзя использовать как обоснование.
Коротко о главном
Списание ГСМ по путевым листам — основной способ документально подтвердить расход топлива. Из путевого листа берутся пробег по одометру и остатки топлива при выезде и возвращении; графы с остатками и заправками нужно добавить в форму самостоятельно — Приказ № 390 их не требует.
Фактический расход считается как остаток при выезде плюс заправка минус остаток при возвращении, нормативный — по формуле Минтранса с утверждёнными надбавками. Списывается факт: экономия остаётся в баке, перерасход сверх нормы — только по решению руководителя.
По итогам месяца путевые листы сводятся в ведомость или книгу по форме № 38, оформляется акт списания, и на его основании бухгалтер делает проводку Дт 20 (23, 26, 44) Кт 10.03.
Как ЮС АВТО помогает со списанием ГСМ по путевым листам
В ЮС АВТО путевые листы оформляются в электронном виде, а показания одометра и остатки топлива переходят из одного листа в следующий автоматически — разрывы в пробеге и остатках видны сразу, а не при закрытии месяца. Нормы с летними и зимними надбавками хранятся в карточке каждого транспортного средства, поэтому нормативный расход считается по каждому путевому листу без ручных формул. Модуль «Списание ГСМ» сравнивает факт с нормой, подсвечивает перерасход и формирует акт списания за период — бухгалтеру остаётся перенести итоговые цифры в 1С.