Списание ГСМ в бюджетном учреждении: счета, проводки и документы
Как вести учёт и списание ГСМ в бюджетном и казённом учреждении: счёт 105.33, КОСГУ 343, проводки, формы по приказу Минфина № 61н, нормы и частые ошибки.
Школы, больницы, администрации, учреждения культуры и ЖКХ держат служебный транспорт так же, как коммерческие компании, а нередко и целые автопарки. Но бухгалтеру бюджетной организации списать топливо сложнее: кроме налоговых рисков есть бюджетная смета или план ФХД, лимиты, коды КОСГУ и проверки контрольно-счётных органов, для которых «перерасход без объяснений» означает нецелевое или неэффективное использование средств.
Разберём, как устроены списание ГСМ в бюджетном учреждении и учёт ГСМ в казённом учреждении: на каком счёте учитывать ГСМ в бюджете, какие проводки делать при покупке за наличные, по договору и по топливной карте, какими формами оформлять выдачу и списание и какие ошибки чаще всего находят ревизоры. Общий порядок списания топлива, одинаковый для всех организаций, — в статье «Списание ГСМ в 2026 году: порядок, нормы и документы».
Чем учёт ГСМ в госсекторе отличается от коммерческого
Сам принцип тот же: топливо приходуется по фактической стоимости, выдаётся водителям под отчёт, расходуется по путевым листам и списывается актом по нормам или по факту в пределах норм. Отличаются правила игры вокруг этого цикла.
- Другой план счетов. Вместо счёта 10-3 «Топливо» — счёт 105.33 по Единому плану счетов (приказ Минфина № 157н) и отраслевым инструкциям: № 162н для казённых, № 174н для бюджетных, № 183н для автономных учреждений.
- Обязательная классификация расходов. Каждая операция привязана к коду вида финансового обеспечения (КФО), виду расходов (КВР) и статье КОСГУ. Для ГСМ — подстатья 343 «Увеличение стоимости горюче-смазочных материалов» при поступлении и 443 при выбытии.
- Унифицированные формы первички. Коммерческая компания может сама разработать акт списания топлива, учреждение — нет: формы документов по учёту материальных запасов утверждены приказом Минфина России от 15.04.2021 № 61н, а учреждение вправе лишь дополнить их реквизитами в учётной политике.
- Стандарт «Запасы». Оценку и выбытие материальных запасов регулирует федеральный стандарт бухгалтерского учёта для госсектора «Запасы» (приказ Минфина от 07.12.2018 № 256н). ГСМ, как правило, списывают по средней фактической стоимости.
- Лимиты и нормативные затраты. Сумма на топливо в смете или плане ФХД рассчитывается от норм расхода и плановых пробегов. Если нормы не утверждены, обосновать бюджетную заявку на ГСМ нечем.
На каком счёте учитывать ГСМ в бюджетном учреждении
Топливо и смазочные материалы относятся к материальным запасам и учитываются на счёте 105.33 «Горюче-смазочные материалы — иное движимое имущество учреждения». Полный 26-значный номер собирается из аналитического кода по классификации, КФО, синтетического счёта и КОСГУ. Например:
| Пример счёта | Что означает |
|---|---|
| 1 105 33 343 | Поступление ГСМ в казённом учреждении (бюджетная смета) |
| 4 105 33 343 | Поступление ГСМ в бюджетном учреждении за счёт субсидии на госзадание |
| 2 105 33 343 | Поступление ГСМ за счёт приносящей доход деятельности |
| х 105 33 443 | Выбытие (списание) ГСМ |
Аналитический учёт ведут по видам топлива (АИ-92, АИ-95, ДТ, моторные масла) и по материально ответственным лицам. На практике удобнее всего завести «места хранения» по каждому автомобилю — тогда остаток на счёте 105.33 можно напрямую сверить с остатком в баке по последнему путевому листу.
Масла, антифриз, тормозную жидкость тоже учитывают на 105.33 — это ГСМ в понимании плана счетов. А вот шины, аккумуляторы и запчасти — уже на 105.36 «Прочие материальные запасы». Где проходит граница между ГСМ и расходниками, разобрано в статье «ГСМ — что это: расшифровка и что относится к ГСМ».
Проводки по ГСМ в бюджетном и казённом учреждении
Ниже — типовые проводки без первой цифры КФО (она подставляется по источнику финансирования). Коды КВР для закупки топлива — как правило, 244 «Прочая закупка товаров, работ и услуг».
Поступление ГСМ
По договору (контракту) с поставщиком:
- Дт 105.33.343 Кт 302.34.734 — ГСМ получены от поставщика (талоны или топливо в ёмкость);
- Дт 302.34.834 Кт 201.11.610 (у казённых — Кт 304.05.343) — оплата поставщику.
По топливной карте с предоплатой:
- Дт 206.34.564 Кт 201.11.610 (у казённых — Кт 304.05.343) — перечислен аванс оператору топливных карт;
- Дт 105.33.343 Кт 302.34.734 — топливо получено по отчёту оператора (транзакционному реестру) и УПД;
- Дт 302.34.834 Кт 206.34.664 — зачтён аванс.
Ключевой момент — топливо приходуется не в момент оплаты, а на основании отчёта оператора и первичных документов за период. Пока заправок нет, деньги висят авансом на 206.34. Подробнее о работе с картами и отчётами операторов — в статье «Учёт ГСМ по топливным картам: как вести и списывать топливо».
За наличные через подотчётное лицо:
- Дт 208.34.564 Кт 201.34.610 — выданы деньги под отчёт на ГСМ;
- Дт 105.33.343 Кт 208.34.664 — ГСМ оприходованы по авансовому отчёту с чеками АЗС.
Выдача и списание ГСМ
Выдача топлива водителю — это внутреннее перемещение между материально ответственными лицами: Дт 105.33.343 Кт 105.33.443 с изменением аналитики по МОЛ (с кладовщика на водителя или с места хранения «склад» на «автомобиль»).
Списание израсходованного топлива зависит от того, куда относятся расходы на содержание транспорта:
- Дт 401.20.272 Кт 105.33.443 — расходы текущего финансового года. Основной вариант для казённых учреждений и для транспорта общего назначения в бюджетных;
- Дт 109.60.272 / 109.70.272 / 109.80.272 Кт 105.33.443 — в себестоимость платных услуг, работ или госзадания (прямые, накладные или общехозяйственные расходы), если учётная политика бюджетного или автономного учреждения так предусматривает.
Выбор счёта затрат закрепляют в учётной политике — его нельзя менять от месяца к месяцу. Как эти операции выглядят в программе, показано в статье «Списание ГСМ в 1С: пошаговая инструкция для 1С 8.3» — там есть раздел про 1С:БГУ.
Документы: какие формы обязательны для учреждения
Для бюджетного учреждения состав документов на списание ГСМ почти такой же, как для любой компании — меняются только формы. Общий обзор первички — в статье «Документы для списания ГСМ: полный комплект первичных документов».
1. Учётная политика и приказ о нормах расхода. В учётной политике — способ оценки выбытия (по средней фактической стоимости), порядок выдачи топлива и талонов, состав комиссии по поступлению и выбытию активов, формы путевых листов и порядок их обработки. Нормы расхода ГСМ утверждаются отдельным приказом руководителя — образец в статье «Приказ на списание ГСМ: образец и правила оформления».
2. Документы на поступление. Товарная накладная или УПД поставщика, отчёт оператора топливных карт, чеки АЗС с авансовым отчётом (ф. 0504505). Если поступившее количество расходится с документами — акт приёмки материалов (ф. 0504220).
3. Документы на выдачу. Требование-накладная (ф. 0510451) — для перемещения топлива или талонов от кладовщика к водителю. Если талоны и карты закреплены за водителем — отдельный журнал выдачи с подписями.
4. Путевой лист. Главное основание для расчёта расхода. Для учреждений действуют те же обязательные реквизиты, что и для коммерческого транспорта, — по приказу Минтранса № 390, включая электронный путевой лист, если учреждение на него перешло. Как заполнять путевой лист без ошибок, рассказано в статье «Как заполнять путевой лист в 2026 году».
5. Акт о списании материальных запасов (ф. 0510460). Итоговый документ за месяц: на основании путевых листов комиссия определяет расход по норме и по факту, сравнивает их и решает, какое количество списывается. Логика составления акта такая же, как в коммерческой организации, — она подробно разобрана в статье «Акт списания ГСМ в 2026 году: как составить».
6. Регистры учёта. Операции по выбытию отражают в журнале операций по выбытию и перемещению нефинансовых активов (ф. 0504071, журнал № 7), количественный учёт по МОЛ — в карточке количественно-суммового учёта материальных ценностей (ф. 0504041) или в оборотной ведомости по нефинансовым активам.
Нормы расхода ГСМ в учреждении
Для учреждений нормы — не формальность. Во-первых, через них обосновывается сумма на ГСМ в бюджетной смете или плане ФХД. Правила определения нормативных затрат (постановление Правительства РФ от 20.10.2014 № 1047 и принятые на их основе ведомственные акты) прямо считают затраты на ГСМ как произведение нормы расхода, планового пробега и цены топлива. Во-вторых, именно с нормами сравнивают фактический расход, когда проверяют эффективность использования бюджетных средств.
Источник норм для автотранспорта — методические рекомендации Минтранса «Нормы расхода топлив и смазочных материалов на автомобильном транспорте» (распоряжение от 14.03.2008 № АМ-23-р). Для моделей, которых нет в рекомендациях, норму устанавливают по данным производителя или по контрольному замеру с актом. Как это сделать, разобрано в статье «Нормы списания ГСМ в 2026 году: как применять и утвердить».
В приказе о нормах учреждения обычно указывают:
- перечень транспорта с госномерами и инвентарными номерами;
- базовую линейную норму расхода, л/100 км, и её источник;
- надбавки: зимнюю (с датами начала и окончания по региону), за работу в городе, за кондиционер, за простой с работающим двигателем;
- нормы на спецтехнику и оборудование по моточасам, если они есть;
- нормы на моторные масла и смазки — обычно в процентах от расхода топлива;
- ответственных за контроль расхода и обработку путевых листов.
Зимнюю надбавку важно утвердить заранее отдельным приказом или включить в общий приказ с конкретными датами — ревизоры часто снимают списание по зимним нормам, начатое «по погоде», без документа. Подробнее — в статье «Списание ГСМ по зимним нормам: с какого числа и какие надбавки применять».
Пример: списание ГСМ в казённом учреждении за месяц
Условия. Администрация муниципального образования (казённое учреждение) имеет служебный легковой автомобиль. Приказом утверждена базовая норма 8,8 л/100 км, зимняя надбавка 10% с 1 ноября по 31 марта, надбавка за работу в городе 5%. Средняя фактическая стоимость АИ-92 на складе — 58,50 руб./л.
Данные за ноябрь по путевым листам:
- остаток в баке на 1 ноября — 15 л;
- заправлено по топливной карте — 140 л;
- пробег за месяц — 1 450 км;
- остаток в баке на 30 ноября — 12 л.
Расчёт расхода по норме: 1 450 × 8,8 / 100 × (1 + 0,10 + 0,05) = 146,74 л.
Фактический расход: 15 + 140 − 12 = 143 л.
Фактический расход меньше нормативного, поэтому комиссия списывает фактические 143 л. Экономия в 3,74 л остаётся в баке и отражается в остатке — списывать норму «сверх факта» нельзя.
Проводка: Дт 1 401 20 272 Кт 1 105 33 443 — 8 365,50 руб. (143 л × 58,50 руб.).
Если бы фактический расход превысил норму, перерасход не списывается автоматически. Комиссия выясняет причины: объективные (пробки, объезды, перевозка груза) оформляют служебной запиской водителя и решением руководителя, необъективные — взыскивают с виновного лица через счёт 209.74 «Расчёты по ущербу материальным запасам». Для казённого учреждения это особенно чувствительно: необоснованный перерасход — прямой повод для замечания о неэффективном использовании бюджетных средств.
Инвентаризация и внутренний контроль
Учреждение обязано инвентаризировать материальные запасы перед годовой отчётностью, при смене материально ответственного лица и при выявлении хищений. Для ГСМ на практике этого мало: лучше проводить ежемесячную сверку — остаток на счёте 105.33 по каждому автомобилю должен совпадать с остатком в баке по последнему путевому листу и с замером.
Что включить в план внутреннего финансового контроля по ГСМ:
- выборочную сверку пробега в путевых листах с данными ГЛОНАСС/GPS, если транспорт им оснащён;
- сверку заправок по отчёту оператора топливных карт с путевыми листами по датам и объёмам;
- проверку, что заправка не превышает объём бака;
- контроль сроков действия приказов о нормах и зимних надбавках;
- контроль сдачи неиспользованных талонов и блокировки карт уволенных водителей.
Признаки слива и других злоупотреблений, которые помогают найти такие сверки, — в статье «Слив топлива: как выявить и доказать хищение ГСМ».
Частые ошибки при списании ГСМ в бюджетном учреждении
Списание по норме вместо факта. Бухгалтер списывает нормативный расход, хотя по путевым листам израсходовано меньше. Остаток в учёте становится меньше реального, а «сэкономленное» топливо уходит из учёта — ревизоры квалифицируют это как искажение отчётности.
Неверный КОСГУ. Топливо проведено по 346 «Увеличение стоимости прочих материальных запасов» вместо 343 или по 349 как материалы однократного применения. Это ошибка классификации расходов, которая видна в отчётности.
Талоны как денежные документы и одновременно как ГСМ. Если учётная политика учитывает талоны на 201.35 «Денежные документы», то ГСМ приходуют на 105.33 только при заправке. Двойной учёт — талоны на 201.35 и одновременно топливо на 105.33 — частая находка при проверках.
Нет приказа о нормах или он устарел. В учреждении сменили автомобиль, а в приказе стоит старая модель. Списание по такому приказу формально ничем не обосновано.
Акт не по форме 0510460. Используется форма коммерческого «акта списания топлива» из интернета без связи с учётной политикой.
Аванс по топливной карте не закрыт. Деньги перечислены оператору, а отчёты за заправки не оприходованы — на 206.34 месяцами висит дебиторская задолженность, а на 105.33 нет топлива, которое уже залито в баки.
Коротко о главном
ГСМ в бюджетном, казённом и автономном учреждении учитывают на счёте 105.33 с КОСГУ 343 при поступлении и 443 при выбытии. Первая цифра счёта зависит от источника финансирования: 1 у казённых, 4 — субсидия на госзадание, 2 — приносящая доход деятельность. Израсходованное топливо списывают на 401.20.272 или на счета затрат 109.хх.272 — как закреплено в учётной политике.
Первичные документы — по формам приказа Минфина № 61н: требование-накладная (ф. 0510451) для выдачи и акт о списании материальных запасов (ф. 0510460) для списания. Основание расчёта — путевой лист с реквизитами по приказу Минтранса № 390.
Нормы расхода утверждает руководитель на основе распоряжения Минтранса № АМ-23-р, данных производителя или контрольных замеров. Для учреждения нормы — не только защита при проверке, но и основа для расчёта суммы на ГСМ в смете или плане ФХД. Списывают фактический расход в пределах норм, перерасход сверх норм — только с обоснованием или с взысканием с виновного.
Как ЮС АВТО помогает вести учёт ГСМ в учреждении
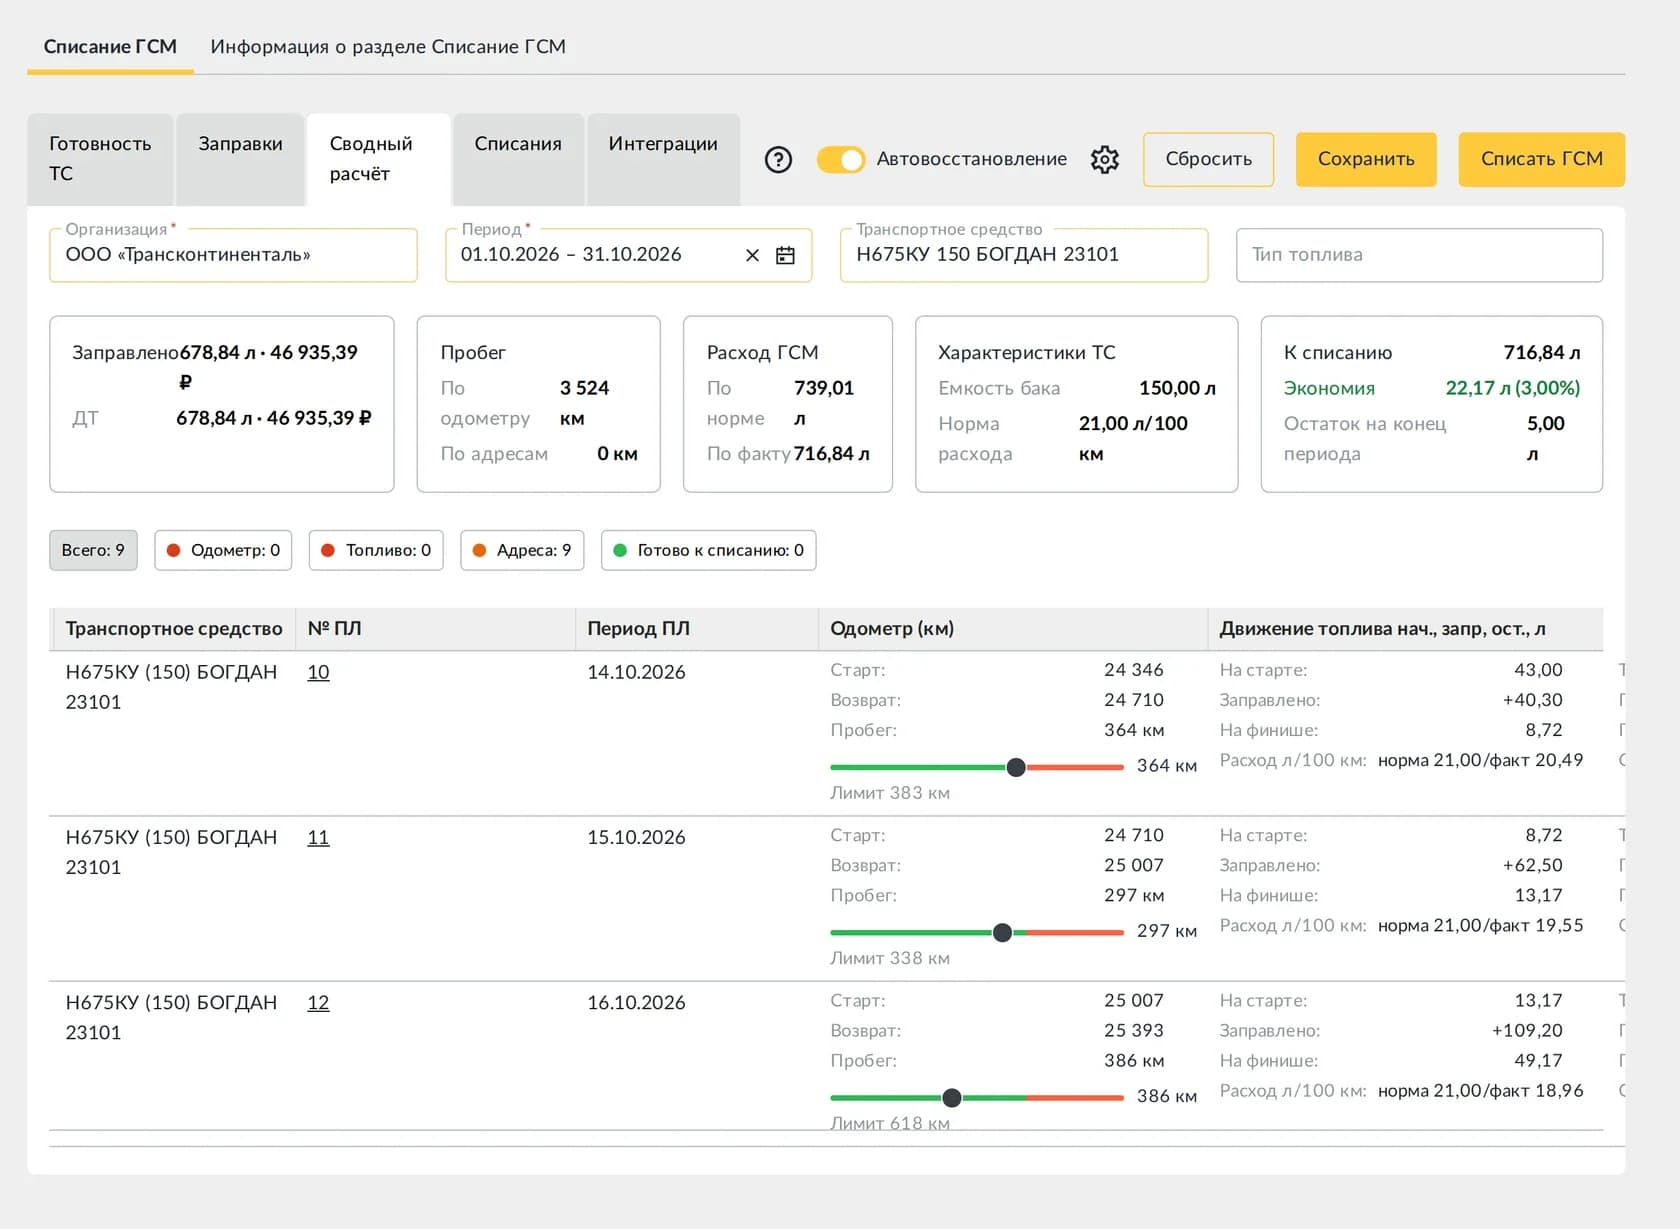
ЮС АВТО ведёт путевые листы, нормы расхода с сезонными надбавками и заправки по топливным картам в одной системе, поэтому расход по норме и по факту для каждого автомобиля считается автоматически, а отклонения видны до того, как их найдёт ревизор. Данные для акта списания за месяц собираются из уже внесённых путевых листов и заправок — бухгалтеру остаётся перенести итоги в утверждённую форму и в бухгалтерскую программу. Какие ещё операции с топливом можно передать системе, рассказано в статье «Автоматизация учёта и списания ГСМ».
Другие статьи
Учёт служебных поездок и командировок водителей: оформление, суточные и документы
Положение по учёту ГСМ: образец регламента учёта и списания топлива на предприятии